单选题
初级会计实务
题号 #7020163
2022年8月1日,某上市公司所有者权益相关科目贷方余额为:“股本”科目为100000万元(每股面值为1元),“资本公积——股本溢价”科目为3000万元,“盈余公积”科目为500万元。经股东大会批准,8月3日该公司以每股3元的价格回购本公司股票2000万股并注销。不考虑其他因素,该公司注销本公司股份时应冲减的盈余公积为()万元。
参考答案
A
答案解析
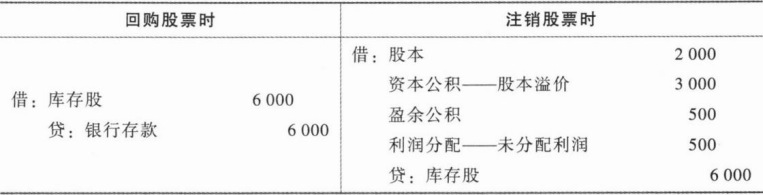
会计分录如下:
你可能感兴趣的试题
A.被指定为以公允价值计量且其变动计入其他综合收益的非交易性权益工具投资期末公允价值变动形成的其他综合收益
B.其他债权投资期末公允价值变动形成的其他综合收益
C.企业对境外经营的财务报表进行折算时,产生的外币财务报表折算差额
D.企业套期工具产生的利得或损失中属于套期有效的部分