不定项选择题
初级经济法基础
题号 #7022030
在计算甲电器公司2023年度企业所得税应纳税所得额时,购入机器设备计提的折旧费应纳税调减金额的下列算式中,正确的是()。
参考答案
C
答案解析
本题考查间接法计算应纳税所得额。选项C当选,计算分析过程如下:
①计算每月按会计年限计提折旧与按税法年限可扣除的折旧金额的差异,按会计年限10年计提折旧,每月折旧金额=576÷10÷12=4.8(万元),按税法年限每月可扣除折旧金额=576÷(10×60%)÷12=8(万元),每月应调减应纳税所得额=8-4.8=3.2(万元)。
②固定资产应于投入使用的次月起开始计算折旧费用,2023年度应计算4个月的折旧费用,共需要调减应纳税所得额=3.2×4=12.8(万元)。
①计算每月按会计年限计提折旧与按税法年限可扣除的折旧金额的差异,按会计年限10年计提折旧,每月折旧金额=576÷10÷12=4.8(万元),按税法年限每月可扣除折旧金额=576÷(10×60%)÷12=8(万元),每月应调减应纳税所得额=8-4.8=3.2(万元)。
②固定资产应于投入使用的次月起开始计算折旧费用,2023年度应计算4个月的折旧费用,共需要调减应纳税所得额=3.2×4=12.8(万元)。
你可能感兴趣的试题
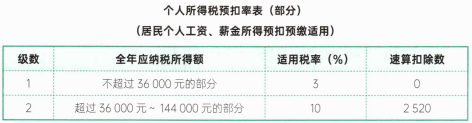
A.18200×3%=546(元)
B.(18200-5000)×3%=396(元)
C.(18200-5000-2602-2000)×3%=257.94(元)
D.(18200-5000-2602-2000-3000)×3%=167.94(元)
A.130000×20%=26000(元)
B.130000×(1-20%)×20%=20800(元)
C.130000×(1+20%)×20%=31200(元)
D.130000÷(1-20%)×20%=32500(元)
A.7200×20%×70%×20%=201.6(元)
B.7200×(1-20%)×20%=1152(元)
C.7200×(1-20%)×70%=4032(元)
D.7200×(1-20%)×70%×20%=806.4(元)