简答题
水利水电工程
题号 #7023563
某泵站工程施工招标文件按照《水利水电工程标准施工招标文件》和《水利工程工程量清单计价规范》编制。专用合同条款约定:泵站工程的管理用房列为暂估价项目,金额为1200万元,增值税税率为9%。
投标人甲结合本工程特点和企业自身情况分析、讨论了施工投标不平衡报价的策略和利弊,其编制的投标文件部分内容如下:
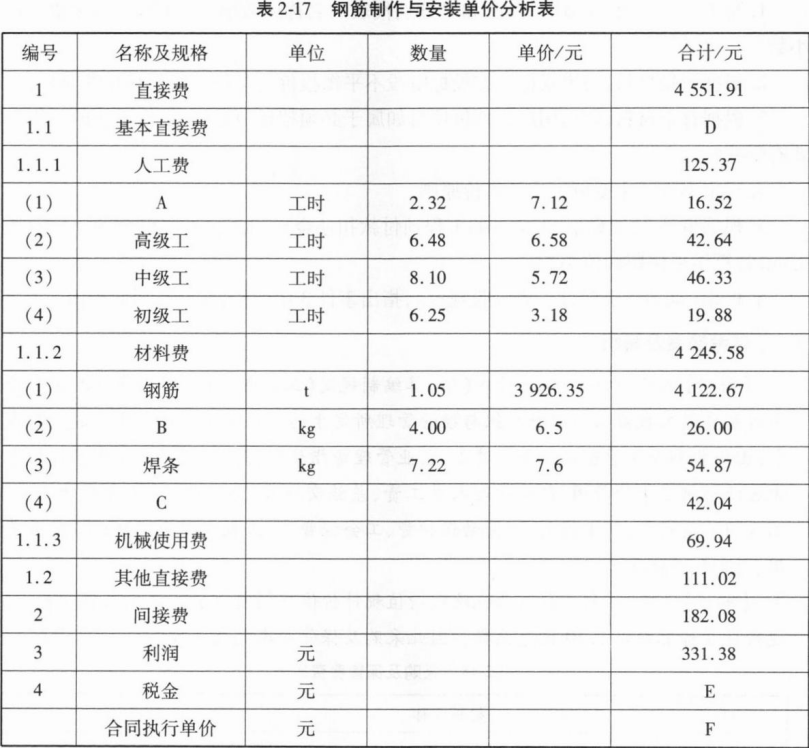
已标价的工程量清单中,钢筋制作与安装单价分析表(部分)见表2-17。
投标人乙中标承建该项目,合同总价19600万元。合同中约定:工程预付款按签约合同价的10%支付,开工前由发包人一次性付清;工程预付款按照公式R=
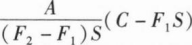
扣还,其中F1=20%,F2=80%;承包人缴纳的履约保证金兼具工程质量保证金功能,施工进度付款中不再扣留质量保证金。工程实施期间发生如下事件:
事件1:施工过程中,发现实际地质情况与发包人提供的地质情况不同,经设计变更,新增了地基处理工程(合同工程量清单中无地基处理相关子目)。各参建方及时办理了变更手续。
事件2:截至工程开工后的第10个月末,承包人累计完成合同金额14818万元,第11个月经项目法人和监理单位审核批准的合同金额为1450万元。
事件3:项目法人主持了泵站首台机组启动验收,工程所在地区电力部门代表参加了验收委员会。泵站机组带额定负荷7d内累计运行了42h,机组无故障停机次数3次。在机组启动试运行完成前,验收主持单位组织了技术预验收。
【问题】
1.写出表2-17中A,B,c,D,E和F分别代表的名称或数字。(计算结果保留两位小数)
2.根据背景材料,写出投标人在投标阶段不平衡报价的常用策略及存在的弊端。
3.根据背景材料,管理用房暂估价项目如属于必须招标项目,其招标工作的组织方式有哪些?
4.写出事件1中变更工作的估价原则。
5.根据事件2,计算第11个月的工程预付款扣还金额和承包人实得金额。(单位:万元,计算结果保留两位小数)
6.根据《水利水电建设工程验收规程》,指出事件3中的错误之处,说明理由。
参考答案
暂无
答案解析
1.A代表工长;B代表钢丝;C代表其他材料费;D代表的数字为4440.89;E代表的数字为455.88;F代表的数字为5521.25。
【备考点拨】本小题主要考查建筑工程单价分析表。根据《水利工程设计概(估)算编制规定(工程部分)》,建筑及安装工程费由直接费、间接费、利润、材料补差及税金组成。直接费是指建筑安装工程施工过程中直接消耗在工程项目上的活劳动和物化劳动,由基本直接费、其他直接费组成。其中,基本直接费包括人工费、材料费、施工机械使用费。建筑工程单价的编制:(1)直接费。①基本直接费。人工费=定额劳动量(工时)X人工预算单价(元/工时),人工预算单价计算时,人工可划分为工长、高级工、中级工、初级工四个档次;材料费=定额材料用量×材料预算单价,材料预算价格包括主材料预算价格、其他材料预算价格和材料补差;机械使用费=定额机械使用量(台时)X施工机械台时费(台时/工时)。②其他直接费。其他直接费=基本直接费×其他直接费费率之和。(2)间接费。间接费=直接费×间接费费率。(3)利润。利润=(直接费+间接费)X利润率。(4)材料补差。材料补差=(材料预算价格一材料基价)×材料消耗量。(5)税金=(直接费+间接费+利润+材料补差)×税率。(6)建筑工程单价=直接费+间接费+利润+材料补差+税金。本案例中,表2—17中的A应为工长;B和C属于材料费,根据背景,B应为钢丝,C应为其他材料费;D为基本直接费金额,基本直接费=人工费+材料费+机械使用费,则D=125.37+4245.58+69.94=4440.89(元);E为税金金额,税金=(直接费+间接费+利润+材料补差)×税率,则E=(4551.91+182.08+331.38+0)×9%=455.88(元);F为合同执行单价金额,合同执行单价=直接费+间接费+利润+材料补差+税金,则F=4551.91+182.08+331.38+0+455.88=5521.25(元)。
2.投标人在投标阶段不平衡报价的常用策略有:
(1)对于招标图纸不明确,预计修改后工程量会增加的项目,可提高单价。
(2)对于后续工程量预计会增加的项目,可提前结算工程款的项目,均可提高单价。
(3)对于工程内容不清楚的项目,可降低单价,澄清后可提高单价。
存在的弊端有:
(1)对于单价降低的项目,若后续工程量增加,会使承包商产生重大损失。
(2)若不平衡报价过多或者太过明显,会导致投标报价不合理。
【备考点拨】本小题主要考查投标报价策略。投标报价常用的策略有投标报价高报、投标报价低报、不平衡报价及计日工单价高报等。不平衡报价的常用策略及存在的弊端,具体内容详见答案。
3.管理用房暂估价项目如属于必须招标项目。其招标工作的组织方式有:
(1)若承包人不具备承担暂估价项目的能力或具备承担暂估价项目的能力但明确不参与投标的,由发包人和承包人组织招标。
(2)若承包人具备承担暂估价项目的能力且明确参与投标的,由发包人组织招标。
【备考点拨】本小题主要考查暂估价的招标组织方式。根据《水利水电工程标准施工招标文件》,发包人在工程量清单中给定暂估价的材料、工程设备和专业工程属于依法必须招标的范围并达到规定的规模标准的,若承包人不具备承担暂估价项目的能力或具备承担暂估价项目的能力但明确不参与投标的,由发包人和承包人组织招标;若承包人具备承担暂估价项目的能力且明确参与投标的,由发包人组织招标。暂估价项目中标金额与工程量清单中所列金额差以及相应的税金等其他费用列入合同价格。必须招标的暂估价项目招标组织形式、发包人和承包人组织招标时双方的权利义务关系在专用合同条款中约定。
4.变更工作的估价原则:已标价工程量清单中无适用或类似子目的单价,可按照成本加利润的原则,由监理人商定或确定变更工作的单价。
【备考点拨】本小题主要考查变更估价的原则。根据《标准施工招标文件》,除专用合同条款另有约定外,因变更引起的价格调整按照本款约定处理:(1)已标价工程量清单中有适用于变更工作的子目的,采用该子目的单价。(2)已标价工程量清单中无适用于变更工作的子目,但有类似子目的,可在合理范围内参照类似子目的单价,由监理人商定或确定变更工作的单价。(3)已标价工程量清单中无适用或类似子目的单价,可按照成本加利润的原则,由监理人商定或确定变更工作的单价。
5.该工程预付款总额为:19600×10%=1960(万元)。
截止至第10个月份累计已扣还的预付款金额为:1960×(14818—20%×19600)/[(80%一20%)×19600]=1816.33(万元)。
截止至第11个月份累计已扣还的预付款金额为:1960×(14818+1450—20%×19600)/[(80%一20%)×19600]=2058(万元)>1960(万元),因此截止至第11个月份预付款已经全额扣还。
故第11个月的工程预付款扣还金额为:1960—1816.33=143.67(万元)。
承包人实得金额为:1450—143.67=1306.33(万元)。
【备考点拨】本小题主要考查预付款的相关计算。根据《标准施工招标文件》,预付款用于承包人为合同工程施工购置材料、工程设备、施工设备、修建临时设施以及组织施工队伍进场等。预付款的额度和预付办法在专用合同条款中约定。本案例中,可根据事件2中预付款公式计算截止至第10个月、第11个月份累计已扣还的工程预付款。承包人实得金额应为第11个月份经项目法人和监理单位审核批准的合同金额减去第11个月的工程预付款扣还金额即为承包人的实得金额。预付款公式
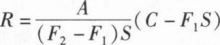
中,A为工程预付款总金额;E为开始扣款时合同累计完成金额达到签约合同价的比例;F2为全部扣清时合同累计完成金额达到签约合同价的比例;S为签约合同价;C为合同累计完成金额。具体过程详见答案。
6.错误之处一:项目法人主持了泵站首台机组启动验收。理由:首(末)台机组启动验收应由竣工验收主持单位或其委托单位组织的机组启动验收委员会负责。
错误之处二:泵站机组带额定负荷7d内累计运行了42h。理由:泵站机组带额定负荷连续运行时间为24h或7d内累计运行时间为48h。
错误之处三:在机组启动试运行完成前,验收主持单位组织了技术预验收。理由:技术预验收应在机组启动试运行完成后进行。
【备考点拨】本小题主要考查泵站机组启动验收。根据《水利水电建设工程验收规程》,水电站(泵站)机组启动验收中,首(末)台机组启动验收应由竣工验收主持单位或其委托单位组织的机组启动验收委员会负责;中间机组启动验收应由项目法人组织的机组启动验收工作组负责。验收委员会(工作组)应有所在地区电力部门的代表参加。根据机组规模情况,竣工验收主持单位也可委托项目法人主持首(末)台机组启动验收。机组带负荷连续运行应符合下列要求:(1)水电站机组带额定负荷连续运行时间为72h;泵站机组带额定负荷连续运行时间为24h或7d内累计运行时间为48h,包括机组无故障停机次数不少于3次。(2)受水位或水量限制无法满足上述要求时,经过项目法人组织论证并提出专门报告报验收主持单位批准后,可适当降低机组启动运行负荷以及减少连续运行的时间。首(末)台机组启动验收前,验收主持单位应组织进行技术预验收,技术预验收应在机组启动试运行完成后进行。
【备考点拨】本小题主要考查建筑工程单价分析表。根据《水利工程设计概(估)算编制规定(工程部分)》,建筑及安装工程费由直接费、间接费、利润、材料补差及税金组成。直接费是指建筑安装工程施工过程中直接消耗在工程项目上的活劳动和物化劳动,由基本直接费、其他直接费组成。其中,基本直接费包括人工费、材料费、施工机械使用费。建筑工程单价的编制:(1)直接费。①基本直接费。人工费=定额劳动量(工时)X人工预算单价(元/工时),人工预算单价计算时,人工可划分为工长、高级工、中级工、初级工四个档次;材料费=定额材料用量×材料预算单价,材料预算价格包括主材料预算价格、其他材料预算价格和材料补差;机械使用费=定额机械使用量(台时)X施工机械台时费(台时/工时)。②其他直接费。其他直接费=基本直接费×其他直接费费率之和。(2)间接费。间接费=直接费×间接费费率。(3)利润。利润=(直接费+间接费)X利润率。(4)材料补差。材料补差=(材料预算价格一材料基价)×材料消耗量。(5)税金=(直接费+间接费+利润+材料补差)×税率。(6)建筑工程单价=直接费+间接费+利润+材料补差+税金。本案例中,表2—17中的A应为工长;B和C属于材料费,根据背景,B应为钢丝,C应为其他材料费;D为基本直接费金额,基本直接费=人工费+材料费+机械使用费,则D=125.37+4245.58+69.94=4440.89(元);E为税金金额,税金=(直接费+间接费+利润+材料补差)×税率,则E=(4551.91+182.08+331.38+0)×9%=455.88(元);F为合同执行单价金额,合同执行单价=直接费+间接费+利润+材料补差+税金,则F=4551.91+182.08+331.38+0+455.88=5521.25(元)。
2.投标人在投标阶段不平衡报价的常用策略有:
(1)对于招标图纸不明确,预计修改后工程量会增加的项目,可提高单价。
(2)对于后续工程量预计会增加的项目,可提前结算工程款的项目,均可提高单价。
(3)对于工程内容不清楚的项目,可降低单价,澄清后可提高单价。
存在的弊端有:
(1)对于单价降低的项目,若后续工程量增加,会使承包商产生重大损失。
(2)若不平衡报价过多或者太过明显,会导致投标报价不合理。
【备考点拨】本小题主要考查投标报价策略。投标报价常用的策略有投标报价高报、投标报价低报、不平衡报价及计日工单价高报等。不平衡报价的常用策略及存在的弊端,具体内容详见答案。
3.管理用房暂估价项目如属于必须招标项目。其招标工作的组织方式有:
(1)若承包人不具备承担暂估价项目的能力或具备承担暂估价项目的能力但明确不参与投标的,由发包人和承包人组织招标。
(2)若承包人具备承担暂估价项目的能力且明确参与投标的,由发包人组织招标。
【备考点拨】本小题主要考查暂估价的招标组织方式。根据《水利水电工程标准施工招标文件》,发包人在工程量清单中给定暂估价的材料、工程设备和专业工程属于依法必须招标的范围并达到规定的规模标准的,若承包人不具备承担暂估价项目的能力或具备承担暂估价项目的能力但明确不参与投标的,由发包人和承包人组织招标;若承包人具备承担暂估价项目的能力且明确参与投标的,由发包人组织招标。暂估价项目中标金额与工程量清单中所列金额差以及相应的税金等其他费用列入合同价格。必须招标的暂估价项目招标组织形式、发包人和承包人组织招标时双方的权利义务关系在专用合同条款中约定。
4.变更工作的估价原则:已标价工程量清单中无适用或类似子目的单价,可按照成本加利润的原则,由监理人商定或确定变更工作的单价。
【备考点拨】本小题主要考查变更估价的原则。根据《标准施工招标文件》,除专用合同条款另有约定外,因变更引起的价格调整按照本款约定处理:(1)已标价工程量清单中有适用于变更工作的子目的,采用该子目的单价。(2)已标价工程量清单中无适用于变更工作的子目,但有类似子目的,可在合理范围内参照类似子目的单价,由监理人商定或确定变更工作的单价。(3)已标价工程量清单中无适用或类似子目的单价,可按照成本加利润的原则,由监理人商定或确定变更工作的单价。
5.该工程预付款总额为:19600×10%=1960(万元)。
截止至第10个月份累计已扣还的预付款金额为:1960×(14818—20%×19600)/[(80%一20%)×19600]=1816.33(万元)。
截止至第11个月份累计已扣还的预付款金额为:1960×(14818+1450—20%×19600)/[(80%一20%)×19600]=2058(万元)>1960(万元),因此截止至第11个月份预付款已经全额扣还。
故第11个月的工程预付款扣还金额为:1960—1816.33=143.67(万元)。
承包人实得金额为:1450—143.67=1306.33(万元)。
【备考点拨】本小题主要考查预付款的相关计算。根据《标准施工招标文件》,预付款用于承包人为合同工程施工购置材料、工程设备、施工设备、修建临时设施以及组织施工队伍进场等。预付款的额度和预付办法在专用合同条款中约定。本案例中,可根据事件2中预付款公式计算截止至第10个月、第11个月份累计已扣还的工程预付款。承包人实得金额应为第11个月份经项目法人和监理单位审核批准的合同金额减去第11个月的工程预付款扣还金额即为承包人的实得金额。预付款公式
中,A为工程预付款总金额;E为开始扣款时合同累计完成金额达到签约合同价的比例;F2为全部扣清时合同累计完成金额达到签约合同价的比例;S为签约合同价;C为合同累计完成金额。具体过程详见答案。
6.错误之处一:项目法人主持了泵站首台机组启动验收。理由:首(末)台机组启动验收应由竣工验收主持单位或其委托单位组织的机组启动验收委员会负责。
错误之处二:泵站机组带额定负荷7d内累计运行了42h。理由:泵站机组带额定负荷连续运行时间为24h或7d内累计运行时间为48h。
错误之处三:在机组启动试运行完成前,验收主持单位组织了技术预验收。理由:技术预验收应在机组启动试运行完成后进行。
【备考点拨】本小题主要考查泵站机组启动验收。根据《水利水电建设工程验收规程》,水电站(泵站)机组启动验收中,首(末)台机组启动验收应由竣工验收主持单位或其委托单位组织的机组启动验收委员会负责;中间机组启动验收应由项目法人组织的机组启动验收工作组负责。验收委员会(工作组)应有所在地区电力部门的代表参加。根据机组规模情况,竣工验收主持单位也可委托项目法人主持首(末)台机组启动验收。机组带负荷连续运行应符合下列要求:(1)水电站机组带额定负荷连续运行时间为72h;泵站机组带额定负荷连续运行时间为24h或7d内累计运行时间为48h,包括机组无故障停机次数不少于3次。(2)受水位或水量限制无法满足上述要求时,经过项目法人组织论证并提出专门报告报验收主持单位批准后,可适当降低机组启动运行负荷以及减少连续运行的时间。首(末)台机组启动验收前,验收主持单位应组织进行技术预验收,技术预验收应在机组启动试运行完成后进行。
你可能感兴趣的试题
A.现浇混凝土的模板费用应单独计费,不包含在混凝土项目有效工程量的单价中
B.混凝土有效工程量不应扣除设计单体体积小于1m3的圆角或斜角
C.不可预见地质原因超挖引起的超填工程量所发生的费用,发包人不另行支付
D.混凝土坝体的接缝灌浆应按设计图纸所示要求灌浆的混凝土施工缝的接触面积以平方米为单位计量