简答题 税法
题号 #7048872

某铁矿开采企业2023年5月采选原矿20000吨,5月19日将其中的10000吨原矿直接销售,取得不含增值税销售收入700万元,另支付运杂费10万元。
5月22日将500吨铁原矿赞助给其他企业。5000吨经洗选加工成铁选矿后销售,取得不含增值税销售收入500万元,销售收入中包括运杂费5万元,取得增值税发票。企业在开采过程中产生大气污染物,但暂未取得排污许可证且无污染物监测数据。
(其他相关资料:企业所在省规定铁原矿资源税税率为3%,铁选矿资源税税率为2%。一般性粉尘污染当量值为4千克,大气污染物每污染当量税额3.6元;根据生态环境部发布的排放源统计调查制度规定的方法计算的铁矿采选一般性粉尘的排污系数为60千克/万吨一铁原矿,不考虑其他污染排放物。)
要求:根据上述资料,按照下列序号回答问题,如有计算需计算出合计数。
(1)计算该企业5月份应缴纳的铁原矿资源税。
(2)计算该企业5月份应缴纳的铁选矿资源税。
(3)回答该企业自用应税产品资源税纳税义务发生时间。
(4)计算该企业5月份采选铁原矿应缴纳的环境保护税。
(5)回答环境保护税的征管方式。

进入在线模考

参考答案

暂无

答案解析

(1)该企业5月应缴纳铁原矿资源税=(700+700÷10000×500)×3%=22.05(万元)
(2)该企业5月应缴纳铁选矿资源税=(500—5)×2%=9.9(万元)
(3)纳税人自用应税产品纳税义务发生时间为移送应税产品的当日,即5月22日。
(4)该企业5月一般性粉尘的污染当量数=2×60÷4=30
该企业5月份环境保护税税额=30×3.6=108(元)
(5)“企业申报、税务征收、环保协同(或监测)、信息共享”的征管方式。
你可能感兴趣的试题

2 中国居民企业甲公司为一家外商投资企业,其母公司乙公司为一家位于境外某国的外国企业。2022年部分相关业务如下:
(1)甲公司派遣中国籍雇员张某到境外乙公司工作,期间的工资由乙公司支付并负担。张某在中国境内有住所,其2022年度在境外工作期间取得的工资所得折合人民币100万元,在境外已缴纳个人所得税折合人民币20万元,在境内无收入。
(2)乙公司派遣1名外籍基层技术人员到甲公司兼职工作。该技术人员2022年2月1日首次来华,在中国境内无住所,2022年度在中国居住天数超过183天。2~12月间,每月境内甲公司向其发放工资6万元人民币,境外乙公司向其发放工资折合人民币3.5万元。每月境内工作天数与境外工作天数的比例为2:1。
(其他相关资料:不考虑张某及该外籍技术人员在境内的专项扣除和专项附加扣除因素;张某在境外缴纳税款取得合规完税凭证;不考虑常设机构因素。)
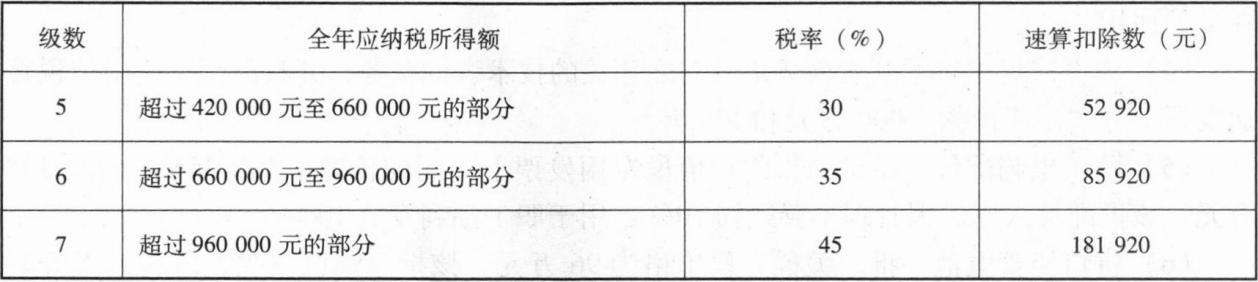
附:综合所得个人所得税税率表(部分)

要求:根据上述资料,按照下列序号回答问题,如有计算需计算出合计数。
(1)计算张某在我国境内应缴纳的个人所得税。
(2)回答张某在境外取得所得应该在我国境内申报个人所得税的纳税时间和纳税地点。
(3)回答甲公司派遣张某到境外工作,应该向税务机关报送的外派人员情况的具体内容。
(4)计算外籍基层技术人员在我国境内应缴纳个人所得税的工资、薪金收入额,以及应缴纳的个人所得税。
3 位于市区的某电脑生产企业为增值税一般纳税人,兼营电脑技术研发和技术服务。2023年3月经营业务如下:
(1)采用直接收款方式销售A型电脑2000台,不含增值税价格0.5万元/台,因数量大,给予买方20%的价格折扣,货款已收讫,并按规定开具了增值税专用发票。
(2)采用赊销方式销售B型电脑5000台,不含增值税价格0.5万元/台,签订的书面合同中未约定收款日期,电脑已发出。
(3)将C型电脑的境外经销权转让给境外某公司,取得价款200万元,该经销权完全在境外使用。
(4)为客户提供技术开发服务以及与之相关的技术咨询服务,开具的同一张增值税普通发票上分别注明价款1000万元和159万元。
(5)购买电脑配件一批,取得的增值税专用发票上注明的价款1500万元、税额195万元。该批配件入库后因管理不善毁损10%、用于职工福利发放10%。
(6)进口铅蓄电池一批,关税完税价格为96万元,该批电池已报关,取得海关开具的进口增值税专用缴款书。
(7)在市区购入占地2000平方米的一处厂房,取得的增值税普通发票上注明不含税价款1200万元、税额60万元,已办理房屋权属转移登记。
(8)上月购进配件取得的增值税专用发票被税务机关认定为异常凭证,已申报抵扣进项税额60万元。
(其他相关资料:进口铅蓄电池关税税率10%,铅蓄电池消费税税率4%,当地契税税率为3%、城镇土地使用税年税额20元/平方米,上月末“应交税费——应交增值税”科目无借方余额。)
要求:根据上述资料,按照下列顺序计算回答问题。如有计算需计算出合计数。
(1)计算业务(1)的销项税额。
(2)判断业务(2)是否需要在2023年3月份缴纳增值税,并说明理由。
(3)判断业务(3)是否需要缴纳增值税,并说明理由。
(4)判断业务(4)是否免征增值税,并说明理由。
(5)计算业务(5)可抵扣的进项税额。
(6)计算业务(6)应缴纳的关税、进口环节增值税和消费税。
(7)计算业务(7)应缴纳的契税、2023年应缴纳的城镇土地使用税。
(8)计算该企业3月可抵扣的进项税额。
(9)计算该企业3月应向主管税务机关申报缴纳的增值税。
(10)计算该企业3月应缴纳的城市维护建设税、教育费附加和地方教育附加。
找试题 · 找答案 · 找资料 在线模考