简答题
税法
题号 #7049092
居民个人王某在某省会城市工作,其两个子女分别就读于中学和
小学。2019年王某与个人所得税汇算清缴相关的收入及支出如下:
(1)全年领取扣除按规定比例缴付的社保费用和住房公积金后的工资共计180000元,单位已为其预扣预缴个人所得税款9480元。
(2)在工作地所在城市无自有住房,租房居住每月支付房租5000元。将其位于另一城市的自有住房出租,每月取得租金收入4500元。
(其他相关资料:以上专项附加扣除均由王某100%扣除,王某当年并未向单位报送其专项附加扣除信息;不考虑出租房产涉及的其他税费。)
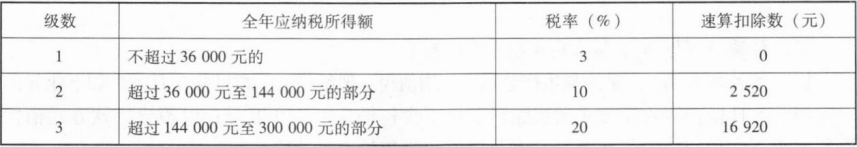
附:综合所得个人所得税税率表(部分)
要求:根据上述资料,按照下列序号回答问题,如有计算需计算出合计数。
(1)计算王某2019年度出租房产应缴纳的个人所得税。
(2)回答王某是否可以享受2019年度专项附加扣除,如果可以,回答办理的时间期限和受理税务机关。
(3)计算王某2019年度可申请的综合所得退税额。
(4)王某如需办理2019年度个人所得税汇算清缴,回答其可选择哪些办理的渠道。
参考答案
暂无
答案解析
(1)出租房产每月应纳个人所得税额=4500×(1—20%)×10%=360(元)
出租房产年度应纳个人所得税额=360×12=4320(元)
(2)可以享受2019年度专项附加扣除。
应在2020年(次年)3月1日至6月30日内,向纳税人任职受雇单位所在地主管税务机关办理汇算清缴时申报扣除。
(3)2019年综合所得应纳税所得额=180000—601300—12000×2—18000=780130(元)
2019年综合所得应纳个人所得税额=78000×10%一2520=5280(元)
2019年可申请综合所得退税额=9480—5280=4200(元)
(4)办理渠道有:网上税务局(个人所得税App)、邮寄和办税服务厅。
出租房产年度应纳个人所得税额=360×12=4320(元)
(2)可以享受2019年度专项附加扣除。
应在2020年(次年)3月1日至6月30日内,向纳税人任职受雇单位所在地主管税务机关办理汇算清缴时申报扣除。
(3)2019年综合所得应纳税所得额=180000—601300—12000×2—18000=780130(元)
2019年综合所得应纳个人所得税额=78000×10%一2520=5280(元)
2019年可申请综合所得退税额=9480—5280=4200(元)
(4)办理渠道有:网上税务局(个人所得税App)、邮寄和办税服务厅。
