单选题
期货投资分析
题号 #7052234
多元线性回归模型中,t检验服从自由度为()的t分布。
参考答案
C
答案解析
在多元线性回归模型中,t统计量为:
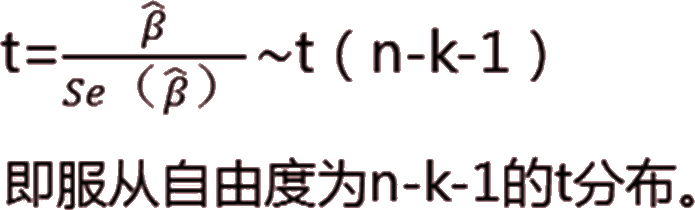
你可能感兴趣的试题
A.F检验;Q检验
B.t检验;F检验
C.F检验;t检验
D.t检验;Q检验
A.ARCH模型假定波动率不随时间变化
B.非负线性约束条件(ARCH/GARCH模型中所有估计参数必须非负)在估计ARCH/GARCH模型的参数的时候被违背
C.ARCH/GARCH模型都无法解释金融资产收益率中的杠杆效应
D.ARCH/GARCH模型没有在当期的条件异方差与条件均值之间建立联系