不定项选择题
期货投资分析
题号 #7052562
若采用3个月后到期的沪深300股指期货合约进行期现套利,期现套利的成本为20个指数点,则该合约的无套利区间()。
参考答案
A
答案解析
现实交易中,存在交易成本,持有成本模型会从定价公式变为定价区间,这个区间又称为无套利区间,本题中,3个月后到期的期货理论价格:
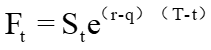
=2500×e(0.04-0.01)×(3/12)≈2518.82(点),当期货价格位于【2518.82-20,2518.82+20】这一区间,
即【2498.82,2538.82】时,无法进行期现套利。
=2500×e(0.04-0.01)×(3/12)≈2518.82(点),当期货价格位于【2518.82-20,2518.82+20】这一区间,
即【2498.82,2538.82】时,无法进行期现套利。
你可能感兴趣的试题
A.98.35
B.99.35
C.100.01
D.100.35
A.线性关系显著性检验
B.回归系数显著性检验
C.拟合优度检验
D.自相关和异方差检验