不定项选择题
期货投资分析
题号 #7052567
根据以下材料,回答题
以棕榈油期货价格P为被解释变量,豆油期货价格Y为解释变量进行一元线性回归分析。结果如下:
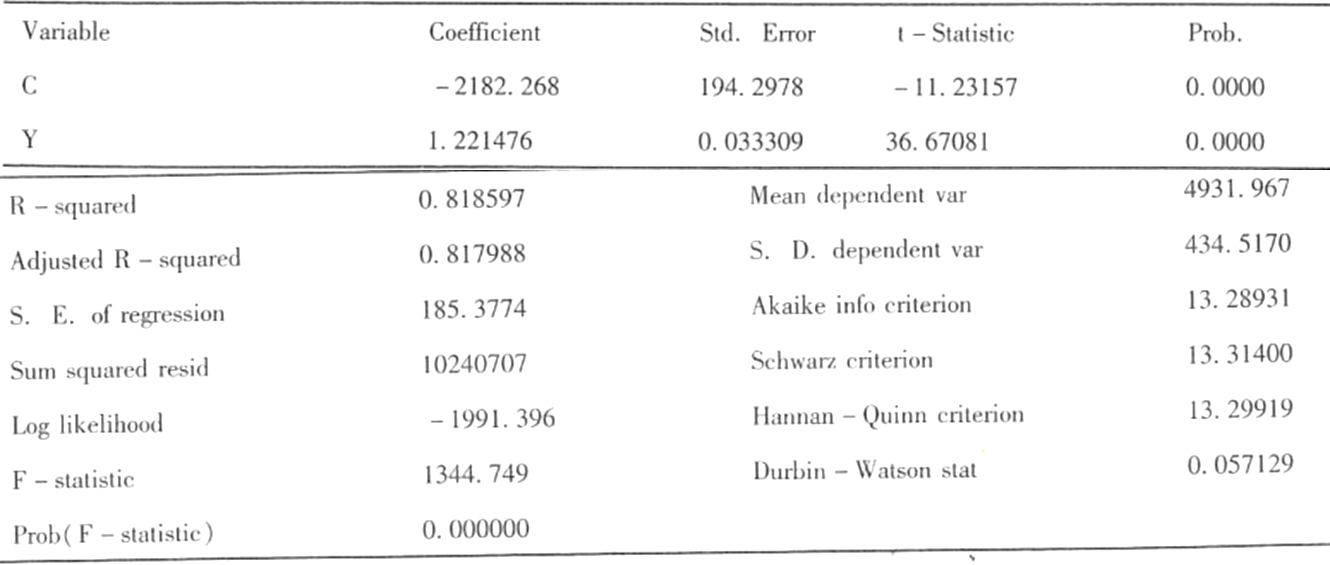
在显著性水平α=0.05条件下,豆油期价与棕榈油期价的线性关系()。
参考答案
D
答案解析
根据豆油期价与棕榈油期价一元线性回归的结果,P值为0.0000<0.05,在5%的显著性水平下拒绝了解释变量Y的系数为0的原假设,说明豆油期价与棕榈油期价的线性关系显著。