单选题
税法
题号 #7054656
某企业2023年3月在国内市场购置载货汽车2辆,支付价款75万元(不含增值税),另外支付车辆牌照费0.1万元、代办保险费2万元,分别收到车辆管理部门开具的行政事业性收费收据和保险公司开具的保险费发票。4月进口载货汽车1辆,5月受赠小汽车1辆,该小汽车受赠时原购置凭证上载明的金额为20万元。上述车辆全部为企业自用,下列关于该企业计缴车辆购置税计税依据的表述中,正确的是()。
参考答案
B
答案解析
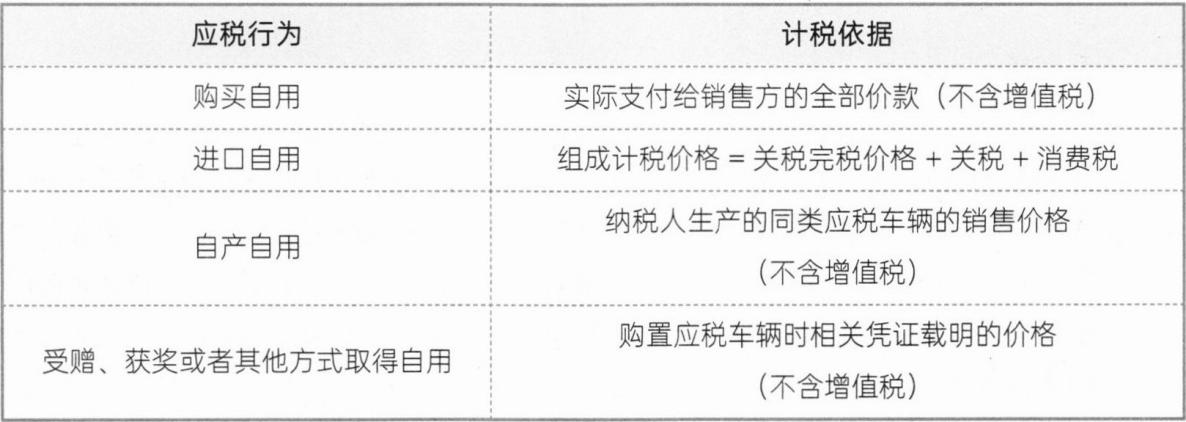
本题考查不同应税行为下车辆购置税计税依据的判定。选项B当选,进口车辆的计税依据=关税完税价格+关税+消费税,由于进口的是载货汽车,不是消费税应税范围,所以不包含消费税。选项AC不当选,国内购置载货汽车的计税依据为实际支付给销售方的全部价款(不含增值税),为75万元。上述计税价格不包括销售方代办保险等而向购买方收取的保险费,以及向购买方收取的代购买方缴纳的车辆购置税、车辆牌照费。选项D不当选,纳税人以受赠、获奖或者其他方式取得自用应税车辆的计税价格,按照购置应税车辆时相关凭证载明的价格确定。提示:不同应税行为下,车辆购置税计税依据总结。
你可能感兴趣的试题
A.纳税人应当自纳税义务发生之日起30日内申报缴纳车辆购置税
B.进口自用的应税车辆纳税义务发生时间为报关进口的当天
C.需要办理车辆登记注册手续的纳税人,向车辆登记地的主管税务机关申报纳税
D.购买自用的应税车辆,纳税义务发生时间为实际提车的当日
A.摩托车按“排气量”作为计税单位
B.游艇按“净吨位每吨”作为计税单位
C.商用货车按“每辆”作为计税单位
D.专业作业车按“整备质量每吨”作为计税单位