简答题
税法
题号 #7054736
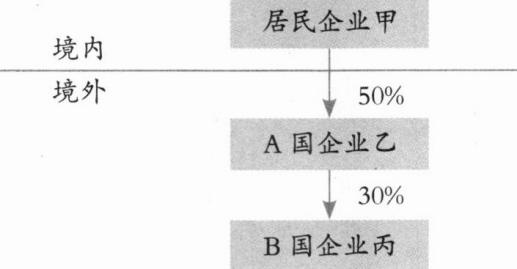
我国居民企业甲在境外进行了投资,相关投资架构及持股比例如下图所示:
2023年经营及分配状况如下:
(1)B国企业所得税税率为30%,预提所得税税率为12%,丙企业应纳税所得总额800万元,丙企业将部分税后利润按持股比例进行了分配。
(2)A国企业所得税税率为20%,预提所得税税率为10%,乙企业应纳税所得总额(该应纳税所得总额已包含投资收益还原计算的间接税款)1000万元。其中来自丙企业的投资收益100万元,按照12%的税率缴纳8国预提所得税12万元,乙企业在A国享受税收抵免后实际缴纳税款180万元,乙企业将全部税后利润按持股比例进行了分配。
(3)居民企业甲适用的企业所得税税率25%,其来自境内的应纳税所得额为2400万元。
要求:
不考虑其他条件,根据上述资料,按照下列序号回答问题,如有计算需计算出合计数。
(1)简述居民企业可适用境外所得税收抵免的税额范围。
(2)判断企业丙分回企业甲的投资收益能否适用间接抵免优惠政策,并说明理由。
(5)判断企业乙分回企业甲的投资收益能否适用间接抵免优惠政策,并说明理由。
(4)计算企业乙所纳税额属于由企业甲负担的税额。
(5)计算企业甲取得来源于企业乙投资收益的抵免限额。
(6)计算企业甲取得来源于企业乙投资收益的实际抵免额:
参考答案
暂无
答案解析
(1)居民企业可以就其取得的境外所得直接缴纳和间接负担的境外企业所得税性质的税额进行抵免。
(2)不适用间接抵免的优惠政策。
丙由上一层企业乙直接持有30%,大于20%;居民企业甲不直接持股丙企业,则计算通过符合抵免条件的外国公司乙的间接持股的比例之和=50%×30%=15%,小于20%,不符合条件,不能适用间接抵免的政策。
说明:间接抵免的适用范围为居民企业从其符合规定的境外子公司取得的股息、红利等权益性投资收益所得。
理由:
符合规定是指:根据直接或者间接持股方式合计持股20%以上(含20%,下同)的规定层级的外国企业股份,由此应分得的股息、红利等权益性投资收益。除另有规定外,有居民企业直接或间接持股20%以上股份的外国企业,限于符合以下持股方式的五层外国企业。
第一层:企业直接持有20%以上股份的外国企业。
第二层至第五层:单一上一层外国企业直接持有20%以上股份,且由该企业直接持有或通过一个或多个符合规定持股方式的外国企业间接持有总和达到20%以上股份的外国企业。
(3)可以适用间接抵免的优惠政策。
理由:居民企业直接持有A国乙企业20%以上股份,符合条件。
(4)应由企业甲负担的税款=(180+12)×808×50%÷808=96(万元)。
说明:本层企业所纳税额中由一家上一层企业负担的税额=(本层企业就利润和投资收益实际
缴纳的税额+符合条件的由本层企业间接负担的税额)×本层企业向一家上一层企业分配的股息一本层企业所得税后利润额。
乙企业就利润在A国缴纳的企业所得税税额为180万,另就从丙企业分得的投资收益实际缴纳税额(B国的预提所得税)12万元。此外,题目中只给出了乙企业应纳税所得总额,是税前的所得,需要计算得出乙企业的税后利润=1000—180—12=808(万元)。
(5)抵免限额=(808×50%+96)×25%=125(万元)。
说明:计算抵免限额有下列两种方法,上述公式中用的是方法一,考试中用方法二会更为简便。
方法一:某国(地区)所得税抵免限额=来源于某国(地区)的应纳税所得额×我国企业所得税税率,公式中“来源于某国(地区)的应纳税所得额”是税前所得,所以要换算为含税所得。
A国的含税境外所得应为税后利润的50%(按持股比例计算),再加上乙企业所纳税额中由甲企业负担的部分税额(上一步骤中已经计算出来)=808×50%+96=500(万元)。
方法二:用乙企业的全部应纳税所得总额按照甲企业的持股比例计算=1000×50%=500(万元)。
(6)居民企业甲针对从企业乙分回的利润直接实际缴纳的所得税税额=808×50%×10%(乙企业利润分配的预提所得税)+96[应由居民企业甲间接负担的境外所得税税额(4)中的计算结果]=136.4(万元)。
因为136.4万元>125万元,选择小者作为实际抵免,所以企业甲取得来源于企业乙投资收益的实际抵免额为抵免限额125万元。
说明:比较实缴的境外所得税税额和抵免限额,采用孰低原则。
(2)不适用间接抵免的优惠政策。
丙由上一层企业乙直接持有30%,大于20%;居民企业甲不直接持股丙企业,则计算通过符合抵免条件的外国公司乙的间接持股的比例之和=50%×30%=15%,小于20%,不符合条件,不能适用间接抵免的政策。
说明:间接抵免的适用范围为居民企业从其符合规定的境外子公司取得的股息、红利等权益性投资收益所得。
理由:
符合规定是指:根据直接或者间接持股方式合计持股20%以上(含20%,下同)的规定层级的外国企业股份,由此应分得的股息、红利等权益性投资收益。除另有规定外,有居民企业直接或间接持股20%以上股份的外国企业,限于符合以下持股方式的五层外国企业。
第一层:企业直接持有20%以上股份的外国企业。
第二层至第五层:单一上一层外国企业直接持有20%以上股份,且由该企业直接持有或通过一个或多个符合规定持股方式的外国企业间接持有总和达到20%以上股份的外国企业。
(3)可以适用间接抵免的优惠政策。
理由:居民企业直接持有A国乙企业20%以上股份,符合条件。
(4)应由企业甲负担的税款=(180+12)×808×50%÷808=96(万元)。
说明:本层企业所纳税额中由一家上一层企业负担的税额=(本层企业就利润和投资收益实际
缴纳的税额+符合条件的由本层企业间接负担的税额)×本层企业向一家上一层企业分配的股息一本层企业所得税后利润额。
乙企业就利润在A国缴纳的企业所得税税额为180万,另就从丙企业分得的投资收益实际缴纳税额(B国的预提所得税)12万元。此外,题目中只给出了乙企业应纳税所得总额,是税前的所得,需要计算得出乙企业的税后利润=1000—180—12=808(万元)。
(5)抵免限额=(808×50%+96)×25%=125(万元)。
说明:计算抵免限额有下列两种方法,上述公式中用的是方法一,考试中用方法二会更为简便。
方法一:某国(地区)所得税抵免限额=来源于某国(地区)的应纳税所得额×我国企业所得税税率,公式中“来源于某国(地区)的应纳税所得额”是税前所得,所以要换算为含税所得。
A国的含税境外所得应为税后利润的50%(按持股比例计算),再加上乙企业所纳税额中由甲企业负担的部分税额(上一步骤中已经计算出来)=808×50%+96=500(万元)。
方法二:用乙企业的全部应纳税所得总额按照甲企业的持股比例计算=1000×50%=500(万元)。
(6)居民企业甲针对从企业乙分回的利润直接实际缴纳的所得税税额=808×50%×10%(乙企业利润分配的预提所得税)+96[应由居民企业甲间接负担的境外所得税税额(4)中的计算结果]=136.4(万元)。
因为136.4万元>125万元,选择小者作为实际抵免,所以企业甲取得来源于企业乙投资收益的实际抵免额为抵免限额125万元。
说明:比较实缴的境外所得税税额和抵免限额,采用孰低原则。
你可能感兴趣的试题
A.全球营业收入100亿欧元以上且利润率20%以上的跨国企业
B.全球营业收入200亿欧元以上的跨国企业
C.全球营业收入200亿欧元以上且利润率10%以上的跨国企业
D.全球营业收入200亿欧元以上且利润率10%以上的从事受监管金融服务的跨国企业
A.10%
B.15%
C.20%
D.25%
A.约翰连续在中国境内停留9个月.独立从事劳务取得的所得
B.约翰在中国独立从事劳务,连续12个月中在中国停留未超过183天且在中国也未设有固定基地.但由中国境内企业支付的所得
C.约翰在中国境内租了一间办公室独立从事劳务,只停留了3个月,期间在中国境内取得的所得
D.约翰被外派到中国某一家外商企业四个月.在中国取得的由新加坡的企业负担并支付的所得