简答题
财务成本管理
题号 #7058729
甲公司目前生产一种产品,该产品的适销期预计还有4年,公司计划4年后停产该产品。生产该产品的设备已经使用5年,比较陈旧.运行成本(人工费、维修费和能源消耗等)和残次品率较高。目前市场上出现了一种新设备,其生产能力、生产产品的质量与现有设备相同。新设备虽然购置成本较高,但运行成本较低.并且可以减少存货占用资金、降低残次品率。除此以外的其他方面.新设备与旧设备没有显著差别。
甲公司正在研究是否应将现有旧设备更换为新设备,有关资料如下:
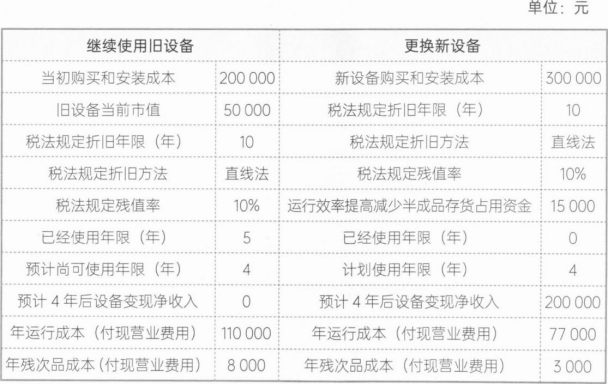
甲公司更新设备投资的资本成本为10%,所得税税率为25%。
要求:
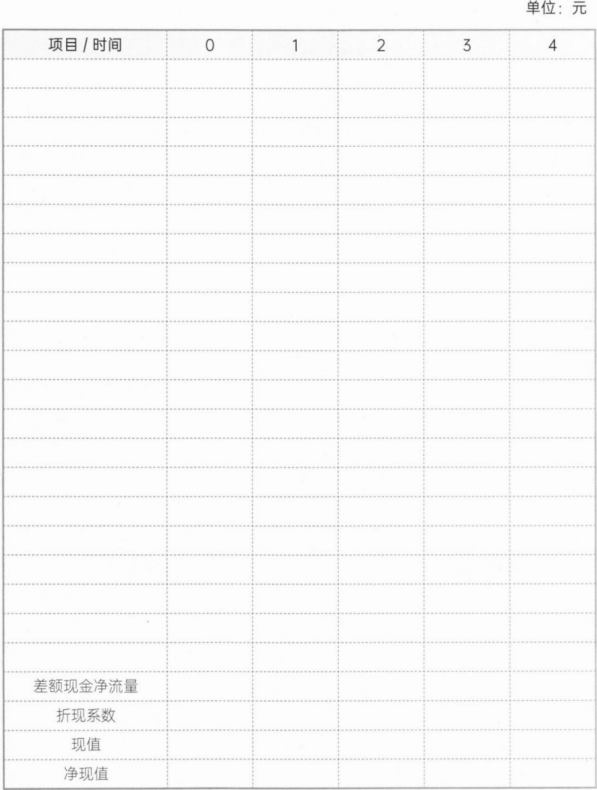
(1)采用差额分析法,计算甲公司出售旧设备购置新设备方案的净现值,并据此判断是否实施更新设备的方案(计算结果填入给定表格内,无须列出计算过程)。
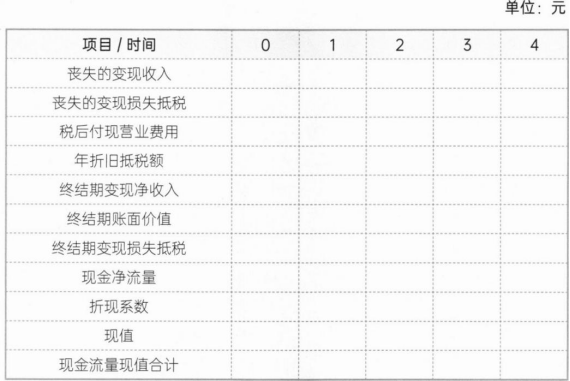
(2)①计算甲公司继续使用旧设备的相关现金流量总现值(计算结果填入给定表格内,无须列出计算过程)。
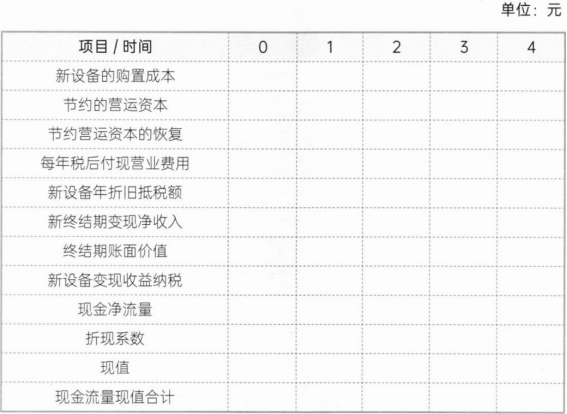
②计算甲公司更换新设备方案的相关现金流量总现值(计算结果填入给定表格内,无须列出计算过程)。
③计算两个方案的平均年成本,并判断是否实施更新设备的方案。
参考答案
暂无
答案解析
(1)
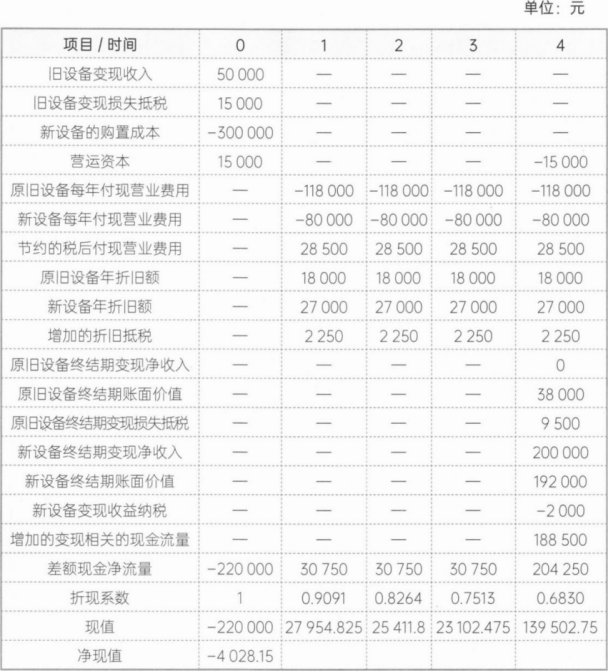
由于净现值小于0,因此不应实施更新设备的方案。
(2)①继续使用旧设备。
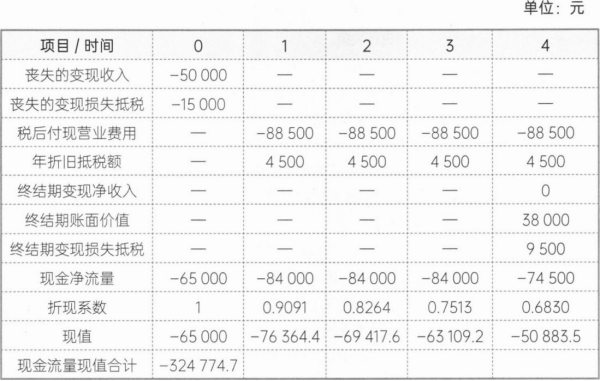
②更换新设备。
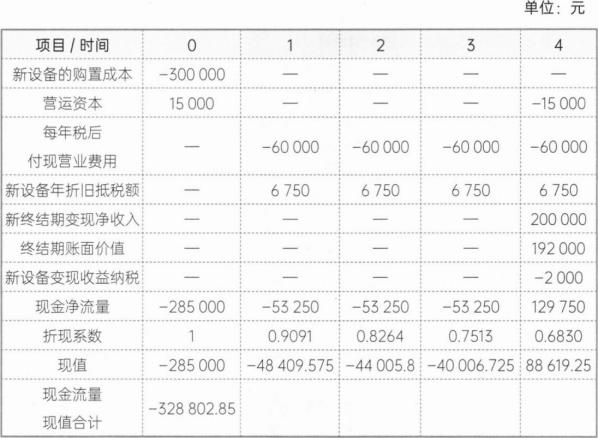
③继续使用旧设备的平均年成本=324774.7÷(P/A,10%,4)=10245,5.82(元)。
使用新设备的平均年成本=32880285÷(P/A,10%,4)=103726.57(元)
由于继续使用旧设备的平均年成本比较低.因此不应当实施设备更新方案。
提不:
(1)固定资产更新决策是继续使用旧设备与购置新设备的选择。进行决策时,通常有两种方法:第一种方法是采用差额分析法:第二种方法是将沿用旧设备与购置新设备视作两个互斥项目,通过计算其平均年成本进行决策。
本题第一问要求采用第一种方法,第二问要求采用第二种方法。采用第一种方法计算时,需要同时考虑出售旧设备引起的增量现金流量和购置新设备引起的增量现金流量,整体计算难度较高。另外,如果新旧设备的未来使用年限不同,则会出现某些年份无法计算其差额现金流量的情况,所以第一种方法只适用于未来使用年限相同时的决策。
第二种方法计算思路相对比较简单,不论未来使用年限是否相同,均可适用。实务中,通常采用第二种方法进行决策。但考试时,如果题目有要求,则一定要按照题目要求的方法去作答。
(2)旧设备相关指标计算说明:
①旧设备每年折旧=200000×(1—10%)÷10=18000(元)。
②旧设备目前账面价值=200000—18000×5=110000(元)。
③如果现在将旧设备出售,将得到50000元的变现收入.而此时该设备的账面价值为110000元,变现损失为60000元,变现损失抵税=60000×25%=15000(元),如果将旧设备出售,得到的现金流入合计额=50000+15000=65000(元),因此继续使用旧设备的机会成本为65000元。
④4年后变现价值为0元,账面价值=200000—18000×9=58000(元),变现损失抵
税=58000×25%=9500(元)。
(3)新设备相关现金流量指标计算说明:
①新设备每年折旧=300000×(1-10%)/10=27000(元)。
②折旧抵税=27000×25%=6750(元)。
③第4年年末账面价值=300000—27000×4=192000(元)。
④6年后变现利得纳税=(200000—192000)×25%=2000(元)。
⑤更换新设备,运行效率提高会减少半成品存货占用资金.即使用新设备期间会导致营运资金节约15000元,相当于现金流入。寿命期末可以收回的营运资金减少了15000元,相当于现金流出。
由于净现值小于0,因此不应实施更新设备的方案。
(2)①继续使用旧设备。
②更换新设备。
③继续使用旧设备的平均年成本=324774.7÷(P/A,10%,4)=10245,5.82(元)。
使用新设备的平均年成本=32880285÷(P/A,10%,4)=103726.57(元)
由于继续使用旧设备的平均年成本比较低.因此不应当实施设备更新方案。
提不:
(1)固定资产更新决策是继续使用旧设备与购置新设备的选择。进行决策时,通常有两种方法:第一种方法是采用差额分析法:第二种方法是将沿用旧设备与购置新设备视作两个互斥项目,通过计算其平均年成本进行决策。
本题第一问要求采用第一种方法,第二问要求采用第二种方法。采用第一种方法计算时,需要同时考虑出售旧设备引起的增量现金流量和购置新设备引起的增量现金流量,整体计算难度较高。另外,如果新旧设备的未来使用年限不同,则会出现某些年份无法计算其差额现金流量的情况,所以第一种方法只适用于未来使用年限相同时的决策。
第二种方法计算思路相对比较简单,不论未来使用年限是否相同,均可适用。实务中,通常采用第二种方法进行决策。但考试时,如果题目有要求,则一定要按照题目要求的方法去作答。
(2)旧设备相关指标计算说明:
①旧设备每年折旧=200000×(1—10%)÷10=18000(元)。
②旧设备目前账面价值=200000—18000×5=110000(元)。
③如果现在将旧设备出售,将得到50000元的变现收入.而此时该设备的账面价值为110000元,变现损失为60000元,变现损失抵税=60000×25%=15000(元),如果将旧设备出售,得到的现金流入合计额=50000+15000=65000(元),因此继续使用旧设备的机会成本为65000元。
④4年后变现价值为0元,账面价值=200000—18000×9=58000(元),变现损失抵
税=58000×25%=9500(元)。
(3)新设备相关现金流量指标计算说明:
①新设备每年折旧=300000×(1-10%)/10=27000(元)。
②折旧抵税=27000×25%=6750(元)。
③第4年年末账面价值=300000—27000×4=192000(元)。
④6年后变现利得纳税=(200000—192000)×25%=2000(元)。
⑤更换新设备,运行效率提高会减少半成品存货占用资金.即使用新设备期间会导致营运资金节约15000元,相当于现金流入。寿命期末可以收回的营运资金减少了15000元,相当于现金流出。
你可能感兴趣的试题
A.20
B.-20
C.28
D.-28
A.2023年11月26日,甲公司股票每股市价15元
B.2023年9月26日,甲公司股票每股市价20元
C.2023年11月26日,甲公司股票每股市价20元
D.2023年9月26日,甲公司股票每股市价15元
A.多头看涨期权到期日价值为6元
B.空头看涨期权到期日价值为一6元
C.多头看涨期权净损益为一2元
D.空头看涨期权净损益为一2元