简答题
财务成本管理
题号 #7058786
甲公司是一家投资公司,拟于2024年初以18000万元收购乙公司全部股权,为分析收购方案可行性,收集资料如下:
(1)乙公司是一家传统汽车零部件制造企业,收购前处于稳定增长状态,增长率7.5%。2025年净利润750万元。当年取得的利润在当年分配.股利支付率80%。2025年末(当年利润分配后)净经营资产4500万元,净负债2150万元。
(2)收购后,甲公司将通过拓宽销售渠道、提高管理水平、降低成本费用等多种方式,提高乙公司的销售增长率和营业净利率。预计乙公司2024年营业收入6000万元,
2025年营业收入比2024年增长10%,2026年进入稳定增长状态。增长率8%。
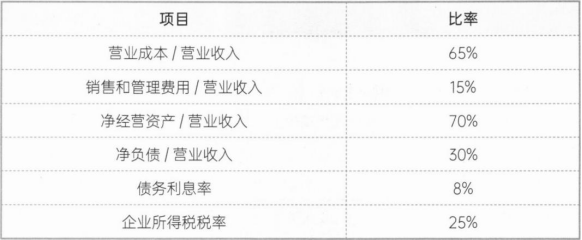
(5)收购后,预计乙公司相关财务比率保持稳定,具体如下:
(4)乙公司股票等风险投资必要报酬率收购前为115%,收购后为11%。
(5)假设各年现金流量均发生在年末。
要求:
(1)如果不收购,采用股利现金折现模型,估计2024年初乙公司股权价值。
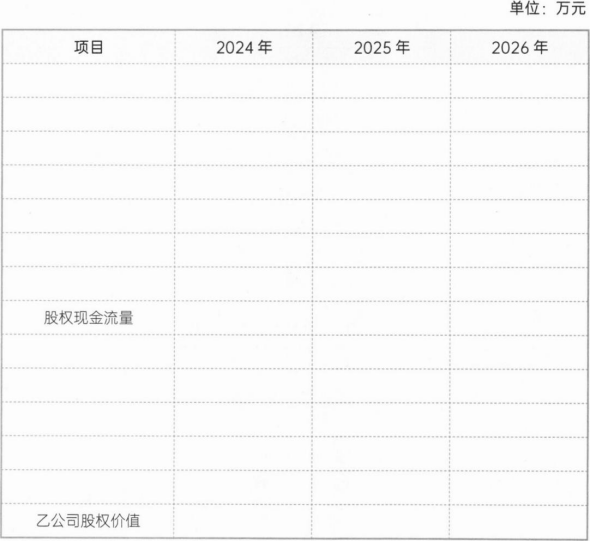
(2)如果收购,采用股权现金流量折现模型,估计2024年初乙公司股权价值(计算过程和结果填入下方表格中)。
(5)计算该收购产生的控股权溢价、为乙公司原股东带来的净现值、为甲公司带来的净现值。
(4)判断甲公司收购是否可行,并简要说明理由。
参考答案
暂无
答案解析
(1)2024年初股权价值=750×80%×(1+7.5%)÷(115%-7.5%)=16125(万元)。
(2)如果收购,采用股权现金流量折现模型,2024年初乙公司股权价值的估算如下表所示:
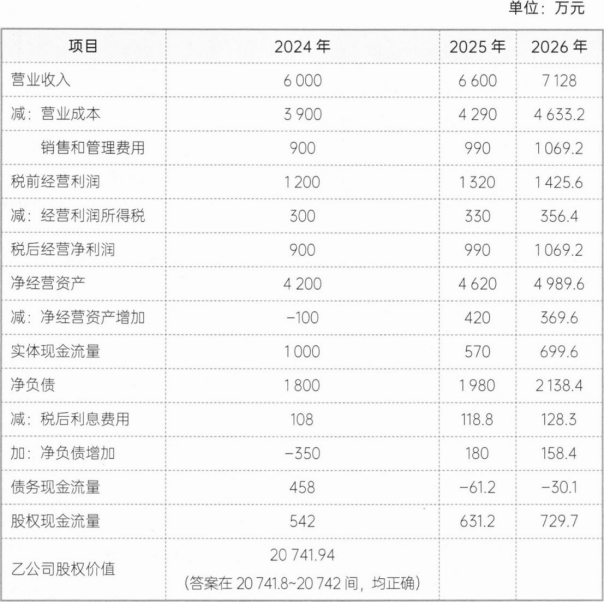
2026年及以后各年现金流量的现值=729.7÷(11%一8%)÷(1+11%)2=19741.36(万元)
2024年初乙公司股权价值=542÷(1+11%)+631.2÷(1+11%)2+19741.36=20741.94(万元)
(5)收购产生的控股权溢价=V(新的)一V(旧的)=20741.94—16125=4616.94(万元)。
(答案在4616.8万元一4617万元之间,均正确)
收购为乙公司原股东带来的净现值=18000—16125=1875(万元)
收购为甲公司带来的净现值=20741.94—18000=274194(万元)
(答案在27418万元一2742万元之间,均正确)
(4)收购可行,因为收购为甲公司和乙公司原股东都带来了正的净现值。
(2)如果收购,采用股权现金流量折现模型,2024年初乙公司股权价值的估算如下表所示:
2026年及以后各年现金流量的现值=729.7÷(11%一8%)÷(1+11%)2=19741.36(万元)
2024年初乙公司股权价值=542÷(1+11%)+631.2÷(1+11%)2+19741.36=20741.94(万元)
(5)收购产生的控股权溢价=V(新的)一V(旧的)=20741.94—16125=4616.94(万元)。
(答案在4616.8万元一4617万元之间,均正确)
收购为乙公司原股东带来的净现值=18000—16125=1875(万元)
收购为甲公司带来的净现值=20741.94—18000=274194(万元)
(答案在27418万元一2742万元之间,均正确)
(4)收购可行,因为收购为甲公司和乙公司原股东都带来了正的净现值。
你可能感兴趣的试题
A.市场参与者对公司未来的收益与风险的预期是相同的
A.市场参与者对公司未来的收益与风险的预期是相同的
B.公司或个人投资者的所有债务利率均为0,与债务数量无关
B.公司或个人投资者的所有债务利率均为0,与债务数量无关
C.在股票与债券进行交易的市场中没有交易成本
C.在股票与债券进行交易的市场中没有交易成本
D.全部现金流是永续的
D.全部现金流是永续的
A.降低财务杠杆,企业加权平均资本成本随之上升
B.提高财务杠杆,企业价值随之增加
C.提高财务杠杆,企业股权资本成本随之上升
D.降低财务杠杆,企业价值随之增加