简答题
财务成本管理
题号 #7058828
H公司是一个高成长的公司,适用的所得税税率为25%,目前每股价格为20元,每股股利为1元,股利预期增长率为6%。公司现在急需筹集资金5000万元,有以下三个备选方案:
方案1:按照目前市价增发股票250万股。
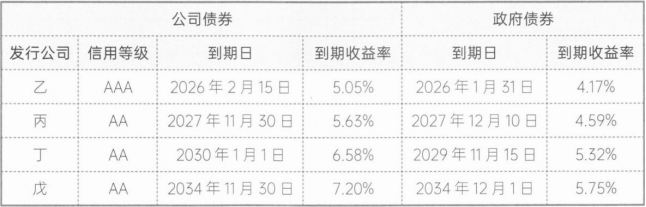
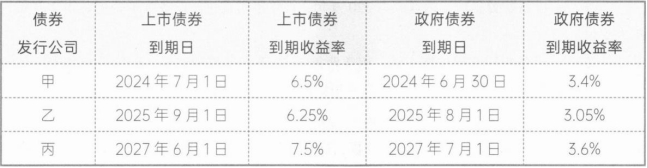
方案2:平价发行10年期的长期债券。目前新发行的10年期政府债券到期收益率为3.6%。H公司的信用级别为AAA级,目前上市交易的AAA级公司债券有3种,这3种公司债券及与其到期日接近的政府债券到期收益率如下表所示:
方案3:平价发行10年期的可转换债券,债券面值为每份1000元,票面利率为5%,每年年末付息一次,转换价格为25元,不可赎回期为5年,5年后可转换债券的赎回价格为1050元,此后每年递减10元。假设等风险普通债券的市场利率为7%。
要求:
(1)计算按方案1发行股票的资本成本。
(2)计算按方案2发行债券的税前资本成本。
(5)根据方案3,计算第5年年末可转换债券的底线价值,并计算按方案3发行可转换债券的税前资本成本。
(4)判断方案3是否可行并解释原因。如果方案3不可行,请提出三种可行的具体修改建议(例如:票面利率至少提高到多少,方案才是可行的。修改发行方案时,债券的面值、期限、付息方式均不能改变,不可赎回期的改变以年为最小单位,赎回价格的确定方式不变)。
参考答案
暂无
答案解析
(1)股票的资本成本=1×(1+6%)÷20+6%=11.3%。
(2)债券的税前资本成本=3.6%+[(6.5%-3.4%)+(6.25%--3.05%)+(7.59%-3.6%)]÷3=7%。
(3)第5年年末纯债券价值=1000×5%×(P/A,7%,5)+1000×(P/F,7%,5)=918.01(元)。
第5年年末转换价值=1000÷25×20×(1+6%)5=1070.58(元)
底线价值为纯债券价值和转化价值中的较高者,所以第5年年末可转换债券的底线价值为
1070.58元。
设可转换债券的税前资本成本为K,则:
1000=1000×5%×(P/A,K,5)+1070.58×(P/F.K,5)
当K=6%时,
1000×5%×(P/A,6%,5)+1070.58×(P/F,6%,5)=50×4.2124+1070.58×0.7473=1010.66
当K=7%时,
1000×5%×(P/A,7%,5)+1070.58×(P/F,7%。5)=50×4.1002+1070.58×0.7130=968.33
(K-6%)÷(7%-6%)=(1000-1010.66)÷(968.33-1010.66)
解得:K=6.25%。即可转换债券的税前资本成本为6.25%。
(4)不可行。由于可转换债券的税前资本成本6.25%小于等风险普通债券的市场利率7%,对投资人没有吸引力。
可转换债券税前资本成本应当在等风险普通债券的市场利率和税前普通股资本成本之间。
税前普通股资本成本=11.3%÷(1-25%)=15.07%,因此可转换债券的税前资本成本应当介于7%和15.07%之间。
调整建议1:
至少提高票面利率至W,其他因素不变,此时可转换债券的税前资本成本为7%:
根据:1000=1000×W×(P/A,7%。5)+1070.58×(P/F,7%,5)。
可知:W=5.77%。
即票面利率至少提高到5.77%。
调整建议2:
降低转换价格到Y元,其他条件不变,此时可转换债券的税前资本成本为7%:
第5年年末的转换价值=1000÷Y×20×(F/P,6%,5)=26764÷Y
1000=1000×5%×(P/A,7%,5)+26764÷Y×(P/F,7%,5)
解得:Y=24.00(元)。
即至少把转换价格降低到24.00元。
调整建议3:
延长不可赎回期至7年。
第7年年末的纯债券价值=1000×5%×(P/A,7%,3)+1000×(P/F,7%,3)=947.52(元)
第7年年末的转换价值=1000÷25×20×(1+6%)7=1202.90(元)
由于第7年年末的转换价值高于赎回价值,因此投资者会在第7年年末转股。设可转换债券的税前资本成本为K,则:
1000=1000×5%×(P/A,K,7)+1202.90×(P/F,K.7)
1000=50×(P/A,K,7)+1202.90×(P/F,K,7)
当K=7%时,
50×(P/A,7%,7)+1202.90×(P/F,7%,7)=50×5.3893+1202.90×0.6227=1018.51
当K=8%时,
50×(P/A,8%,7)+1202.90×(P/F,8%,7)=50×5.2064+1202.90×0.5835=962.21
利用内插法,可得K=7.33%,符合介于7%和15.07%之间的条件,故可行。
提示:
(1)纯债券价值是不考虑转股权的可转换公司债券价值,任何一个时间点的纯债券价值等于该时点未来利息和本金的现值。本题中可转换债券期限为10年,则第5年年末的纯债券价值等于第6~10年利息和第10年本金在第5年年末的价值。
(2)延长不可赎回期至7年,是如何判断的呢?此处的判断方法和内插法测算时的试错是类似的,结果并不一定非得是7年,只要延长不可赎回期后,能够使资本成本满足条件,就都可以。
(2)债券的税前资本成本=3.6%+[(6.5%-3.4%)+(6.25%--3.05%)+(7.59%-3.6%)]÷3=7%。
(3)第5年年末纯债券价值=1000×5%×(P/A,7%,5)+1000×(P/F,7%,5)=918.01(元)。
第5年年末转换价值=1000÷25×20×(1+6%)5=1070.58(元)
底线价值为纯债券价值和转化价值中的较高者,所以第5年年末可转换债券的底线价值为
1070.58元。
设可转换债券的税前资本成本为K,则:
1000=1000×5%×(P/A,K,5)+1070.58×(P/F.K,5)
当K=6%时,
1000×5%×(P/A,6%,5)+1070.58×(P/F,6%,5)=50×4.2124+1070.58×0.7473=1010.66
当K=7%时,
1000×5%×(P/A,7%,5)+1070.58×(P/F,7%。5)=50×4.1002+1070.58×0.7130=968.33
(K-6%)÷(7%-6%)=(1000-1010.66)÷(968.33-1010.66)
解得:K=6.25%。即可转换债券的税前资本成本为6.25%。
(4)不可行。由于可转换债券的税前资本成本6.25%小于等风险普通债券的市场利率7%,对投资人没有吸引力。
可转换债券税前资本成本应当在等风险普通债券的市场利率和税前普通股资本成本之间。
税前普通股资本成本=11.3%÷(1-25%)=15.07%,因此可转换债券的税前资本成本应当介于7%和15.07%之间。
调整建议1:
至少提高票面利率至W,其他因素不变,此时可转换债券的税前资本成本为7%:
根据:1000=1000×W×(P/A,7%。5)+1070.58×(P/F,7%,5)。
可知:W=5.77%。
即票面利率至少提高到5.77%。
调整建议2:
降低转换价格到Y元,其他条件不变,此时可转换债券的税前资本成本为7%:
第5年年末的转换价值=1000÷Y×20×(F/P,6%,5)=26764÷Y
1000=1000×5%×(P/A,7%,5)+26764÷Y×(P/F,7%,5)
解得:Y=24.00(元)。
即至少把转换价格降低到24.00元。
调整建议3:
延长不可赎回期至7年。
第7年年末的纯债券价值=1000×5%×(P/A,7%,3)+1000×(P/F,7%,3)=947.52(元)
第7年年末的转换价值=1000÷25×20×(1+6%)7=1202.90(元)
由于第7年年末的转换价值高于赎回价值,因此投资者会在第7年年末转股。设可转换债券的税前资本成本为K,则:
1000=1000×5%×(P/A,K,7)+1202.90×(P/F,K.7)
1000=50×(P/A,K,7)+1202.90×(P/F,K,7)
当K=7%时,
50×(P/A,7%,7)+1202.90×(P/F,7%,7)=50×5.3893+1202.90×0.6227=1018.51
当K=8%时,
50×(P/A,8%,7)+1202.90×(P/F,8%,7)=50×5.2064+1202.90×0.5835=962.21
利用内插法,可得K=7.33%,符合介于7%和15.07%之间的条件,故可行。
提示:
(1)纯债券价值是不考虑转股权的可转换公司债券价值,任何一个时间点的纯债券价值等于该时点未来利息和本金的现值。本题中可转换债券期限为10年,则第5年年末的纯债券价值等于第6~10年利息和第10年本金在第5年年末的价值。
(2)延长不可赎回期至7年,是如何判断的呢?此处的判断方法和内插法测算时的试错是类似的,结果并不一定非得是7年,只要延长不可赎回期后,能够使资本成本满足条件,就都可以。