简答题
财务成本管理
题号 #7058962
甲公司是一家制造企业,生产A、B两种产品,按照客户订单分批组织生产,采用分批法核算产品成本。由于产品生产工艺稳定,机械化程度较高,制造费用在总成本中所占比重较大,公司采用作业成本法按实际分配率分配制造费用。公司设有三个作业成本库:材料切割作业库,以切割次数作为成本动因;机器加工作业库,以机器工时作为成本动因;产品组装作业库,以人工工时作为成本动因。
2023年9月,公司将客户本月订购A产品的18个订单合并成901A批,合计生产2000件产品;本月订购B产品的6个订单合并成9028批,合计生产8000件产品。A、B产品各自领用X材料,共同耗用Y材料,X、Y材料在各批次开工时一次领用,依次经材料切割、机器加工、产品组装三个作业完成生产。其中,材料切割在各批次开工时一次完成,机器加工和产品组装随完工进度陆续均匀发生。
9月末,901A批产品全部完工,9028批产品有4000件完工,4000件尚未完工。902B未完工产品机器加工完工进度50%,产品组装尚未开始。9028生产成本采用约当产量法(加权平均法)在完工产品和月末在产品之间进行分配。
其他相关成本资料如下:
(1)本月直接材料费用。
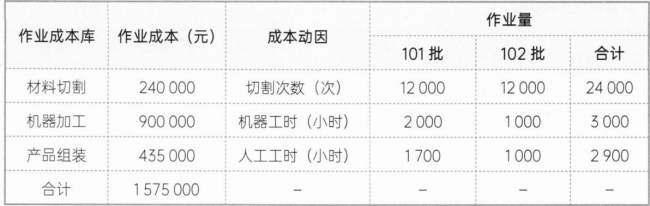
901A、9028领用×材料的成本分别为160000元、100000元;共同耗用Y材料20000千克,单价5元/千克,本月901A、9028的Y材料单耗相同,按产品产量进行分配。
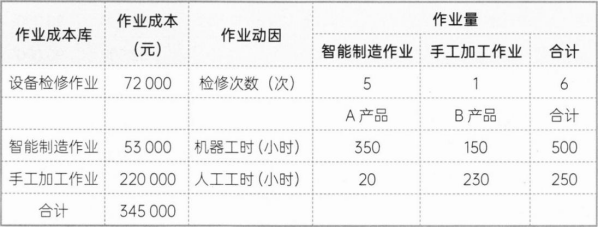
(2)本月制造费用。
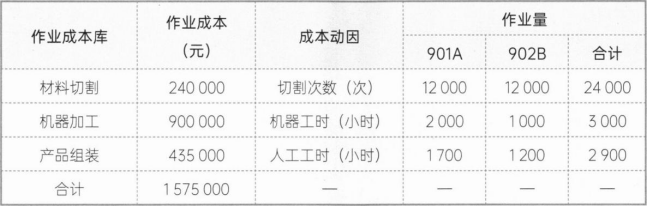
要求:
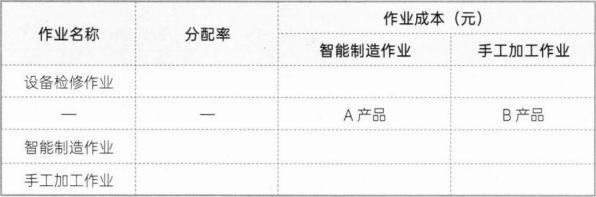
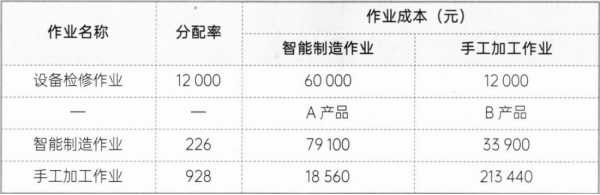
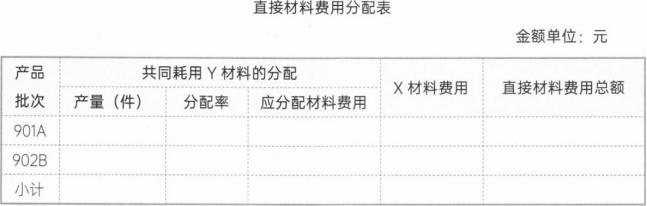
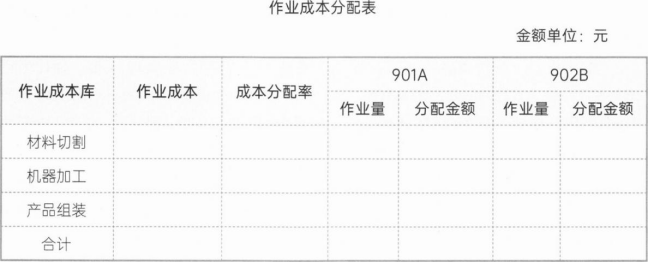
(1)编制直接材料费用分配表、作业成本分配表(结果填入下方表格中,不用列出计算过程)。
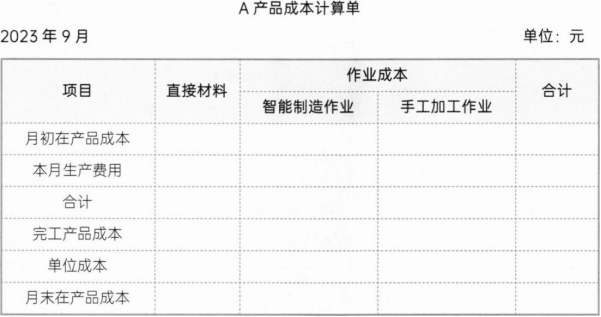
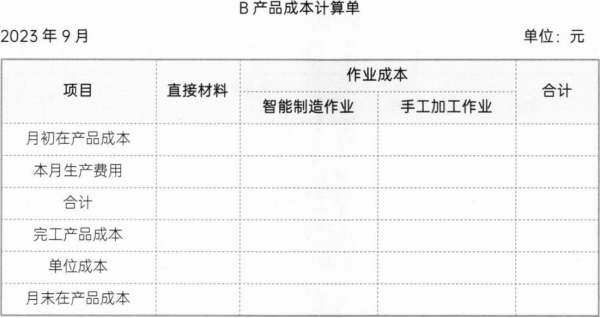
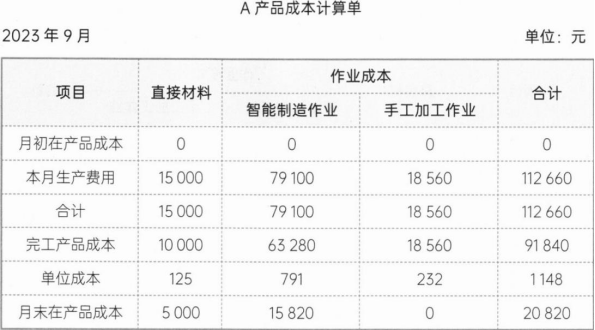
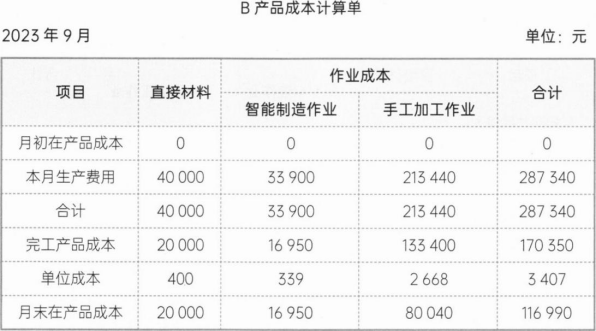
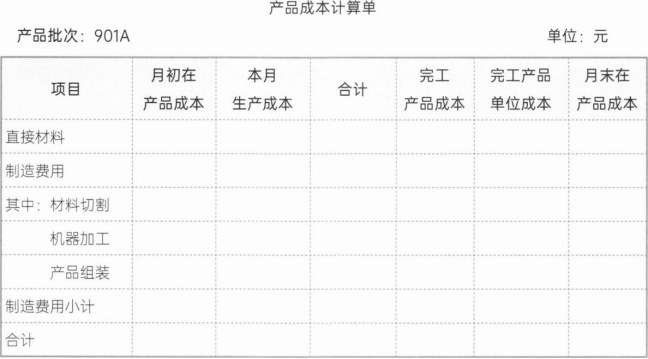
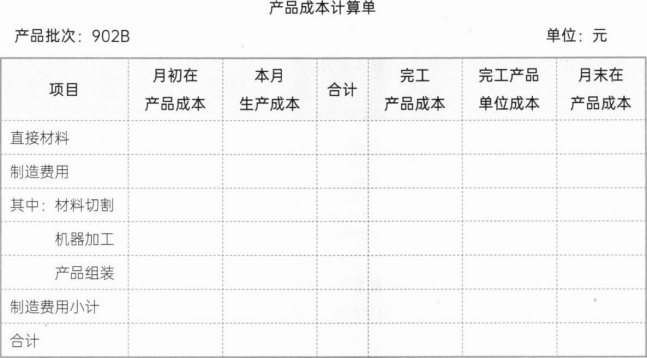
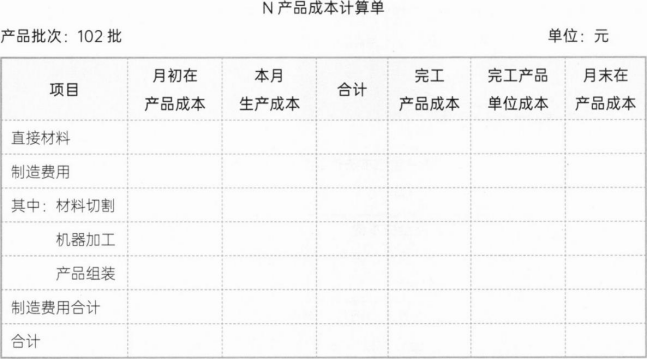
(2)编制901A、902B的产品成本计算单(结果填入下方表格中,不用列出计算过程)。
参考答案
暂无
答案解析
(1)
(2)
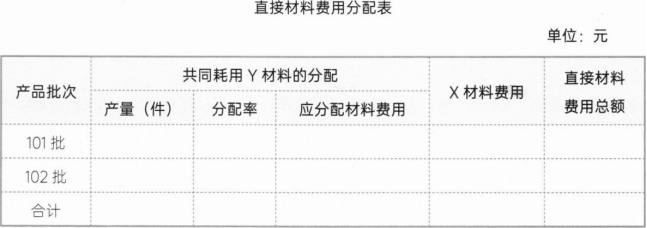
(1)直接材料费用分配表。
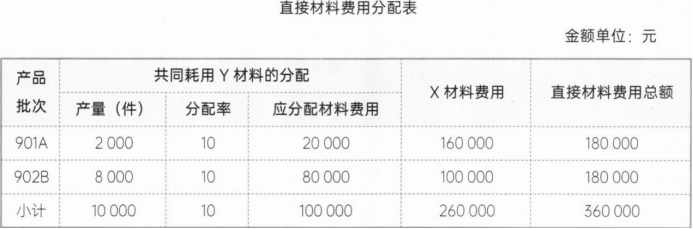
901A和902B共同耗用Y材料,单耗相同,按产品产量进行分配,分配率=20000×5-(2000+8000)=10(元/件),901A应负担的Y材料费用=2000×10=20000(元),902B应负担的Y材料费用=8000×10=80000(元),两产品分别领用×材料,×材料的成本不需要分配,直接计入各自产品成本。
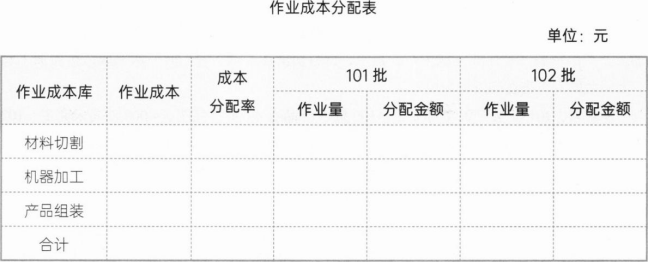
(2)作业成本分配表。
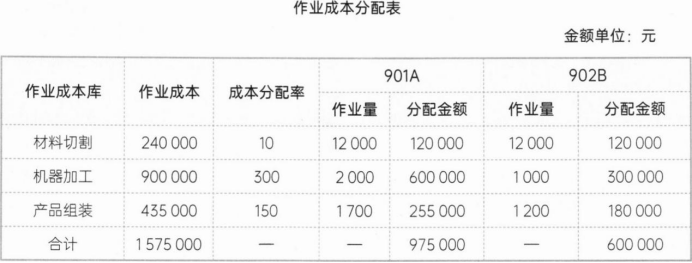
材料切割作业的成本分配率=材料切割作业成本÷切割总次数
=240000÷24000=10(元/次)
机器加工作业的成本分配率=机器加工作业成本÷机器总工时
=900000÷3000=300(元/小时)
产品组装作业的成本分配率=产品组装作业成本÷人工总工时
=435000÷2900=150(元/小时)
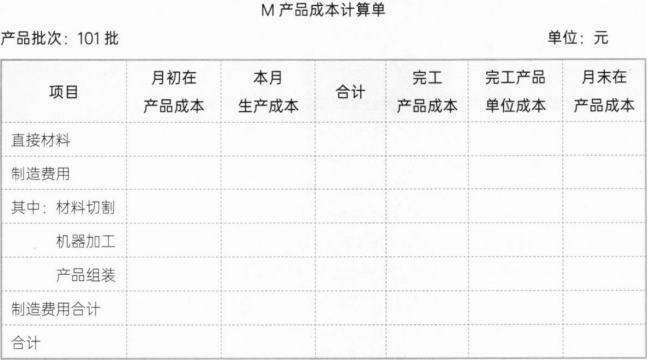
(3)901A批产品成本计算单。
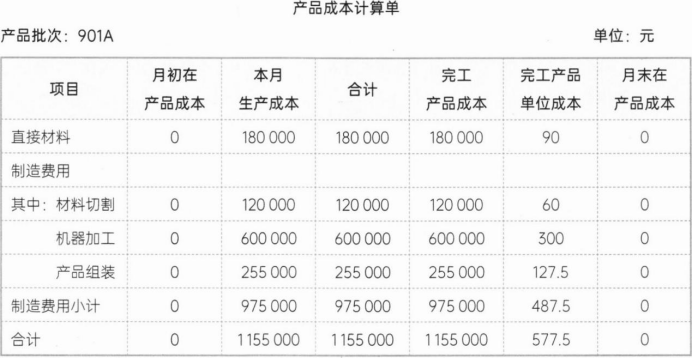
901A批产品属于本月新增加的订单,月初在产品成本为0,本月全部完工,月末在产品成本为0,所以,完工产品成本=本月生产成本。
(4)9028批产品成本计算单。
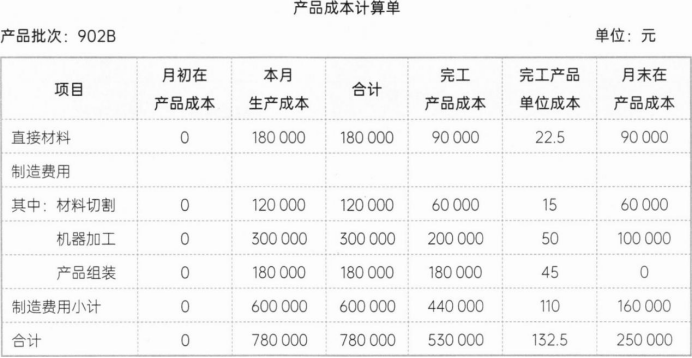
题干中表述的是902B月末在产品的产品组装尚未开始,并非全部产品的产品组装尚未开始,已经完工的4000件产品组装已经完成,否则无法称之为完工产品。
①材料在开工时一次性领用,月末在产品材料的完工程度为100%,直接材料的分配率=180000÷(4000+4000)=22.5(元/件),完工产品应负担的直接材料成本=22.5×4000=90000(元),月末在产品应负担的直接材料成本=22.5×4000=90000(元)。
②材料切割在开工时一次性完成,月末在产品材料切割作业的完工程度为100%,材料切割成本的分配率=120000÷(4000+4000)=15(元/件),完工产品应负担的材料切割成本=15×4000=60000(元),月末在产品应负担的材料切割成本=15×4000=60000(元)。
③月末未完工产品机器加工完工进度为50%,月末在产品相对于机器加工作业的约当产
量=4000×50%=2000(件),机器加工成本的分配率=300000÷(4000+2000)=50(元/件)。
完工产品应负担的机器加工成本=50×4000=200000(元),月末在产品应负担的机器加工成本=50×2000=100000(元)。
④月末未完工产品的产品组装尚未开始,月末在产品的产品组装完工程度为(1%,月末在产品相对于产品组装作业的约当产量为0,本月发生的产品组装成本全部应由完工产品承担。
(2)
(1)直接材料费用分配表。
901A和902B共同耗用Y材料,单耗相同,按产品产量进行分配,分配率=20000×5-(2000+8000)=10(元/件),901A应负担的Y材料费用=2000×10=20000(元),902B应负担的Y材料费用=8000×10=80000(元),两产品分别领用×材料,×材料的成本不需要分配,直接计入各自产品成本。
(2)作业成本分配表。
材料切割作业的成本分配率=材料切割作业成本÷切割总次数
=240000÷24000=10(元/次)
机器加工作业的成本分配率=机器加工作业成本÷机器总工时
=900000÷3000=300(元/小时)
产品组装作业的成本分配率=产品组装作业成本÷人工总工时
=435000÷2900=150(元/小时)
(3)901A批产品成本计算单。
901A批产品属于本月新增加的订单,月初在产品成本为0,本月全部完工,月末在产品成本为0,所以,完工产品成本=本月生产成本。
(4)9028批产品成本计算单。
题干中表述的是902B月末在产品的产品组装尚未开始,并非全部产品的产品组装尚未开始,已经完工的4000件产品组装已经完成,否则无法称之为完工产品。
①材料在开工时一次性领用,月末在产品材料的完工程度为100%,直接材料的分配率=180000÷(4000+4000)=22.5(元/件),完工产品应负担的直接材料成本=22.5×4000=90000(元),月末在产品应负担的直接材料成本=22.5×4000=90000(元)。
②材料切割在开工时一次性完成,月末在产品材料切割作业的完工程度为100%,材料切割成本的分配率=120000÷(4000+4000)=15(元/件),完工产品应负担的材料切割成本=15×4000=60000(元),月末在产品应负担的材料切割成本=15×4000=60000(元)。
③月末未完工产品机器加工完工进度为50%,月末在产品相对于机器加工作业的约当产
量=4000×50%=2000(件),机器加工成本的分配率=300000÷(4000+2000)=50(元/件)。
完工产品应负担的机器加工成本=50×4000=200000(元),月末在产品应负担的机器加工成本=50×2000=100000(元)。
④月末未完工产品的产品组装尚未开始,月末在产品的产品组装完工程度为(1%,月末在产品相对于产品组装作业的约当产量为0,本月发生的产品组装成本全部应由完工产品承担。
你可能感兴趣的试题
A.作业成本法中间接成本的分配路径为“资源一部门一产品”
B.两种方法下,直接追溯的成本范围是相同的
C.两种方法都是对全部生产成本进行分配
D.作业成本法下成本不可以强制分摊给成本对象