简答题
财务成本管理
题号 #7058992
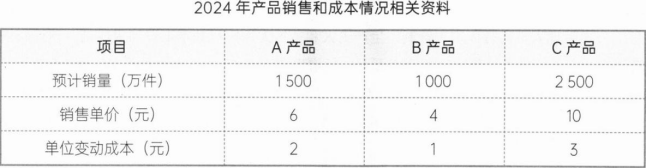
甲公司生产A、B、C三款饮料产品,固定成本总额5000万元。2023年末,公司计划,销售和财务部门一起编制下一年的生产计划。财务部整理了三款产品的销售和成本情况,相关资料如下:
要求:
(1)计算甲公司计划期内的加权平均边际贡献率和加权平均保本销售额。
(2)分别计算三款产品的盈亏平衡销售额和盈亏平衡销售量。
参考答案
暂无
答案解析
(1)加权平均边际贡献率和加权平均保本销售额:
A产品收入=1500×6=9000(万元)
B产品收入=1000×4=4000(万元)
C产品收入=2500×10=25000(万元)
甲公司收入总额=9000+4000+25000=38000(万元)
A产品边际贡献=1500×(6—2)=6000(万元)
B产品边际贡献=1000×(4-1)=3000(万元)
C产品边际贡献=2500×(10—3)=17500(万元)
甲公司边际贡献总额=6000+3000+17500=26500(万元)
甲公司加权平均边际贡献率=26500÷38000=69.74%
加权平均保本销售额=固定成本总额÷加权平均边际贡献率=5000÷69.74%=7169.49(万元)
(2)三款产品的盈亏平衡销售额和盈亏平衡销售量:
A产品的销售百分比=9000÷38000=23.68%
B产品的销售百分比=4000÷38000=10.53%
C产品的销售百分比=25000÷38000=65.79%
A产品的盈亏平衡销售额=7169.49×23.68%=1697.74(万元)
A产品的盈亏平衡销售量=1697.74÷6=282.96(万件)
B产品的盈亏平衡销售额=7169.49×10.53%=754.95(万元)
B产品的盈亏平衡销售量=754.95÷4=188.74(万件)
C产品的盈亏平衡销售额=7169.49×65.79%=4716.81(万元)
C产品的盈亏平衡销售量=4716.81÷10=471.68(万件)
提示:
(1)加权平均边际贡献率的计算,也可以采用下述计算方法:
加权平均边际贡献率=∑(各产品边际贡献率×各产品占总销售比重)
A产品边际贡献率=(6—2)÷6=66.67%
B产品边际贡献率=(4—1)÷4=75%
C产品边际贡献率=(10-3)÷10=70%
加权平均边际贡献率=66.67%×23.68%+75%×10.53%+70%×65.79%=69.74%
(2)多产品中的某一产品保本额计算,不能使用“保本额=固定成本÷边际贡献率”这一公式进行计算,因为此时的固定成本是多产品一起承担,而不是单独由某一产品承担的。所以计算时需要先计算加权平均保本销售额(加权平均保本销售额=固定成本总额÷加权平均边际贡献率),再计算某种产品的保本销售额(某种产品的保本销售额=加权平均保本销售额×某种产品的销售百分比)。
A产品收入=1500×6=9000(万元)
B产品收入=1000×4=4000(万元)
C产品收入=2500×10=25000(万元)
甲公司收入总额=9000+4000+25000=38000(万元)
A产品边际贡献=1500×(6—2)=6000(万元)
B产品边际贡献=1000×(4-1)=3000(万元)
C产品边际贡献=2500×(10—3)=17500(万元)
甲公司边际贡献总额=6000+3000+17500=26500(万元)
甲公司加权平均边际贡献率=26500÷38000=69.74%
加权平均保本销售额=固定成本总额÷加权平均边际贡献率=5000÷69.74%=7169.49(万元)
(2)三款产品的盈亏平衡销售额和盈亏平衡销售量:
A产品的销售百分比=9000÷38000=23.68%
B产品的销售百分比=4000÷38000=10.53%
C产品的销售百分比=25000÷38000=65.79%
A产品的盈亏平衡销售额=7169.49×23.68%=1697.74(万元)
A产品的盈亏平衡销售量=1697.74÷6=282.96(万件)
B产品的盈亏平衡销售额=7169.49×10.53%=754.95(万元)
B产品的盈亏平衡销售量=754.95÷4=188.74(万件)
C产品的盈亏平衡销售额=7169.49×65.79%=4716.81(万元)
C产品的盈亏平衡销售量=4716.81÷10=471.68(万件)
提示:
(1)加权平均边际贡献率的计算,也可以采用下述计算方法:
加权平均边际贡献率=∑(各产品边际贡献率×各产品占总销售比重)
A产品边际贡献率=(6—2)÷6=66.67%
B产品边际贡献率=(4—1)÷4=75%
C产品边际贡献率=(10-3)÷10=70%
加权平均边际贡献率=66.67%×23.68%+75%×10.53%+70%×65.79%=69.74%
(2)多产品中的某一产品保本额计算,不能使用“保本额=固定成本÷边际贡献率”这一公式进行计算,因为此时的固定成本是多产品一起承担,而不是单独由某一产品承担的。所以计算时需要先计算加权平均保本销售额(加权平均保本销售额=固定成本总额÷加权平均边际贡献率),再计算某种产品的保本销售额(某种产品的保本销售额=加权平均保本销售额×某种产品的销售百分比)。