简答题
财务成本管理
题号 #7059025
甲公司是一家汽车制造企业,主营业务是制造和销售X、Y、Z三种型号乘用汽车。相关资料如下:
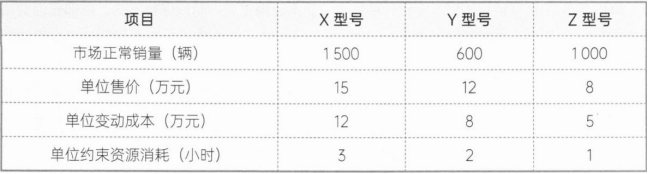
资料一:X、Y、Z三种型号汽车的制造都需要通过一台生产设备,该设备是公司关键约束资源,年加工能力4000小时,公司年固定成本总额3000万元。假设X、Y、Z三种型号汽车当年生产当年销售,年初、年末没有存货。预计2025年X、Y、Z三种型号汽车的市场正常销量及相关资料如下。
资料二:为满足市场需求,公司2025年初拟新增一台与关键限制资源相同的设备,以解决关键资源瓶颈问题。现有两种筹资方案可供选择。
方案1:自行购置。借款5000万元购买设备,年利率8%,预计设备使用4年,每年年末支付维护费用50万元,4年后变现价值1200万元。税法规定,该设备按直线法计提折旧,折旧年限5年,5年后净残值率10%。
方案2:租赁。合同约定,租期4年,租赁费4400万元,分4年偿付,每年年初支付1100万元,在租赁开始日首付,租赁手续费400万元,在租赁开始日一次性付清,租赁期满时设备所有权不转让,租赁公司承担设备维护修理费。税前有担保借款利率8%。
甲公司的企业所得税税率25%。
资料三:新增关键设备后,×型号汽车年生产能力增至1800辆。现有乙汽车销售公司向甲公司追加订购×型号汽车,报价为每辆车13万元。相关情况如下:
情景1:假设剩余生产能力无法转移,如果追加订货300辆,为满足生产需要,甲公司需另外支付年专属成本200万元。
情景2:假设剩余生产能力可以对外出租,年租金250万元,如果追加订货350辆,将冲减甲公司原正常销量50辆。
要求:
(1)根据资料一,为有效利用现有的一台关键设备,计算公司X、Y、Z三种型号汽车的生产安排优先顺序和产量。在该生产安排下,税前营业利润总额是多少?
(2)根据资料二,分别计算两种方案下考虑货币时间价值的平均年成本,并判断甲公司应选择自行购置方案,还是租赁方案。
(3)根据资料三,分别计算并分析两种情景下甲公司是否应接受追加订单,并简要说明有闲置能力时产品定价的区间范围。
参考答案
暂无
答案解析
(1)①X型号汽车单位约束资源边际贡献=(15—12)÷3=1(万元)。
Y型号汽车单位约束资源边际贡献=(12—8)÷2=2(万元)
Z型号汽车单位约束资源边际贡献=(8—5)÷1=3(万元)
Z型号汽车单位约束资源边际贡献>Y型号汽车单位约束资源边际贡献>X型号汽车单位约束
资源边际贡献,所以应先安排生产Z型号汽车、其次是Y型号汽车,最后是X型号汽车。
Z型号汽车产量=销售量=1000(辆)
Y型号汽车产量=销售量=600(辆)
X型号汽车产量=(4000—1000×1-600×2)÷3=600(辆)
②税前营业利润总额=(15—12)×600+(12—8)×600+(8—5)×1000—3000=4200(万元)。
(2)税后有担保借款利率=8%×(1-25%)=6%。
方案1:
每年折旧额=5000×(1-10%)÷5=900(万元)
4年后账面价值=5000—900×4=1400(万元)
变现损失抵税=(1400—1200)×25%=50(万元)
现金流出总现值=5000+50×(1-25%)×(P/A,6%,4)-900×25%×(P/A,6%,4)-(1200+50)×(P/F,6%,4)=3360.17(万元)
平均年成本=3360.17÷(P/A,6%,4)=969.72(万元)
方案2:判断租赁的税务性质。该合同不属于选择简化处理方法的短期租赁和低价值资产租赁,符合融资租赁的认定标准。租赁费不能作为费用扣除,租入资产应当提取折旧费用,分期扣除。
每年折旧额=(4400+400)×(1-10%)÷5=864(万元)
4年后账面价值=(4400+400)-864×4=1344(万元)
变现损失抵税=1344×25%=336(万元)
现金流出总现值=400+4400÷4×(P/A,6%。4)×(1+6%)-864×25%×(P/A,6%,4)-336×(P/A,6%,4)=3425.70(万元)
平均年成本=3425.70÷(P/A,6%,4)=988.63(万元)
方案1的平均年成本小于方案2的平均年成本,所以应该选择方案1即自行购置方案。
(3)①情景1:增加利润=300×(13—12)-200=100(万元)。
增加利润大于0,甲公司应接受追加订单。
设定价为X,则:
300×(X-12)-200>0
解得:X>12.67(万元)。
所以有闲置能力时产品定价的区间范围为12.67万元~15万元。
②情景2:增加利润=350×(13—12)-50×(15—12)-250=-50(万元)。
增加利润小于0,甲公司不应接受追加订单。
设定价为Y,则:
350×(Y—12)-50×(15—12)-250>0
解得:Y>13.14(万元)。
所以有闲置能力时产品定价的区间范围为13.14万元~15万元。
(1)在租赁决策分析时,为简化计算,通常统一使用有担保债券的税后利率作为折现率。
(2)项目以债务方式融资带来的利息支付和本金偿还以及以股权方式融资带来的现金股利支付等,均不包括在项目现金流量内,因为折现率已经包含了该项目的筹资成本,所以本题不需要另外考虑借款购买设备而发生的取得借款、利息支付和本金偿还等现金流量。
Y型号汽车单位约束资源边际贡献=(12—8)÷2=2(万元)
Z型号汽车单位约束资源边际贡献=(8—5)÷1=3(万元)
Z型号汽车单位约束资源边际贡献>Y型号汽车单位约束资源边际贡献>X型号汽车单位约束
资源边际贡献,所以应先安排生产Z型号汽车、其次是Y型号汽车,最后是X型号汽车。
Z型号汽车产量=销售量=1000(辆)
Y型号汽车产量=销售量=600(辆)
X型号汽车产量=(4000—1000×1-600×2)÷3=600(辆)
②税前营业利润总额=(15—12)×600+(12—8)×600+(8—5)×1000—3000=4200(万元)。
(2)税后有担保借款利率=8%×(1-25%)=6%。
方案1:
每年折旧额=5000×(1-10%)÷5=900(万元)
4年后账面价值=5000—900×4=1400(万元)
变现损失抵税=(1400—1200)×25%=50(万元)
现金流出总现值=5000+50×(1-25%)×(P/A,6%,4)-900×25%×(P/A,6%,4)-(1200+50)×(P/F,6%,4)=3360.17(万元)
平均年成本=3360.17÷(P/A,6%,4)=969.72(万元)
方案2:判断租赁的税务性质。该合同不属于选择简化处理方法的短期租赁和低价值资产租赁,符合融资租赁的认定标准。租赁费不能作为费用扣除,租入资产应当提取折旧费用,分期扣除。
每年折旧额=(4400+400)×(1-10%)÷5=864(万元)
4年后账面价值=(4400+400)-864×4=1344(万元)
变现损失抵税=1344×25%=336(万元)
现金流出总现值=400+4400÷4×(P/A,6%。4)×(1+6%)-864×25%×(P/A,6%,4)-336×(P/A,6%,4)=3425.70(万元)
平均年成本=3425.70÷(P/A,6%,4)=988.63(万元)
方案1的平均年成本小于方案2的平均年成本,所以应该选择方案1即自行购置方案。
(3)①情景1:增加利润=300×(13—12)-200=100(万元)。
增加利润大于0,甲公司应接受追加订单。
设定价为X,则:
300×(X-12)-200>0
解得:X>12.67(万元)。
所以有闲置能力时产品定价的区间范围为12.67万元~15万元。
②情景2:增加利润=350×(13—12)-50×(15—12)-250=-50(万元)。
增加利润小于0,甲公司不应接受追加订单。
设定价为Y,则:
350×(Y—12)-50×(15—12)-250>0
解得:Y>13.14(万元)。
所以有闲置能力时产品定价的区间范围为13.14万元~15万元。
(1)在租赁决策分析时,为简化计算,通常统一使用有担保债券的税后利率作为折现率。
(2)项目以债务方式融资带来的利息支付和本金偿还以及以股权方式融资带来的现金股利支付等,均不包括在项目现金流量内,因为折现率已经包含了该项目的筹资成本,所以本题不需要另外考虑借款购买设备而发生的取得借款、利息支付和本金偿还等现金流量。
你可能感兴趣的试题
A.50
B.44
C.54
D.55
A.增量预算法的前提条件是现有的业务活动是企业所必需的,原有的各项业务都是合理的
B.零基预算法能够调动各部门降低费用的积极性并且编制的工作量较小
C.弹性预算法一般适用于经营业务稳定,生产产品产销量稳定,能准确预测产品需求及产品成本的企业
D.定期预算法能使预算与实际情况相适应,有利于充分发挥预算的指导和控制作用