简答题
财务成本管理
题号 #7059080
甲公司是一家国有控股上市公司,采用经济增加值作为业绩评价指标。目前,控股股东正对甲公司2025年度的经营业绩进行评价,相关资料如下:
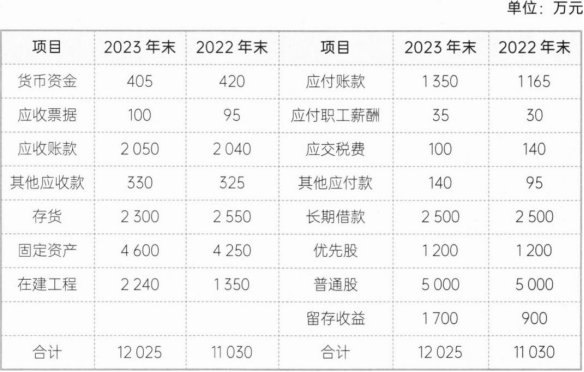
(1)甲公司2022年末和2025年末资产负债表如下:
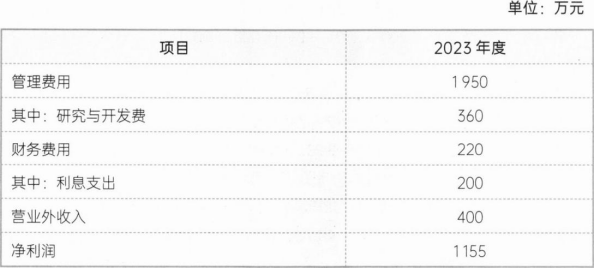
(2)甲公司2023年度利润表相关资料如下:
(3)甲公司长期借款还有5年到期.年利率8%,优先股12万股,每股面额100元,票面股息率10%,普通股β系数1.2。
(4)无风险报酬率3%,市场组合的必要报酬率13%,公司所得税税率25%。
要求:
(1)以账面价值平均值为权数计算甲公司的加权平均资本成本(假设各项长期资本的市场价值等于账面价值,为简化计算,以长期借款的资本成本作为企业的债务资本成本率)。
(2)计算2025年甲公司调整后税后净营业利润、调整后资本和经济增加值。
注:除平均资本成本率按要求(1)计算的加权平均资本成本外,其余按国务院国有资产监督管理委员会《中央企业负责人经营业绩考核暂行办法》的相关规定计算。
(3)回答经济增加值作为业绩评价指标的优点和缺点。
参考答案
暂无
答案解析
(1)甲公司的加权平均资本成本:
债务资本成本=8%×(1—25%)=6%
普通股资本成本=5%+1.2×(15%一5%)=15%
优先股资本成本=10%
长期借款所占比重=[(2500+2500)÷2]÷[(2500+2500)÷2+(1200+1200)÷2+(5000+5000)÷2+(1700+900)÷2]×100%=25%
优先股所占比重=[(1200+1200)÷2]÷[(2500+2500)÷2+(1200+1200)÷2+(5000+5000)÷2+(1700+900)÷2]×100%=12%
普通股及留存收益所占比重=[(5000+5000)÷2+(1700+900)÷2]。
[(2500+2500)÷2+(1200+1200)÷2+(5000+5000)÷2+(1700+900)÷2]×100%=65%
加权平均资本成本=6%×25%+10%×12%+15%×65%=12.15%
(2)甲公司调整后税后净营业利润、调整后资本和经济增加值:
调整后税后净营业利润=1155+(200+360)×(1-25%)=1575(万元)
平均所有者权益=(1200+1200)÷2+(5000+5000)÷2+(1700+900)÷2=7500(万元)
平均带息负债=(2500+2500)÷2=2500(万元)
平均在建工程=(2240+1350)÷2:1795(万元)
调整后资本=7500+2500—1795=8205(万元)
经济增加值=1575—8205×12.15%=578.09(万元)
(3)优点:经济增加值是最直接与股东财富创造相联系的财务指标,追求更高的经济增加值就是追求更高的股东价值;经济增加值不仅仅是一种业绩评价指标,还是一种全面财务管理和薪酬激励体制的框架。
缺点:不具有比较不同规模公司业绩的能力:经济增加值不能正确反映处于不同成长阶段公司的经营业绩:在计算经济增加值时,对净利润的调整及资本成本的确定还存在许多争议。
债务资本成本=8%×(1—25%)=6%
普通股资本成本=5%+1.2×(15%一5%)=15%
优先股资本成本=10%
长期借款所占比重=[(2500+2500)÷2]÷[(2500+2500)÷2+(1200+1200)÷2+(5000+5000)÷2+(1700+900)÷2]×100%=25%
优先股所占比重=[(1200+1200)÷2]÷[(2500+2500)÷2+(1200+1200)÷2+(5000+5000)÷2+(1700+900)÷2]×100%=12%
普通股及留存收益所占比重=[(5000+5000)÷2+(1700+900)÷2]。
[(2500+2500)÷2+(1200+1200)÷2+(5000+5000)÷2+(1700+900)÷2]×100%=65%
加权平均资本成本=6%×25%+10%×12%+15%×65%=12.15%
(2)甲公司调整后税后净营业利润、调整后资本和经济增加值:
调整后税后净营业利润=1155+(200+360)×(1-25%)=1575(万元)
平均所有者权益=(1200+1200)÷2+(5000+5000)÷2+(1700+900)÷2=7500(万元)
平均带息负债=(2500+2500)÷2=2500(万元)
平均在建工程=(2240+1350)÷2:1795(万元)
调整后资本=7500+2500—1795=8205(万元)
经济增加值=1575—8205×12.15%=578.09(万元)
(3)优点:经济增加值是最直接与股东财富创造相联系的财务指标,追求更高的经济增加值就是追求更高的股东价值;经济增加值不仅仅是一种业绩评价指标,还是一种全面财务管理和薪酬激励体制的框架。
缺点:不具有比较不同规模公司业绩的能力:经济增加值不能正确反映处于不同成长阶段公司的经营业绩:在计算经济增加值时,对净利润的调整及资本成本的确定还存在许多争议。
你可能感兴趣的试题
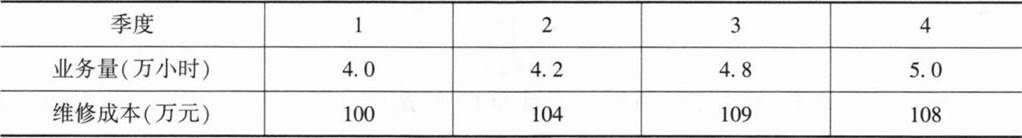
A.Y=51.75+11.25X
B.Y=68+8X
C.Y=55+11.25X
D.Y=70.6+8X