多选题 审计
题号 #7062229

下列有关应收账款函证的说法中,正确的有()。

进入在线模考

参考答案

A,B

答案解析

本题考查应收账款的函证。若应收账款在全部资产中所占的比重较大,则函证的范围应相应扩大,选项A当选。如果有充分证据表明应收账款对被审计单位财务报表不重要(选项B当选),或实施函证很可能无效,注册会计师在审计工作底稿中说明理由后,可以不实施函证。采用积极方式实施函证能够更好地应对应收账款的高估风险.而非低估风险,当被审计单位应收金额高估时,回函对象一定会提出异议(因为若不提出异议则表示认可了其应该履行更高金额的义务),但当被审计单位低估应收时,回函对象未必会提出异议(即表示其可以少付部分金额),选项C不当选。对回函中出现的不符事项,注册会计师需要调查核实原因,确定其是否构成错报,而非直接判定某一事项错误,选项D不当选。

你可能感兴趣的试题

A.注册会计师应当对应收账款进行函证,除非应收账款对被审计单位财务报表而言不重要且相关的重大错报风险很低
B.如果注册会计师不对应收账款进行函证,应当在审计工作底稿中说明理由
C.如果认为函证很可能是无效的,注册会计师应当实施替代审计程序’
D.注册会计师寄发不列明余额的函证,无法应对应收账款的高估风险
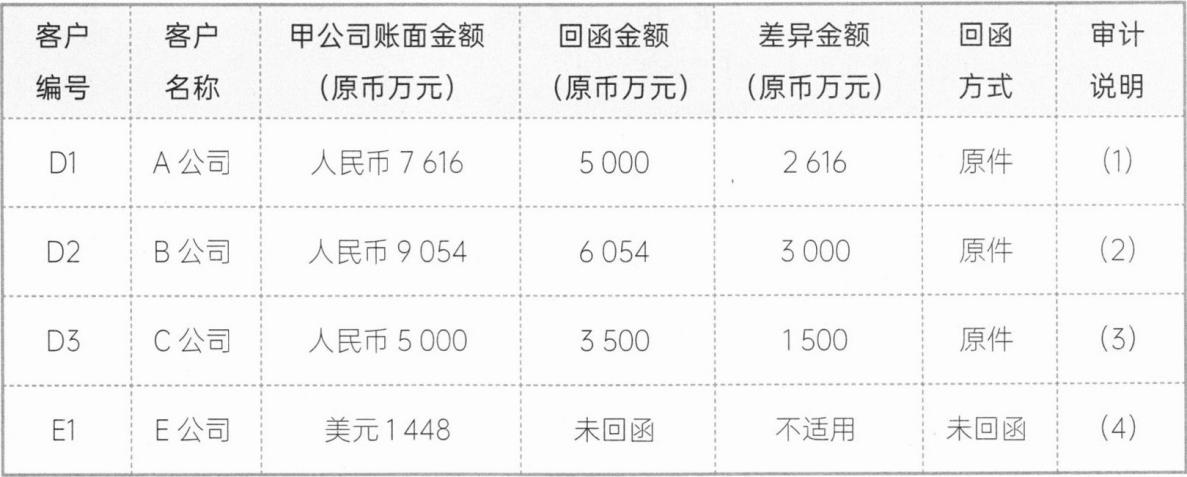
2 ABC会计师事务所负责甲公司2023年度财务报表审计。甲公司的收入确认政策:对于国内销售,在将产品交付客户并取得客户签字的收货确认单时确认收入;对于出口销售,在相关产品装船并取得装船单时确认收入。在甲公司的会计信息系统中,国内客户和国外客户的编号分别以D和E开头。执行应收账款实质性程序时,A注册会计师选取4个应收账款明细账户,对截至2023年12月31日的余额实施函证,并根据回函结果编制了应收账款函证结果汇总表。有关内容摘录如下:

审计说明:
(1)回函直接寄回本所。经询问甲公司财务经理得知,回函差异是由于A公司的回函金额已扣除其在2023年12月31日以电汇的方式向甲公司支付的一笔2616万元的货款。甲公司于2024年1月4日实际收到该笔款项,并记入2024年应收账款明细账中。该回函差异不构成错报,无须实施进一步的审计程序。
(2)回函直接寄回本所。经询问甲公司财务经理得知,回函差异是由于甲公司在2023年12月31日向B公司发出一批产品(合同价款3000万元),同时确认了应收账款3000万元及相应的销售收入。B公司于2024年1月5日收到这批产品。其回函未将该3000万元款项包括在回函金额中,经检查相关的销售合同、销售发票、出库单以及相关记账凭证,没有发现异常。该回函差异不构成错报,无须实施进一步的审计程序。
(3)回函直接寄回本所。经询问甲公司财务人员得知,回函差异是由于该客户将一批于2023年末从甲公司购人的产品于2024年初退回甲公司,并相应调减其对甲公司应付账款账面余额所致。项目组成员核对了甲公司2024年初对上述退回产品的收货记录,没有发现异常,无须实施进一步的审计程序。
(4)未收到回函。执行替代测试程序:从应收账款借方发生额选取样本,检查相关的销售合同、销售发票、出库单以及相关记账凭证,并确认这些文件中的记录是一致的。没有发现异常,无须实施进一步的审计程序。
要求:
针对审计说明第(1)至(4)项,假定不考虑其他条件,逐项指出A注册会计师实施的审计程序及其结论是否存在不当之处。如果存在,简要说明理由并提出改进建议。
3 ABC会计师事务所的A注册会计师负责审计多家上市公司2023年度财务报表,遇到下列与函证有关的事项:
(1)被审计单位甲公司和第三方丙公司分别持有乙公司40%和20%的股权。根据甲公司和丙公司签署的一致行动协议,甲公司取得了对乙公司的控制权。A注册会计师向乙公司函证了该一致行动协议的主要条款和签署情况,并取得了乙公司确认无误的回函,结果满意。
(2)A注册会计师对丁公司的应付账款实施了函证,由于临近审计报告日仍未收到第三方回函,A注册会计师通过电话方式向第三方核对信息无误后,要求其尽快回函至ABC会计师事务所,并随后实施了替代程序。A注册会计师在审计报告日后将收到的结果相符的回函归人审计工作底稿,结果满意。
(3)A注册会计师以邮寄方式向戊公司某境外客户的财务部门发出函证,该客户的业务部门通过电子邮件向A注册会计师回函。A注册会计师检查了电子邮件后缀,并电话联系发件人确认了回函内容,结果满意。
(4)A注册会计师对己公司的应收账款实施了函证,收到客户庚公司的回函结果显示相符。在之后实施截止测试时发现己公司误将2024年的收入提前确认在2023年,要求己公司更正该错报后,A注册会计师再次向庚公司寄发函证,回函结果仍显示相符,结果满意。
(5)A注册会计师了解到辛公司的多份应收账款回函寄至辛公司前台,故联系辛公司相关人员并要求其不得拆封回函的快递信封,并立即将回函转寄至ABC会计师事务所。A注册会计师收到回函后,检查确认无任何拆封痕迹且回函结果均为相符,结果满意。
要求:
针对上述第(1)至(5)项,逐项指出A注册会计师的做法是否恰当。如不恰当,简要说明理由。
找试题 · 找答案 · 找资料 在线模考