单选题
期货投资分析
题号 #7070784
当前股票价格为30元,3个月后支付红利5元,无风险年利率为12%(连续复利计息)。期限为6个月的该股票远期合约的理论价格应为()元。
参考答案
D
答案解析
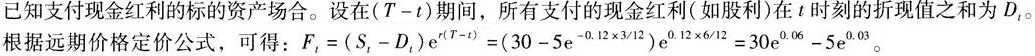
你可能感兴趣的试题


A.欧元贬值,应做欧元期货的多头套期保值
B.欧元升值,应做欧元期货的空头套期保值
C.欧元升值,应做欧元期货的多头套期保值
D.欧元贬值,应做欧元期货的空头套期保值