单选题
会计
题号 #7071044
甲公司从乙公司租赁一台通用设备,根据合同约定,租赁期为2年,每年年末支付固定租金100万元,同时,如果使用该设备年产能达到10万件,甲公司每年需要额外支付10万元租金;如果使用该设备年产能不足5万件,乙公司需要每年退还甲公司10万元租金。甲公司无法确定租赁内含利率,其增量借款年利率为5%。不考虑其他因素,甲公司应确认的租赁负债金额是()。[(P/A,5%,2)=1.859]
参考答案
A
答案解析
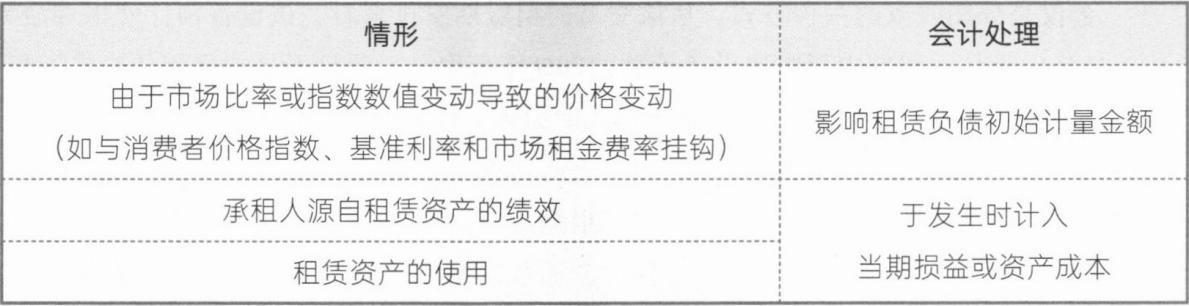
本题考查的是租赁负债的初始计量。租赁负债应当按照租赁期开始日尚未支付的租赁付款额的现值进行初始计量,可变租赁付款额中,仅取决于指数或比率的可变租赁付款额纳入租赁负债的初始计量中,包括与消费者价格指数挂钩的款项、与基准利率挂钩的款项和为反映市场租金费率变化而变动的款项等,本例中,与未来产能挂钩的可变租赁付款额不计入租赁负债的初始入账金额,因此,甲公司应确认的租赁负债=100×(P/A,5%,2)=100×1.859=185.9(万元),选项A当选;选项B不当选,误将每年须额外支付的可变租赁付款额10万元计入租赁负债初始计量金额中;选项C不当选,误将扣除每年退还的可变租赁付款额10万元后的金额计算租赁负债的初始计量金额;选项D不当选,误将扣除每年需额外支付的可变租赁付款额10万元与每年退还的可变租赁付款额10万元后的金额计算租赁负债的初始计量金额。提示:对于可变租赁付款额,需要区分如下情形进行会计处理。
你可能感兴趣的试题
A.外购无形资产发生的交易费用
B.承租人在租赁中发生的初始直接费用
C.发行以摊余成本计量的公司债券时发生的交易费用
D.合并方在非同一控制下企业合并中发生的中介费用
A.1200万元
B.1216万元
C.1210万元
D.1213万元