单选题
会计
题号 #7071074
下列各项关于持有待售的长期股权投资表述中,符合企业会计准则规定的是()。
参考答案
B
答案解析
本题考查的是长期股权投资划分持有待售的会计处理。出售子公司导致丧失控制权,但仍拥有权益的,在母公司个别财务报表中将对子公司投资整体划分为持有待售类别,选项A不当选;出售子公司导致丧失控制权,但仍拥有权益的,在合并财务报表中将子公司所有资产和负债划分为持有待售类别,选项B当选;出售联营企业投资,剩余股权不具有重大影响,剩余股权应当在划分为持有待售的那部分权益性投资出售前继续采用权益法进行会计处理,选项C不当选;出售子公司投资,但未丧失控制权的,不属于通过出售而非持续使用收回长期股权投资账面价值的情形,在合并财务报表中不应当将处置部分股权划分为持有待售类别,选项D不当选。
提示:对于划分为持有待售的长期股权投资,在进行会计处理时,可以参照下图。
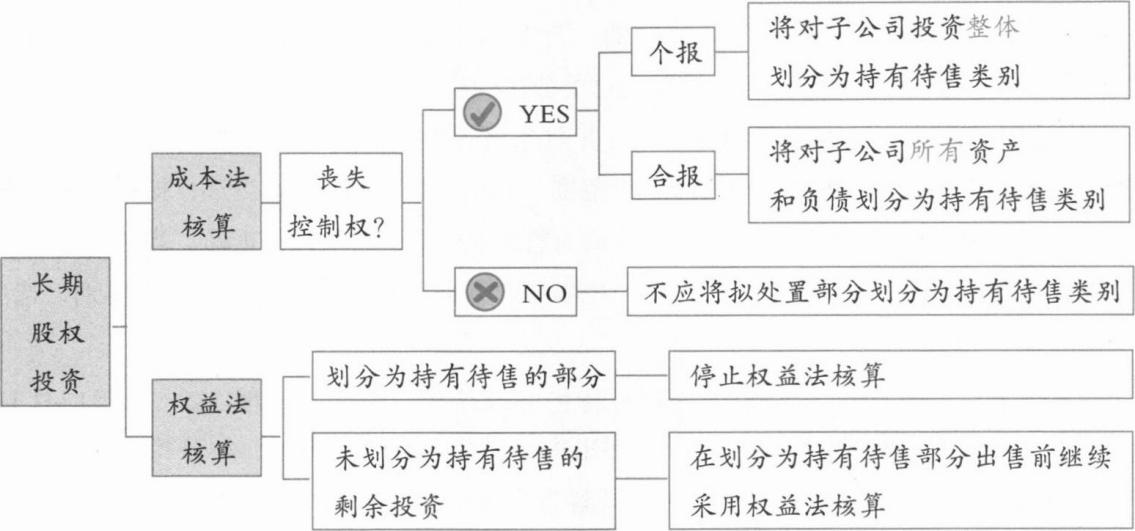
提示:对于划分为持有待售的长期股权投资,在进行会计处理时,可以参照下图。
你可能感兴趣的试题
A.乙公司的资产总额和负债总额在合并资产负债表中分别在“持有待售资产”和“持有待售负债”项目列示
B.拟转让业务所涉及的所有资产在个别资产负债表中应按资产性质在“固定资产”和“无形资产”项目分别列示
C.拟转让业务所涉及的资产组的公允价值高于账面价值的差额在合并利润表的“公允价值变动收益”项目列示
D.在个别资产负债表中将拟出售乙公司60%股权在“持有待售资产”项目列示,剩余20%股权在“长期股权投资”项目列示
A.比较合并财务报表中,将乙公司2×23年度的经营损益列报为终止经营损益
B.合并财务报表中,终止经营损益为乙公司2×24年10月至12月的经营损益
C.个别财务报表中,将持有的乙公司长期股权投资的80%重分类为持有待售资产
D.合并财务报表中,不再将乙公司纳入2×24年度报表合并范围
A.由于发生企业无法控制的原因,导致出售未能在一年内完成的,若属于关联方之间的交易,则不允许放松一年期限条件
B.对于划分为持有待售的对子公司的长期股权投资,不应将其纳入报表合并范围
C.拟结束使用而非出售的非流动资产或处置组,不应划分为持有待售类别
D.企业不应因持有待售的非流动资产或处置组仍在产生零星收入而不将其划分为持有待售类别