简答题
会计
题号 #7071908
甲股份有限公司(以下简称“甲公司”)的注册会计师在对其2×24年财务报表进行审计时,就以下事项的会计处理与甲公司管理层进行沟通:
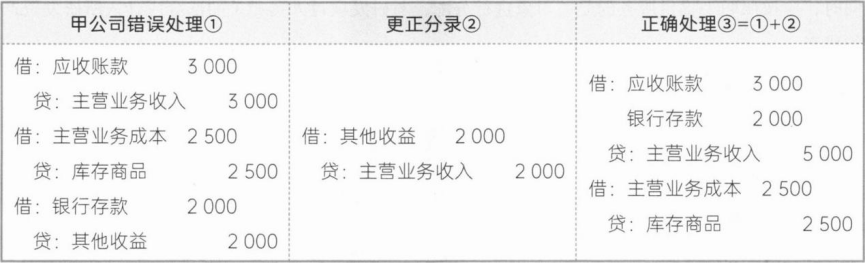
(1)2×24年12月,甲公司收到财政部门拨款2000万元,系对甲公司2×24年执行国家计划内政策价差的补偿。甲公司A商品单位售价为5万元/台,成本为2.5万元/台,在纳入国家计划政策体系后,甲公司对国家规定范围内的用户销售A商品的售价为3万元/台,国家财政给予2万元/台的补贴。2×24年甲公司共销售政策范围内A商品1000件。甲公司对该事项的会计处理如下:
借:应收账款3000
贷:主营业务收入3000
借:主营业务成本2500
贷:库存商品2500
借:银行存款2000
贷:其他收益2000
(2)2×24年,甲公司尝试通过中间商扩大8商品市场占有率。甲公司与中间商签订的合同分为两类。
第一类合同约定:甲公司按照中间商要求发货,中间商按照甲公司确定的售价3000元/件对外出售,双方按照实际售出数量定期结算,未售出商品由甲公司负责收回,中间商就所销售B商品收取提成费200元/件;该类合同下,甲公司2×24年共发货1000件,中间商实际售出800件,并已将800件商品代销清单交付甲公司,双方尚未办理结算。
第二类合同约定:甲公司按照中间商要求的时间和数量发货,甲公司出售给中间商的价格为2850元/件。中间商对外出售的价格自行确定,未售出商品由中间商自行处理;该类合同下,甲公司2×24年共向中间商发货2000件:甲公司向中间商所发送8商品数量、质量均符合合同约定,并经中间商验收合格。8商品成本为2400元/件。甲公司对上述事项的会计处理如下:
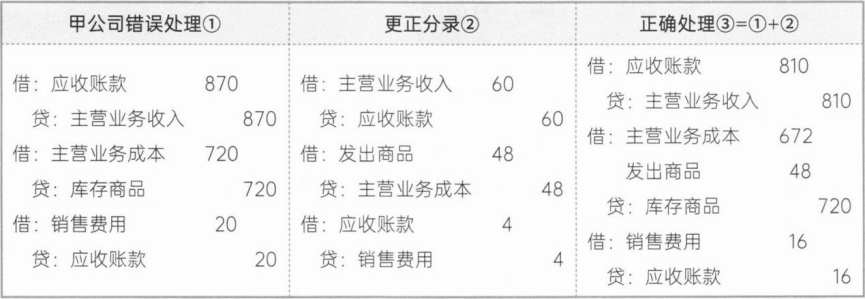
借:应收账款870
贷:主营业务收入870
借:主营、世务成本720
贷:库存商品720
借:销售费用20
贷:应收账款20
(3)2×24年6月,董事会决议将公司生产的一批C商品作为职工福利发放给部分员工。该批C商品的成本为3000元/件,市场售价为4000元/件。受该项福利计划影响的员工包括中高层管理人员200人、正在进行的某研发项目相关人员50人,甲公司向上述员工每人发放1件C商品。研发项目已进行至后期开发阶段,甲公司预计能够形成无形资产,至2×24年12月31日,该研发项目仍在进行中。甲公司进行的会计处理如下:
借:管理费用75
贷:库存商品75
(4)2×24年7月,甲公司一项未决诉讼结案。法院判定甲公司承担损失赔偿3000万元。该诉讼事项源于2×23年9月一竞争对手对甲公司提起诉讼,编制2×23年财务报表期间,甲公司曾在法院的调解下,与原告方达成初步和解意向。按照该意向,甲公司需向对方赔偿1000万元,甲公司据此在2×23年确认预计负债1000万元。2×24年,原告方控股股东变更,新的控股股东认为原调解决定不合理,不再承认原初步和解相关事项,向法院请求继续原法律程序。因实际结案时需赔偿金额与原确认预计负债的金额差别较大,甲公司于2×24年进行了以下会计处理:
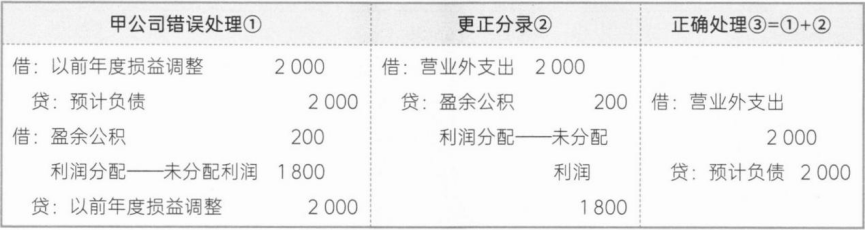
借:以前年度损益调整2000
贷:预计负债2000
借:盈余公积200
利润分配——未分配利润1800
贷:以前年度损益调整2000
(5)甲公司于2×23年8月取得200万股乙公司股票,成本为6元/股,指定为以公允价值计量且其变动计入其他综合收益的非交易性权益工具投资核算。2×23年12月31日,乙公司股票收盘价为5元/股。2×24年因股票市场整体行情低迷,乙公司股价在当年度持续下跌,至2×24年12月31日已跌至2.5元/股。甲公司在其2×24年财务报表中对该事项进行了以下会计处理:
借:信用减值损失500
贷:其他综合收益500
其他资料:假定本题中有关事项均具有重要性,不考虑相关税费及其他因素。甲公司按照净利润的10%提取法定盈余公积,不提取任意盈余公积。
要求:
判断甲公司对事项(1)至事项(5)的会计处理是否正确,并说明理由。对于甲公司会计处理不正确的,编制更正2×24年度财务报表相关项目的会计分录(直接使用相关损益类科目进行调整)。
参考答案
暂无
答案解析
(1)事项(1)的会计处理不正确。
理由:甲公司自财政部门取得的款项不属于政府补助,该款项与具有明确商业实质的交易相关,不是甲公司自国家无偿取得的现金流入,应作为企业正常销售价款的一部分,确认收入(其本质是政府补偿的是客户而并非企业)。
甲公司应编制的更正分录为:
借:其他收益2000
贷:主营业务收入2000
提示:更正分录的思路如下表所示。
(2)事项(2)的会计处理不完全正确。
理由:第一类合同本质上属于收取手续费方式的委托代销,中间商是代理人而非主要责任人。在中间商未对外实际销售前,该批存货的控制权尚未转移,甲公司不能确认收入和结转成本,也不能确认与未售商品相关的代销手续费;而应当在获得代销清单后,按照代销清单注明的销售数量确认收入并结转成本。
第二类合同其本质属于正常的销售,甲公司将8商品发出并经中间商验收后其控制权转移,符合收入确认条件。
甲公司两类合同应确认收入=(800×3000/10000)+(2000×2850/10000)=810(万元)
甲公司两类合同应结转成本=(800+2000)×2400/10000=672(万元)
甲公司第一类合同应确认的销售费用=800×200/10000=16(万元)
甲公司应编制的更正分录为:
借:主营业务收入(870—810)60
贷:应收账款60
借:发出商品(720—672)48
贷:主营业务成本48
借:应收账款(20一16)4
贷:销售费用4
提示:更正分录的思路如下表所示。
(3)事项(3)的会计处理不正确。
理由:以自产产品用于职工福利,应按产品的公允价值确认收入,同时确认应付职工薪酬。同时,应按照职工提供服务的受益对象进行分配,与研发项目人员相关的部分应计入所研发资产的成本。
甲公司应编制的更正分录为:
借:研发支出——资本化支出20
管理费用80
贷:应付职工薪酬100
借:应付职工薪酬100
贷:主营业务收入100
借:主营业务成本75
贷:管理费用75
提示:更正分录的思路如下表所示。
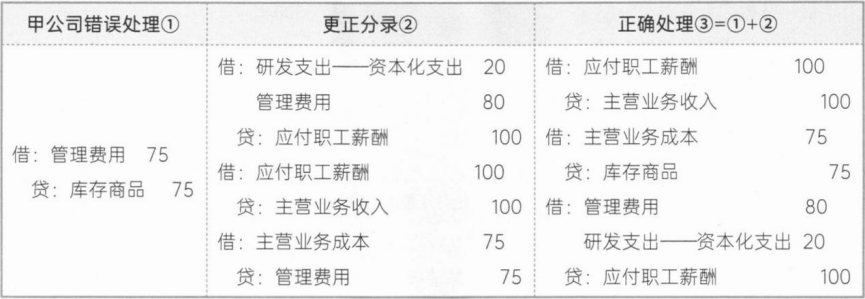
其中,在正确的会计处理下,甲公司应确认的职工薪酬金额=4000×250/10000=100(万元);应结转的商品成本金额=3000×250/10000=75(万元);按照受益对象进行分摊时,应分摊至“管理费用”科目的金额=4000×200/10000=80(万元);分摊至“研发支出——资本化支出”科目的金额=4000×50/10000=20(万元)。
(4)事项(4)的会计处理不正确。
理由:甲公司在编制2×23年财务报表时,按照当时初步和解意向确认的1000万元预计负债不存在会计差错,其满足或有事项确认预计负债的条件。后因情况变化导致法院判决结果与原预计金额存在的差额属于新发生情况,所承担损失的金额与原预计负债之间的差额应计入发生当期损益,无须追溯调整以前期间列报的金额。
甲公司应编制的更正分录为:
借:营业外支出2000
贷:盈余公积200
利润分配——未分配利润1800
提示:更正分录的思路如下表所示。
(5)事项(5)的会计处理不正确。
理由:其他权益工具投资期末按公允价值计量,公允价值变动计入其他综合收益。2×24年12月31日的公允价值为2.5元/股,应将其他权益工具投资的账面价值调整为此金额,同时,其他权益工具投资无须计提减值准备。
甲公司应编制的更正分录为:
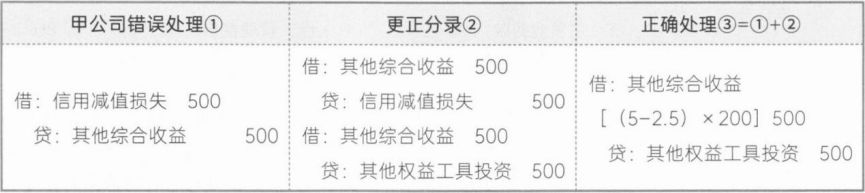
借:其他综合收益500
贷:信用减值损失500
借:其他综合收益500
贷:其他权益_丁具投资500
提示:更正分录的思路如下表所示。
理由:甲公司自财政部门取得的款项不属于政府补助,该款项与具有明确商业实质的交易相关,不是甲公司自国家无偿取得的现金流入,应作为企业正常销售价款的一部分,确认收入(其本质是政府补偿的是客户而并非企业)。
甲公司应编制的更正分录为:
借:其他收益2000
贷:主营业务收入2000
提示:更正分录的思路如下表所示。
(2)事项(2)的会计处理不完全正确。
理由:第一类合同本质上属于收取手续费方式的委托代销,中间商是代理人而非主要责任人。在中间商未对外实际销售前,该批存货的控制权尚未转移,甲公司不能确认收入和结转成本,也不能确认与未售商品相关的代销手续费;而应当在获得代销清单后,按照代销清单注明的销售数量确认收入并结转成本。
第二类合同其本质属于正常的销售,甲公司将8商品发出并经中间商验收后其控制权转移,符合收入确认条件。
甲公司两类合同应确认收入=(800×3000/10000)+(2000×2850/10000)=810(万元)
甲公司两类合同应结转成本=(800+2000)×2400/10000=672(万元)
甲公司第一类合同应确认的销售费用=800×200/10000=16(万元)
甲公司应编制的更正分录为:
借:主营业务收入(870—810)60
贷:应收账款60
借:发出商品(720—672)48
贷:主营业务成本48
借:应收账款(20一16)4
贷:销售费用4
提示:更正分录的思路如下表所示。
(3)事项(3)的会计处理不正确。
理由:以自产产品用于职工福利,应按产品的公允价值确认收入,同时确认应付职工薪酬。同时,应按照职工提供服务的受益对象进行分配,与研发项目人员相关的部分应计入所研发资产的成本。
甲公司应编制的更正分录为:
借:研发支出——资本化支出20
管理费用80
贷:应付职工薪酬100
借:应付职工薪酬100
贷:主营业务收入100
借:主营业务成本75
贷:管理费用75
提示:更正分录的思路如下表所示。
其中,在正确的会计处理下,甲公司应确认的职工薪酬金额=4000×250/10000=100(万元);应结转的商品成本金额=3000×250/10000=75(万元);按照受益对象进行分摊时,应分摊至“管理费用”科目的金额=4000×200/10000=80(万元);分摊至“研发支出——资本化支出”科目的金额=4000×50/10000=20(万元)。
(4)事项(4)的会计处理不正确。
理由:甲公司在编制2×23年财务报表时,按照当时初步和解意向确认的1000万元预计负债不存在会计差错,其满足或有事项确认预计负债的条件。后因情况变化导致法院判决结果与原预计金额存在的差额属于新发生情况,所承担损失的金额与原预计负债之间的差额应计入发生当期损益,无须追溯调整以前期间列报的金额。
甲公司应编制的更正分录为:
借:营业外支出2000
贷:盈余公积200
利润分配——未分配利润1800
提示:更正分录的思路如下表所示。
(5)事项(5)的会计处理不正确。
理由:其他权益工具投资期末按公允价值计量,公允价值变动计入其他综合收益。2×24年12月31日的公允价值为2.5元/股,应将其他权益工具投资的账面价值调整为此金额,同时,其他权益工具投资无须计提减值准备。
甲公司应编制的更正分录为:
借:其他综合收益500
贷:信用减值损失500
借:其他综合收益500
贷:其他权益_丁具投资500
提示:更正分录的思路如下表所示。