简答题
会计
题号 #7072258
甲公司为一上市集团公司,持有乙公司80%股权,对其具有控制权;持有丙公司30%股权,能对其实施重大影响。20×3年及20×4年发生的相关交易或事项如下:
(1)20×3年6月8日,甲公司将生产的一批汽车销售给乙公司,销售价格为600万元,汽车已交付乙公司,款项尚未收取。该批汽车的成本为480万元。20×3年12月31日,甲公司对尚未收回的上述款项计提坏账准备30万元。20×4年9月2日,甲公司收到乙公司支付的上述款项600万元。
乙公司将上述购入的汽车作为行政管理部门的固定资产于当月投入使用,该批汽车采用年限平均法计提折旧,预计使用6年,预计无净残值。
(2)20×3年7月13日,丙公司将成本为400万元的商品以500万元的价格出售给甲公司,货物已交付,款项已收取。甲公司将上述购入的商品向集团外单位出售,其中50%商品在20×3年销售,其余50%商品在20×4年销售。
在丙公司个别财务报表,20×3年度实现的净利润为3000万元;20×4年度实现的净利润为3500万元。
(3)20×3年8月1日,甲公司以9000万元的价格从非关联方购买丁公司70%股权,款项已用银行存款支付,丁公司股东的工商变更登记手续已办理完成。购买日丁公司可辨认净资产的公允价值为12000万元(含原未确认的无形资产公允价值1200万元),除原未确认的无形资产外,其余各项可辨认资产、负债的公允价值与账面价值相同。上述无形资产系一项商标权,采用直线法摊销,预计使用10年,预计无残值。甲公司根据企业会计准则的规定将购买日确定为20×3年8月1日。
丁公司20×3年8月1日个别资产负债表中列报的货币资金为3500万元(全部为现金流量表中所定义的现金),列报的所有者权益总额为10800万元,其中实收资本为10000万元,盈余公积为80万元,未分配利润为720万元。在丁公司个别利润表中,20×3年8月1日起至12月31日止期间实现净利润180万元;20×4年度实现净利润400万元。
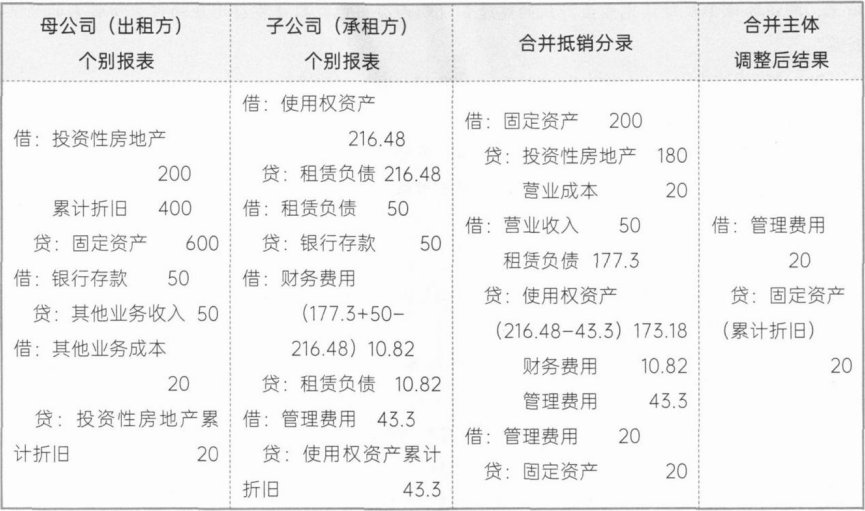
(4)20×4年1月1日,甲公司将专门用于出租办公楼租赁给乙公司使用,租赁期为5年,租赁期开始日为20×4年1月1日,年租金为50万元,于每年末支付,出租时,该办公楼的成本为600万元,已计提折旧400万元,甲公司对上述办公楼采用年限平均法计提折旧,预计使用30年,预计无净残值。
乙公司将上述租入的办公楼专门用于行政管理部门办公,20×4年12月31日,乙公司向甲公司支付每年租金50万元。乙公司个别报表中使用权资产的原值为216.48万元,当年计提折旧43.3万元计入管理费用;租赁负债的初始确认金额为216.48万元,当年计提财务费用10.82万元,期末账面价值为177.3万元。
其他有关资料:
第一,本题所涉销售或购买的价格是公允的。20×3年以前,甲公司与子公司以及子公司相互之间无集团内部交易,甲公司及其子公司与联营企业无关联方交易。
第二,甲公司及其子公司按照净利润的10%计提法定盈利公积,不计提任意盈余公积。
第三,甲公司及其子公司、联营企业在其个别财务报表中已按照企业会计准则的规定对上述交易或事项分别进行了会计处理。
第四,不考虑税费及其他因素。
要求:
(1)根据资料(2),计算甲公司在其20×3年和20×4年个别财务报表中应确认的投资收益。
(2)根据资料(3),计算甲公司购买丁公司股权产生的商誉。
(3)根据资料(3),说明甲公司支付的现金在20×3年度合并现金流量表中列报的项目名称,并计算该列报项目的金额。
(4)根据资料(4),说明甲公司租赁给乙公司的办公楼在20×4年12月31日合并资产负债表中列报的项目名称,并陈述理由。
(5)根据上述资料,说明甲公司在其20×3年度合并财务报表中应披露的关联方名称,分别针对不同类别的关联方简述应披露的关联方信息。
(6)根据上述资料,编制与甲公司20×4年度合并资产负债表和合并利润表相关的调整分录和抵销分录。
参考答案
暂无
答案解析
(1)在20×3年个别财务报表中应确认的投资收益=[3000一(500—400)×50%]×30%=885(万元)
在20×4年个别财务报表中应确认的投资收益=[3500+(500—400)×50%]×30%=1065(万元)
(2)商誉=9000—12000×70%=600(万元)
(3)列报项目名称为“取得子公司及其他营业单位支付的现金净额”。
列报金额=9000—3500=5500(万元)
(4)列报项目名称为“固定资产”。
理由:应站在集团合并财务报表角度看待甲公司租赁给乙公司的办公楼,并作为固定资产反映。
(5)甲公司在其20×3年度合并财务报表中应披露的关联方:乙公司、丙公司、丁公司。
对于乙公司和丁公司,应披露子公司的名称、业务性质、注册地、注册资本及其变化、母公司对该子公司的持股比例和表决权比例。
对于丙公司,应披露关联方关系的性质。
(6)会计分录为:
借:年初未分配利润120
贷:固定资产120
借:固定资产30
贷:年初未分配利润10
管理费用、20
借:信用减值损失30
贷:年初未分配利润30
借:无形资产1200
贷:资本公积1200
借:管理费用120
年初未分配利润50
贷:无形资产170
借:长期股权投资287
贷:投资收益196
年初未分配利润91
借:投资收益196
少数股东损益84
年初未分配利润832
贷:提取盈余公积40
年末未分配利润1072
借:实收资本10000
资本公积1200
盈余公积138
年末未分配利润1072
商誉600
贷:长期股权投资
[9000+(180—50)×70%+(400—120)×70%]9287
少数股东权益
{[10800+1200+(180—50)+(400—120)]×30%}3723
借:固定资产200
贷:投资性房地产180
营业成本20
借:营业收入50
租赁负债177.3
贷:使用权资产173.18
财务费用10.82
管理费用43.3
借:管理费用20
贷:固定资产20
提示:甲、乙公司出租业务的抵销思路如下。
在20×4年个别财务报表中应确认的投资收益=[3500+(500—400)×50%]×30%=1065(万元)
(2)商誉=9000—12000×70%=600(万元)
(3)列报项目名称为“取得子公司及其他营业单位支付的现金净额”。
列报金额=9000—3500=5500(万元)
(4)列报项目名称为“固定资产”。
理由:应站在集团合并财务报表角度看待甲公司租赁给乙公司的办公楼,并作为固定资产反映。
(5)甲公司在其20×3年度合并财务报表中应披露的关联方:乙公司、丙公司、丁公司。
对于乙公司和丁公司,应披露子公司的名称、业务性质、注册地、注册资本及其变化、母公司对该子公司的持股比例和表决权比例。
对于丙公司,应披露关联方关系的性质。
(6)会计分录为:
借:年初未分配利润120
贷:固定资产120
借:固定资产30
贷:年初未分配利润10
管理费用、20
借:信用减值损失30
贷:年初未分配利润30
借:无形资产1200
贷:资本公积1200
借:管理费用120
年初未分配利润50
贷:无形资产170
借:长期股权投资287
贷:投资收益196
年初未分配利润91
借:投资收益196
少数股东损益84
年初未分配利润832
贷:提取盈余公积40
年末未分配利润1072
借:实收资本10000
资本公积1200
盈余公积138
年末未分配利润1072
商誉600
贷:长期股权投资
[9000+(180—50)×70%+(400—120)×70%]9287
少数股东权益
{[10800+1200+(180—50)+(400—120)]×30%}3723
借:固定资产200
贷:投资性房地产180
营业成本20
借:营业收入50
租赁负债177.3
贷:使用权资产173.18
财务费用10.82
管理费用43.3
借:管理费用20
贷:固定资产20
提示:甲、乙公司出租业务的抵销思路如下。