单选题
建设工程经济
题号 #7089609
某技术方案,年设计生产能力为8万台,年固定成本为100万元,单位产品售价为50元,单位产品变动成本为售价的55%,单位产品销售税金及附加为售价的5%,则达到盈亏平衡点时的生产能力利用率为()。
参考答案
D
答案解析
根据公式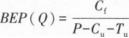 ,式中,BEP(Q)——盈亏平衡点时的产销量;Cf——固定成本;p——单位产品售价;Cu——单位产品变动成本;Tu——单位产品税金及附加,可得1000000/[50x(1—0.55—0.05)]=1000000/(50x0.4)=5(万台),设计生产能力为8万台,所以按生产利用率表达的盈亏平衡点为5/8=62.50%。故选D。
 你可能感兴趣的试题
A.敏感性分析只能分析单一不确定因素变化对技术方案经济效果的影响
B.敏感度系数越大,表明评价指标对不确定因素越不敏感
C.敏感性分析必须考虑所有不确定因素对评价指标的影响
D.敏感性分析的局限性是依靠分析人员主观经验分析判断,有可能存在片面性
A.需要更换磨损的零部件
B.需要提前更换现有设备
C.导致现有设备原始价值贬值
D.导致现有设备折旧增加