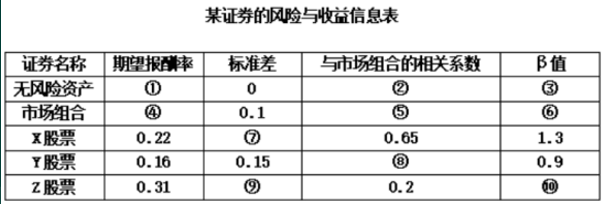
单选题
个人理财(中级)
题号 #7095280
根据资本资产定价模型理论(CAPM)的建议,一个资产分散状况良好的投资组合,最容易受()因素的影响。
参考答案
A
答案解析
通过分散投资,非系统性风险能被降低;而且,如果分散是充分有效的,这种风险还能被消除。而系统性风险是由那些影响整个投资市场的风险因素所引起的,这类风险影响所有投资资产变量的可能值,因此不能通过分散投资相互抵消或者削弱。