简答题
中级会计实务
题号 #7109602
甲公司和乙公司不存在关联方关系,双方采用的会计政策、会计期间均相同,按净利润的10%提取法定盈余公积。不提取任意盈余公积。2×18年度和2×19年度的有关交易或事项如下。
(1)2×18年7月1日,甲公司以银行存款3800万元取得乙公司15%的股权。该交易发生后.甲公司要求乙公司对其董事会进行改选,甲公司向乙公司派出一名董事。
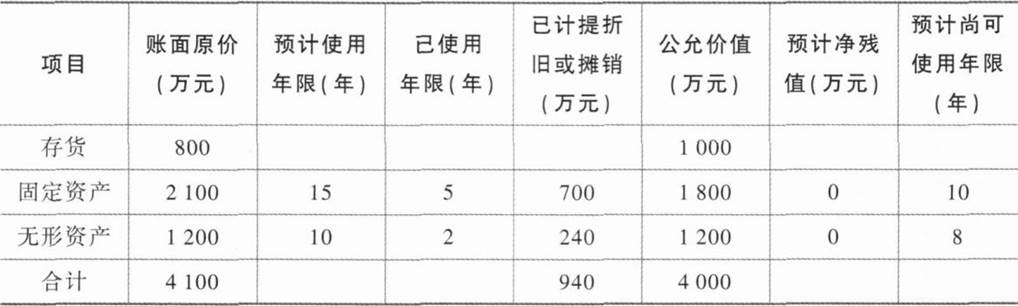
(2)2×18年7月1日,乙公司可辨认净资产的公允价值为22000万元,除下列资产外,其他可辨认资产、负债的公允价值与其账面价值均相同。
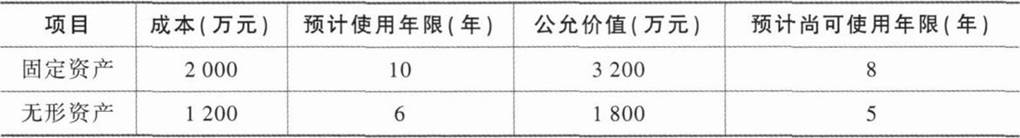
假定固定资产采用年限平均法计提折旧,无形资产采用直线法摊销:两项资产预计净残值均为零,折旧额与摊销额均计入管理费用。
(3)2×18年7月至12月,乙公司实现净利润1200万元。2×18年12月31日,乙公司持有的其他权益工具投资公允价值上升300万元。
(4)2×19年1月至6月,乙公司实现净利润1600万元,2×19年6月30日,乙公司持有的其他权益工具投资公允价值下降40万元。
(5)2×19年7月1日,甲公司以一宗自用土地使用权和一项交易性金融资产作为对价购买丁公司持有的乙公司40%股权,至此取得乙公司的控制权。甲公司土地使用权的原值为8000万元,累计摊销为1000万元,公允价值为13000万元;交易性金融资产的账面价值为1000万元,公允价值为1200万元。当日,乙公司可辨认净资产的公允价值为30000万元,甲公司原持有15%股权的公允价值为4700万元。不考虑其他因素。
要求:
(1)判断甲公司2×18年7月1日取得乙公司股权投资的后续核算方法,说明理由,并编制相关会计分录:
(2)计算2×18年甲公司对乙公司长期股权投资应确认的投资收益,并编制2×18年的相关会计分录:
(3)计算甲公司对乙公司长期股权投资2×19年1月至6月应确认的投资收益、该项长期股权投资2×19年6月30日的账面价值,并编制相关会计分录:
(4)计算甲公司2×19年7月1日对乙公司股权投资的初始投资成本。并编制相关会计分录:
(5)计算甲公司2×19年7月1日应确认的合并成本和合并商誉的金额。
(权益法核算的“长期股权投资”科目应写出必要的明细科目.答案中的金额单位用万元表示)
参考答案
暂无
答案解析
(1)长期股权投资应采用权益法核算。
理由:甲公司取得股权后,要求乙公司对其董事会进行改选,并向乙公司董事会派出一名董事,对乙公司具有重大影响。
会计分录为:
借:长期股权投资——投资成本3800
贷:银行存款3800
初始投资成本3800万元大于应享有乙公司可辨认净资产公允价值的份额3300万元(22000×15%),不需要调整长期股权投资的账面价值。
(2)乙公司2×18年下半年调整后的净利润=1200—(3200/8-2000/10)/2—(1800/5-1200/6)/2=1020(万元),甲公司应确认的投资收益=1020×15%=153(万元)。
借:长期股权投资——损益调整153
贷:投资收益153
借:长期股权投资——其他综合收益(300×15%)45
贷:其他综合收益45
(3)乙公司2×19年上半年调整后的净利润=1600—(3200/8-2000/10)/2—(1800/5-1200/6)/2=1420(万元),甲公司应确认的投资收益=1420×15%=213(万元)。
借:长期股权投资——损益调整213
贷:投资收益213
借:其他综合收益(40×15%)6
贷:长期股权投资——其他综合收益6
2×19年6月30日该长期股权投资的账面价值=3800+153+45+213-6=4205(万元)。
(4)初始投资成本=4205+13000+1200=18405(万元)。
借:长期股权投资(13000+1200)14200
累计摊销1000
贷:无形资产8000
资产处置损益(13000-7000)6000
交易性金融资产1000
投资收益(1200-1000)200
借:长期股权投资4205
贷:长期股权投资——投资成本3800
——损益调整366
——其他综合收益39
(5)合并成本=4700+(13000+1200)=18900(万元)。
合并商誉=18900-30000×55%=2400(万元)。
理由:甲公司取得股权后,要求乙公司对其董事会进行改选,并向乙公司董事会派出一名董事,对乙公司具有重大影响。
会计分录为:
借:长期股权投资——投资成本3800
贷:银行存款3800
初始投资成本3800万元大于应享有乙公司可辨认净资产公允价值的份额3300万元(22000×15%),不需要调整长期股权投资的账面价值。
(2)乙公司2×18年下半年调整后的净利润=1200—(3200/8-2000/10)/2—(1800/5-1200/6)/2=1020(万元),甲公司应确认的投资收益=1020×15%=153(万元)。
借:长期股权投资——损益调整153
贷:投资收益153
借:长期股权投资——其他综合收益(300×15%)45
贷:其他综合收益45
(3)乙公司2×19年上半年调整后的净利润=1600—(3200/8-2000/10)/2—(1800/5-1200/6)/2=1420(万元),甲公司应确认的投资收益=1420×15%=213(万元)。
借:长期股权投资——损益调整213
贷:投资收益213
借:其他综合收益(40×15%)6
贷:长期股权投资——其他综合收益6
2×19年6月30日该长期股权投资的账面价值=3800+153+45+213-6=4205(万元)。
(4)初始投资成本=4205+13000+1200=18405(万元)。
借:长期股权投资(13000+1200)14200
累计摊销1000
贷:无形资产8000
资产处置损益(13000-7000)6000
交易性金融资产1000
投资收益(1200-1000)200
借:长期股权投资4205
贷:长期股权投资——投资成本3800
——损益调整366
——其他综合收益39
(5)合并成本=4700+(13000+1200)=18900(万元)。
合并商誉=18900-30000×55%=2400(万元)。