多选题
中级会计实务
题号 #7109729
2×17年1月1日,甲公司开始推行一项奖励积分计划。根据该计划,客户在甲公司每消费100元可获得5个积分,每个积分从次月开始在购物时可以抵减1元。截至2×17年1月31日,客户共消费100万元,获得5万个积分,根据历史经验,甲公司估计该积分的兑换率为80%。2×17年2月客户兑换了3万个积分。不考虑其他因素,甲公司的下列会计处理中正确的有( )。(计算结果保留小数点后两位小数)
参考答案
A,B,C,D
答案解析
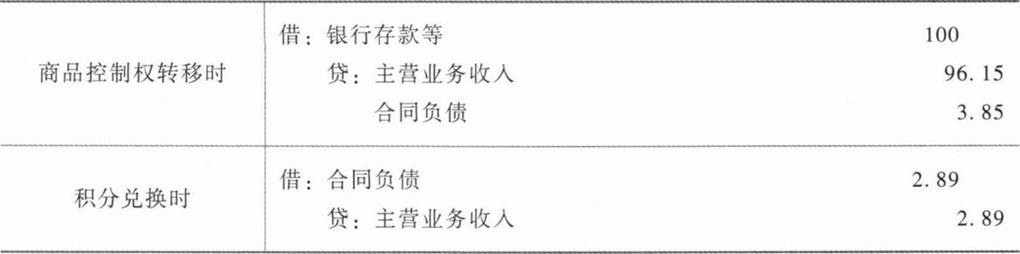
(1)1月,商品分摊的交易价格=100÷(100+5×1×80%)×100≈96.15(万元),奖励积分分摊的交易价格=5×1×80%÷(100+5×1×80%)×100≈3.85(万元),即1月确认收入96.15万元,确认合同负债3.85万元。
(2)2月应结转合同负债至主营业务收入的金额=3÷(5×80%)×3.85≈2.89(万元)。
(3)相关会计分录如下表所示。
(2)2月应结转合同负债至主营业务收入的金额=3÷(5×80%)×3.85≈2.89(万元)。
(3)相关会计分录如下表所示。
你可能感兴趣的试题
A.作为融资交易进行处理
B.2×18年3月1日确认其他应付款3000万元
C.2×18年3月1日确认主营业务收入3000万元
D.2×18年3月31日确认财务费用100万元
A.企业受托为第三方销售商品,且在商品转让给客户之前不控制该商品
B.企业自第三方取得商品或其他资产控制权后.再转让给客户
C.企业能够主导第三方代表本企业向客户提供服务
D.企业自第三方取得商品控制权后,通过提供重大的服务将该商品与其他商品整合成合同约定的某组合产出转让给客户