判断题 中级会计实务
题号 #7109844

企业持有的以公允价值计量且其变动计入其他综合收益的债券投资,其产生的汇兑差额应计入其他综合收益。(  )

A.错
B.对
进入在线模考

参考答案

0

答案解析

以公允价值计量且其变动计入其他综合收益的债券投资的汇兑差额计入财务费用。

你可能感兴趣的试题
1 甲公司为增值税一般纳税人,适用的增值税税率为13%。甲公司以人民币作为记账本位币,外币业务采用业务发生时的即期汇率进行折算,按月计算汇兑损益,
2×22年6月发生的有关外币交易或事项如下。
资料一:6月3日,将200万美元兑换为人民币,兑换取得的人民币已存入银行。当日即期汇率为1美元=6.0人民币元,银行买入价为1美元=5.9人民币元。
资料二:6月10日,从国外购入一批原材料,货款总额为400万美元。该原材料已验收入库,货款尚未支付。当日即期汇率为1美元=5.9人民币元。另外,以人民币银行存款支付该原材料的进口关税500万人民币元、增值税371.8万人民币元。
资料三:6月20日,收到上月的应收账款300万美元,款项已存入银行。当日即期汇率为1美元=5.8人民币元,5月31日的即期汇率为1美元=6.0人民币元。
资料四:6月25日,以每股10美元的价格购入乙公司股票1万股.作为以公允价值计量且其变动计入当期损益的金融资产核算,当日即期汇率为1美元=5.8人民币元,款项以美元银行存款支付。6月30日,甲公司持有的乙公司股票的公允价值为每股11美元。
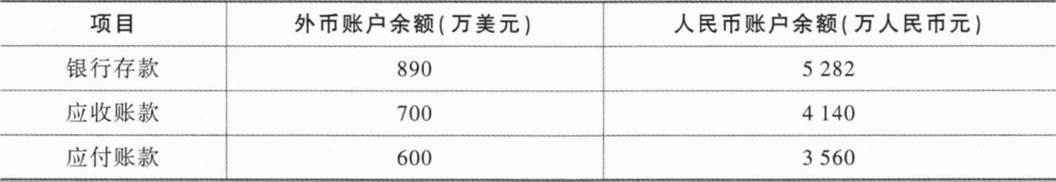
资料五:6月30日,即期汇率为1美元=5.7人民币元。6月30日有关外币账户的余额如下:

要求:
(1)根据资料一,编制甲公司将美元兑换为人民币的会计分录。
(2)根据资料二,编制甲公司外购原材料的会计分录。
(3)根据资料三,编制甲公司收回应收账款的会计分录。
(4)根据资料四和五.编制甲公司取得乙公司股票投资以及月末确认公允价值变动的会计分录。
(5)根据资料五,计算甲公司6月30日各外币项目产生的汇兑差额,并编制会计分录。
(外币货币性项目和“交易性金融资产”科目应写出必要的明细科目,答案中的金额单位以万人民币元表示)
找试题 · 找答案 · 找资料 在线模考