简答题
中级财务管理
题号 #7112646
甲公司2023年实现销售收入100000万元,净利润5000万元,利润留存率为20%,公司2023年12月31日资产负债表(简表)如下表所示:
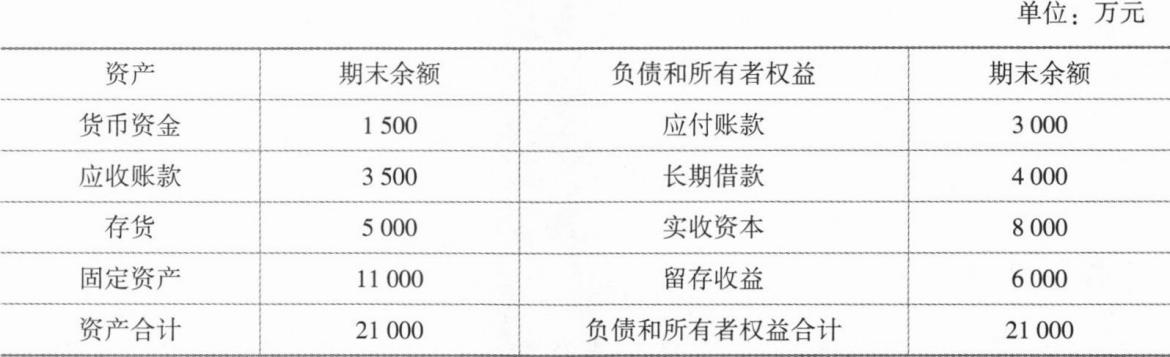
公司预计2024年销售收入比上年增长20%,假定货币资金、应收账款、存货和应付账款与销售收入保持稳定的百分比,固定资产增加100万元,同时假设销售净利率与利润留存率保持不变,公司使用销售百分比法预测资金需要量。
要求:
(1)计算2024年预计经营性资产增加额。
(2)计算2024年预计经营性负债增加额。
(3)计算2024年预计留存收益增加额。
(4)计算2024年预计外部融资需求量。
参考答案
暂无
答案解析
(1)经营性资产增加额=(1500+3500+5000)×20%=2000(万元)[2分]
(2)经营性负债增加额=3000×20%=600(万元)[1分]
【提示】在销售百分比法中,经营性资产和经营性负债指的是与销售收入保持稳定百分比的资产和负债。
(3)留存收益增加额=2024年的利润留存=2024年的净利润×利润留存率=2024年的销售收入×销售净利率×利润留存率=100000×(1+20%)×5000/100000×20%=1200(万元)[1分]
(4)外部融资需求量=2000-600-1200+100=300(万元)[1分]
【提示】在销售百分比法中,如果非敏感性资产增加,则外部融资需要量也应相应增加。
(2)经营性负债增加额=3000×20%=600(万元)[1分]
【提示】在销售百分比法中,经营性资产和经营性负债指的是与销售收入保持稳定百分比的资产和负债。
(3)留存收益增加额=2024年的利润留存=2024年的净利润×利润留存率=2024年的销售收入×销售净利率×利润留存率=100000×(1+20%)×5000/100000×20%=1200(万元)[1分]
(4)外部融资需求量=2000-600-1200+100=300(万元)[1分]
【提示】在销售百分比法中,如果非敏感性资产增加,则外部融资需要量也应相应增加。