简答题
中级财务管理
题号 #7112880
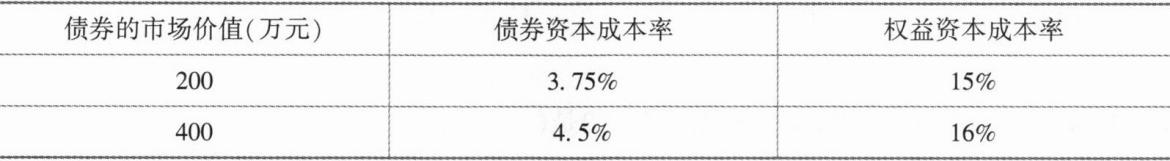
某公司年度息税前利润为500万元,资金全部由普通股资本组成,所得税税率为25%。该公司今年年初认为资本结构不合理,准备用发行债券回购部分股票的办法予以调整。经过咨询调查,当时的债券资本成本率(平价发行,不考虑手续费和时间价值)和权益资本成本率如下表所示:
要求:
(1)按照公司价值分析法分别计算各种资本结构下(息税前利润保持不变)公司的市场价值(精确到整数位),从而确定最佳资本结构以及最佳资本结构时的加权平均资本成本。
(2)假设该公司采用的是剩余股利政策,以上述最佳资本结构为目标资本结构。明年需要增加投资600万元,判断今年是否能分配股利?如果能分配股利,计算股利数额。
(3)如果(2)中得出结论不能分配股利,则需要增发普通股满足资金需求.已知普通股发行价格为10元,筹资费率为5%,预计股利固定增长率为4%,第一年的股利为1.5元,计算新发行的普通股的资本成本率。
参考答案
暂无
答案解析
(1)债券的资本成本率=年利息×(1-所得税税率)/[债券筹资总额×(1-手续费率)]
由于平价发行,不考虑手续费,所以:
债券的资本成本率=年利息×(1-所得税税率)/债券筹资总额=年利息×(1-25%)/债券面值=债券票面利率×(1-25%)
即:债券票面利率=债券资本成本率/(1-25%)
债券市场价值为200万元时:
债券票面利率=3.75%/(1-25%)=5% 债券市场价值为400万元时:
债券票面利率=4.5%/(1-25%)=6%
当债券的市场价值为200万元时:
由于债券平价发行,所以,债券的市场价值等于其面值,债券面值=200(万元)。
年利息=200×5%=10(万元)
股票的市场价值=(500-10)×(1-25%)/15%=2450(万元)
公司的市场价值=200+2450=2650(万元)
当债券的市场价值为400万元时:
年利息=400×6%=24(万元)
股票的市场价值=(500—24)×(1-25%)/16%=2231.25(万元)
公司的市场价值=400+2231.25=2631(万元)
通过分析可知:债务为200万元时的资本结构为最佳资本结构。
加权平均资本成本=200/2650×3.75%+2450/2650×15%=14.15%[8分]
(2)明年需要增加的权益资金=600×2450/2650=554.72(万元)
今年的净利润=(500-10)×(1-25%)=367.5(万元)
由此可知,即使367.5万元全部留存,也不能满足投资的需要,所以,今年不能分配股利。[3分]
(3)新发行的普通股的资本成本率=1.5/[10N(1-5%)]+4%=19.79%[2分]
由于平价发行,不考虑手续费,所以:
债券的资本成本率=年利息×(1-所得税税率)/债券筹资总额=年利息×(1-25%)/债券面值=债券票面利率×(1-25%)
即:债券票面利率=债券资本成本率/(1-25%)
债券市场价值为200万元时:
债券票面利率=3.75%/(1-25%)=5% 债券市场价值为400万元时:
债券票面利率=4.5%/(1-25%)=6%
当债券的市场价值为200万元时:
由于债券平价发行,所以,债券的市场价值等于其面值,债券面值=200(万元)。
年利息=200×5%=10(万元)
股票的市场价值=(500-10)×(1-25%)/15%=2450(万元)
公司的市场价值=200+2450=2650(万元)
当债券的市场价值为400万元时:
年利息=400×6%=24(万元)
股票的市场价值=(500—24)×(1-25%)/16%=2231.25(万元)
公司的市场价值=400+2231.25=2631(万元)
通过分析可知:债务为200万元时的资本结构为最佳资本结构。
加权平均资本成本=200/2650×3.75%+2450/2650×15%=14.15%[8分]
(2)明年需要增加的权益资金=600×2450/2650=554.72(万元)
今年的净利润=(500-10)×(1-25%)=367.5(万元)
由此可知,即使367.5万元全部留存,也不能满足投资的需要,所以,今年不能分配股利。[3分]
(3)新发行的普通股的资本成本率=1.5/[10N(1-5%)]+4%=19.79%[2分]
你可能感兴趣的试题
A.43.64
B.46.39
C.27.27
D.30
A.资金预算是编制全面预算的终点
A.资金预算是编制全面预算的终点
B.编制预计利润表的依据是各经营预算、专门决策预算和资金预算
B.编制预计利润表的依据是各经营预算、专门决策预算和资金预算
C.财务预算中,综合性最强的是预计资产负债表
C.财务预算中。综合性最强的是预计资产负债表
D.预计资产负债表的编制需以计划期开始日的资产负债表为基础,结合计划期间各项经营预算、专门决策预算、资金预算和预计利润表进行编制
D.预计资产负债表的编制需以计划期开始日的资产负债表为基础,结合计划期间各项经营预算、专门决策预算、资金预算和预计利润表进行编制