简答题
中级财务管理
题号 #7112924
甲公司现有旧设备一台正在使用,由于旧设备年运行成本较高,现考虑是否予以更新。该公司资本成本率10%,所得税税率25%。其他有关资料如下表所示。
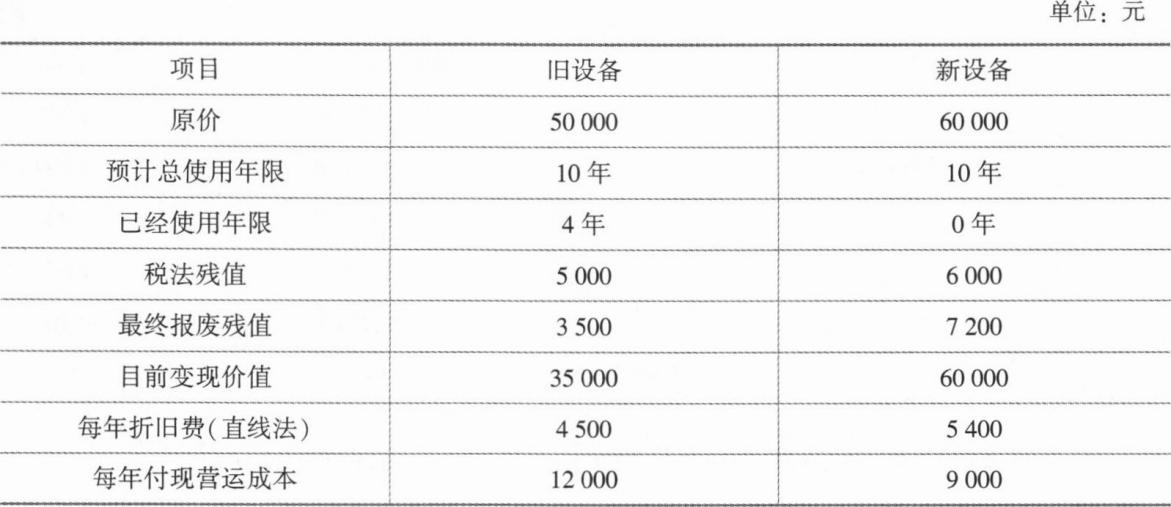
已知:(P/F,10%,6)=0.5645,(P/A,10%,6)=4.3553,(P/A,10%,10)=6.1446,(P/F,10%,10)=0.3855。
要求:
(1)计算继续使用旧设备的现金流出总现值。
(2)计算更换新设备的现金流出总现值。
(3)说明比较新旧设备优劣应该使用的方法,并说明理由。
(4)比较两个方案的优劣,并为甲公司做出决策。
参考答案
暂无
答案解析
(1)税后付现营运成本的现值=12000×(1-25%)×(P/』4,10%,6)=9000×4.3553=39197.70(元)
折旧抵税的现值=4500×25%×(P/A,10%,6)=1125×4.3553=4899.71(元)
【提示】按照税法的规定,旧设备的折旧总额=50000-5000=45000(元),所以,税法规定的折旧年限=45000/4500=1O(年),目前已经使用了4年,所以,按照税法的规定,还可以计提6年的折旧。由于预计还可以使用6年,所以,实际上也是还可以计提6年的折旧,享受6年的折旧抵税利益。
税后残值流量的现值=[3500+(5000—3500)×25%]×(P/F,10%,6)=3875×0.5645=2187.44(元)
【提示】由于报废时,旧设备计提了10年的折旧,所以,账面价值=税法残值=5000(元),或者账面价值=50000-4500×10=5000(元)。
继续使用设备的投资额=35000-[35000-(50000—4500×4)]×25%=34250(元)
继续使用旧设备的现金流出总现值=34250+39197.70—4899.71-2187.44=66360.55(元)[4分]
(2)购置成本=60000(元)
税后付现营运成本现值=9000×(1-25%)×(P/A,10%,1O)=6750×6.1446=41476.05(元)
折旧抵税的现值=5400×25%×(P/A,10%,10)=1350×6.1446=8295.21(元)
【提示】按照税法的规定,新设备的折旧总额=60000-6000=54000(元),所以,税法规定的折旧年限=54000/5400=10(年),由于新设备可以使用10年,所以,可以享受10年的折旧抵税利益。
税后残值流量的现值=[7200-(7200—6000)×25%]×(P/F,10%,10)=6900×0.3855=2659.95(元)
【提示】新设备报废时折旧计提了10年,账面价值=60000-5400×10=6000(元)。
更换新设备的现金流出总现值=60000+41476.05—8295.21-2659.95=90520.89(元)[4分]
(3)因新、旧设备未来使用年限不同,应运用考虑货币时间价值的年金成本比较两者的优劣。[1分]
(4)继续使用旧设备的年金成本=66360.55+(P/A,10%,6)=66360.55+4.3553=15236.73(元)
更换新设备的年金成本=90520.89÷(P/A,10%,10)=90520.89÷6.1446=14731.78(元)
因为更换新设备的年金成本(14731.78元)低于继续使用旧设备的年金成本(15236.73元),故应更换新设备。[3分]
折旧抵税的现值=4500×25%×(P/A,10%,6)=1125×4.3553=4899.71(元)
【提示】按照税法的规定,旧设备的折旧总额=50000-5000=45000(元),所以,税法规定的折旧年限=45000/4500=1O(年),目前已经使用了4年,所以,按照税法的规定,还可以计提6年的折旧。由于预计还可以使用6年,所以,实际上也是还可以计提6年的折旧,享受6年的折旧抵税利益。
税后残值流量的现值=[3500+(5000—3500)×25%]×(P/F,10%,6)=3875×0.5645=2187.44(元)
【提示】由于报废时,旧设备计提了10年的折旧,所以,账面价值=税法残值=5000(元),或者账面价值=50000-4500×10=5000(元)。
继续使用设备的投资额=35000-[35000-(50000—4500×4)]×25%=34250(元)
继续使用旧设备的现金流出总现值=34250+39197.70—4899.71-2187.44=66360.55(元)[4分]
(2)购置成本=60000(元)
税后付现营运成本现值=9000×(1-25%)×(P/A,10%,1O)=6750×6.1446=41476.05(元)
折旧抵税的现值=5400×25%×(P/A,10%,10)=1350×6.1446=8295.21(元)
【提示】按照税法的规定,新设备的折旧总额=60000-6000=54000(元),所以,税法规定的折旧年限=54000/5400=10(年),由于新设备可以使用10年,所以,可以享受10年的折旧抵税利益。
税后残值流量的现值=[7200-(7200—6000)×25%]×(P/F,10%,10)=6900×0.3855=2659.95(元)
【提示】新设备报废时折旧计提了10年,账面价值=60000-5400×10=6000(元)。
更换新设备的现金流出总现值=60000+41476.05—8295.21-2659.95=90520.89(元)[4分]
(3)因新、旧设备未来使用年限不同,应运用考虑货币时间价值的年金成本比较两者的优劣。[1分]
(4)继续使用旧设备的年金成本=66360.55+(P/A,10%,6)=66360.55+4.3553=15236.73(元)
更换新设备的年金成本=90520.89÷(P/A,10%,10)=90520.89÷6.1446=14731.78(元)
因为更换新设备的年金成本(14731.78元)低于继续使用旧设备的年金成本(15236.73元),故应更换新设备。[3分]
你可能感兴趣的试题
A.3.7908
B.4.3295
C.6.1051
D.2.6243