简答题
中级财务管理
题号 #7112966
甲公司编制资金预算的相关资料如下。
资料一:甲公司预计2024年各季度的销售收入为3000万元、5000万元、4500万元、5500万元,每季度的销售收入中,有60%在本季度收到现金,40%在下一季度收到现金,不存在坏账。2023年末现金余额为600万元,年末应收账款余额为1200万元。不考虑增值税及其他因素的影响。
资料二:甲公司2024年各季度的资金预算如下表所示。
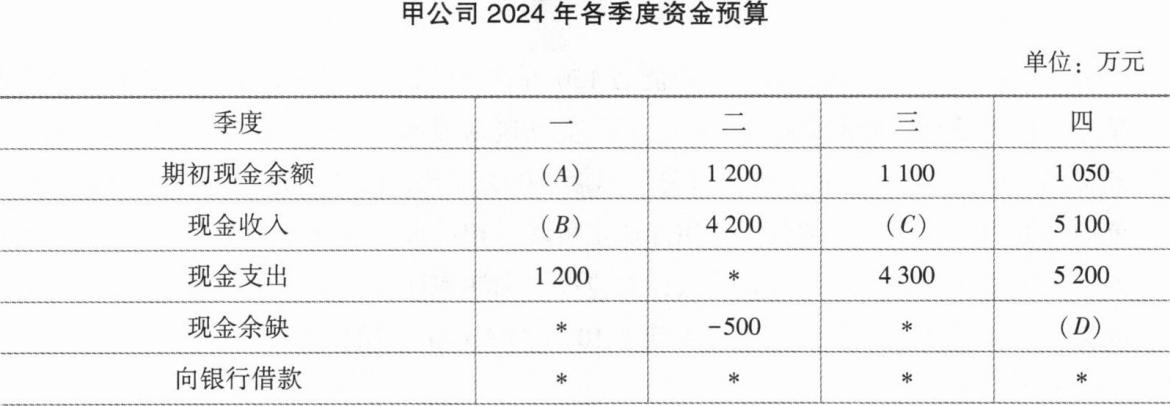
注:表内的“+”为省略的数值。
要求:
(1)计算2024年末预计应收账款余额。
(2)确定上表中字母代表的数值(不需要列示计算过程)。
参考答案
暂无
答案解析
(1)2024年末预计应收账款余额=5500×40%=2200(万元)[1分]
【提示】2024年末预计应收账款余额也就是第四季度末预计应收账款余额,是第四季度销售收入未收回的部分。
(2)A=600;B=3000;c=4700;D=950。[4分]
【提示】根据题目已知条件:2023年末现金余额为600万元,所以A=600(万元)。
B=3000×60%+1200=3000(万元)
C=4500×60%+5000×40%=4700(万元)
D=1050+5100—5200=950(万元)
【提示】2024年末预计应收账款余额也就是第四季度末预计应收账款余额,是第四季度销售收入未收回的部分。
(2)A=600;B=3000;c=4700;D=950。[4分]
【提示】根据题目已知条件:2023年末现金余额为600万元,所以A=600(万元)。
B=3000×60%+1200=3000(万元)
C=4500×60%+5000×40%=4700(万元)
D=1050+5100—5200=950(万元)
