判断题 中级会计实务
题号 #7115019

企业发生外币交易的,既可以采用交易发生日的即期汇率,也可以采用交易发生日即期汇率的近似汇率。()

A.错
B.对
进入在线模考

参考答案

1

答案解析

本题考查外币交易发生日的初始确认。企业发生外币交易的,应在初始确认时采用交易发生日的即期汇率将外币金额折算为记账本位币金额,也可以采用按照系统合理的方法确定的、与交易发生日即期汇率近似的汇率折算。本题表述正确。
你可能感兴趣的试题

3 甲公司开设有外汇账户,会计核算以人民币作为记账本位币,外币交易采用交易发生日的即期汇率折算,按月计算汇兑损益。该公司2×23年12月份发生的外币业务及相关资料如下:
(1)5日,从国外乙公司进口原料一批,货款200000欧元,当日即期汇率为1欧元=8.50元(人民币),按规定缴纳进口关税170000元,货款尚未支付。
(2)14日,向国外丙公司出口销售商品一批,货款40000美元,当日即期汇率为1美元=6.34元,商品已经发出且满足收入确认条件,货款尚未收到。
(3)16日,以人民币从银行购入200000欧元并存入银行,当日欧元的卖出价为1欧元=8.30元。中间价为1欧元=8.26元。
(4)20日,因增资扩股收到境外投资者投入的1000000欧元,当日即期汇率为1欧元=8.24元。其中,8000000元作为注册资本入账。
(5)2515,向乙公司支付部分前欠进口原材料款180000欧元,当日即期汇率为1欧元=8.51元。
(6)28日,收到丙公司汇来的货款40000美元,当日即期汇率为1美元=6.31元。
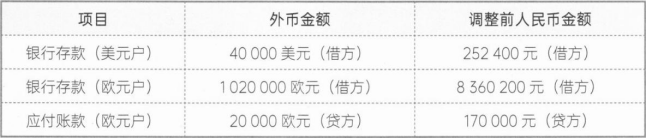
(7)31日,根据当日即期汇率对有关外币货币性项目进行调整并确认汇兑差额,当日有关外币的即期汇率为1欧元=8.16元;1美元=6.30元。有关项目的余额如下:
 
本题不考虑除关税以外的其他税费。
要求:
(1)根据资料(1)至(6),编制甲公司与外币业务相关的会计分录。
(2)根据资料(7),计算甲公司2×23年12月31日确认的汇兑差额,并编制相应的会计分录。
找试题 · 找答案 · 找资料 在线模考