简答题
中级财务管理
题号 #7117464
甲公司2020年有关报表数据如下表所示,假设一年按360天计算。
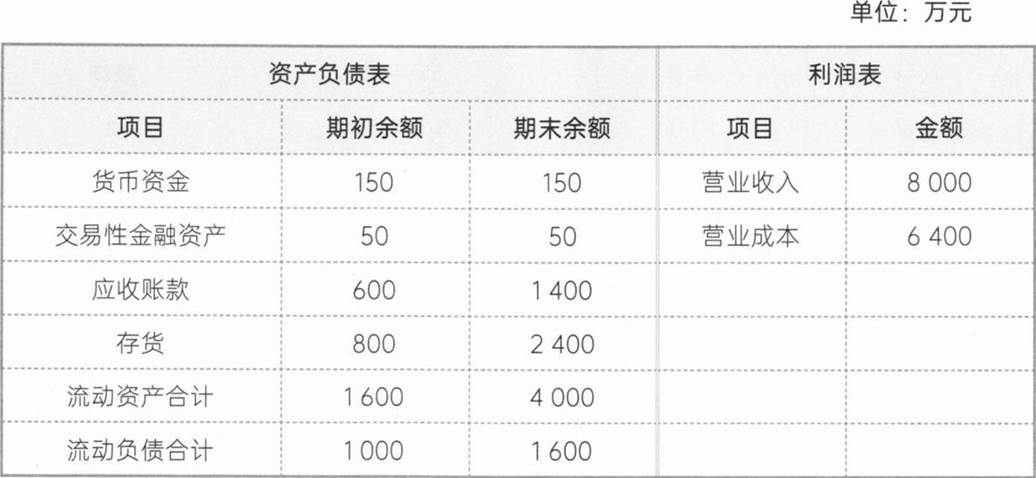
要求:
(1)计算2020年营业毛利率、应收账款周转率、存货周转天数。
(2)计算2020年营运资金增加额。
(3)计算2020年末现金比率。
参考答案
暂无
答案解析
(1)营业毛利=营业收入一营业成本=8000—6400=1600(万元)。
营业毛利率=营业毛利÷营业收入×100%=1600÷8000×100%=20%
应收账款周转率=营业收入/应收账款平均余额=8000÷[(600+1400)÷2]=8(次)
存货周转率=营业成本/存货平均余额=6400÷[(800+2400)÷2]=4(次)
存货周转天数=360÷4=90(天)
(2)营运资金增加额=流动资产增加额一流动负债增加额=(4000—1600)一(1600—1000)=1800(万元)。
(3)年末现金比率=(货币资金+交易性金融资产)÷流动负债=(150+50)÷1600=0.125。
营业毛利率=营业毛利÷营业收入×100%=1600÷8000×100%=20%
应收账款周转率=营业收入/应收账款平均余额=8000÷[(600+1400)÷2]=8(次)
存货周转率=营业成本/存货平均余额=6400÷[(800+2400)÷2]=4(次)
存货周转天数=360÷4=90(天)
(2)营运资金增加额=流动资产增加额一流动负债增加额=(4000—1600)一(1600—1000)=1800(万元)。
(3)年末现金比率=(货币资金+交易性金融资产)÷流动负债=(150+50)÷1600=0.125。