简答题
中级会计实务
题号 #7133307
2×22年1月1日,甲公司与乙公司签订一项非专利技术转让合同。根据合同约定,甲公司分3年等额支付非专利技术转让款,每年12月31日支付500万元,合计1500万元。
当日,相关手续已办理完毕。甲公司适用的折现率为5%,不考虑相关税费等其他因素。(P/A,5%,3)=2.7232
要求:
根据上述经济业务编制甲公司相关年度会计分录。(答案中的金额单位用“万元”表示)
参考答案
暂无
答案解析
(1)购买价款的现值=500×(P/A.5%,3)=500×2.7232=1361.6(万元)
2×22年1月1日甲公司的账务处理如下:
借:无形资产1361.6
未确认融资费用138.4
贷:长期应付款1500
(2)确定信用期间未确认融资费用的分摊额,如下表所示:
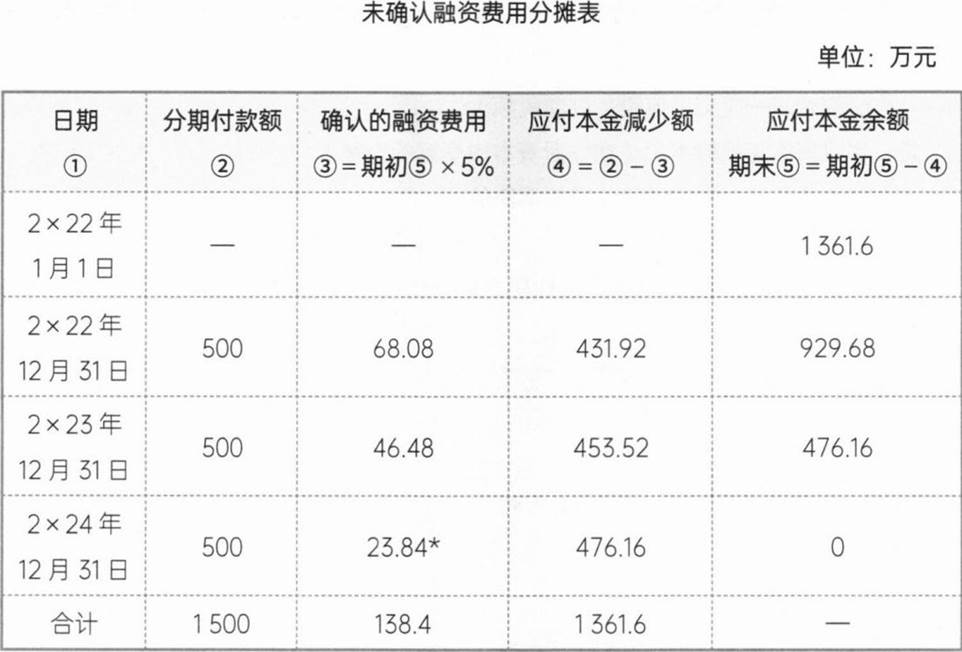
+尾数调整:138.4—68.08—46.48=23.84(万元)。
(5)2×22年12月31日甲公司的账务处理如下:
借:财务费用68.08
贷:未确认融资费用68.08
借:长期应付款500
贷:银行存款500
(4)2×23年12月31日甲公司的账务处理如下:
借:财务费用46.48
贷:未确认融资费用46.48
借:长期应付款500
贷:银行存款500
(5)2×24年12月31日甲公司的账务处理如下:
借:财务费用23.84
贷:未确认融资费用23.84
借:长期应付款500
贷:银行存款500
2×22年1月1日甲公司的账务处理如下:
借:无形资产1361.6
未确认融资费用138.4
贷:长期应付款1500
(2)确定信用期间未确认融资费用的分摊额,如下表所示:
+尾数调整:138.4—68.08—46.48=23.84(万元)。
(5)2×22年12月31日甲公司的账务处理如下:
借:财务费用68.08
贷:未确认融资费用68.08
借:长期应付款500
贷:银行存款500
(4)2×23年12月31日甲公司的账务处理如下:
借:财务费用46.48
贷:未确认融资费用46.48
借:长期应付款500
贷:银行存款500
(5)2×24年12月31日甲公司的账务处理如下:
借:财务费用23.84
贷:未确认融资费用23.84
借:长期应付款500
贷:银行存款500
你可能感兴趣的试题
A.资产负债表日应该对投资性房地产进行减值测试
B.不需要对投资性房地产计提折旧或摊销
C.取得租金收入计入投资收益
D.资产负债表日公允价值高于账面价值的差额计入其他综合收益