多选题 会计
题号 #7137331

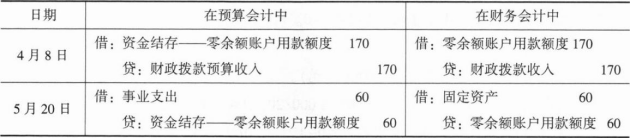
2×22年3月,某科研所根据经过批准的部门预算和用款计划,向同级财政部门申请财政授权支付用款额度180万元。4月6日,财政部门经审核后,以财政授权支付方式下达了170万元用款额度。4月8日,该科研所收到了代理银行转来的“授权支付到账通知书”。5月20 日,购入不需要安装的科研设备一台,实际成本为60万元。该单位下列会计处理表述中正确的有()。

进入在线模考

参考答案

A,B,C,D

答案解析

会计处理如下:
 

你可能感兴趣的试题

1 甲股份有限公司(以下简称“甲公司”),适用的所得税税率为25%,预计未来期间适用的所得税税率不会发生变化。2×21年初递延所得税资产为62.5万元,其中存货项目形成的余额为22.5万元,保修支出项目形成的余额为25万元,未弥补亏损项目形成的余额为15万元。2×21年年初递延所得税负债为7.5万元,均为环保用固定资产计税基础与账面价值不同产生。本年度实现利润总额5 000万元,2×21年有关所得税资料如下:
(1)2×20年4月1 日购入3年期国库券,实际支付价款为1 056.04万元,债券面值为1 000万元,每年4月1日付息一次,到期还本,票面利率6%,实际利率4%。甲公司将其分类为以摊余成本计量的金融资产。2×20年和2×21年年末均未发生预期信用损失。税法规定,国库券利息收入免征所得税。
(2)因发生违法经营被罚款10万元。税法规定,违反法律法规被处以的罚款不得在税前扣除。
(3)因违反合同约定而支付违约金30万元。税法规定,支付的违约金可以税前扣除。
(4)企业于2×19年12月20日取得的某项环保用固定资产,原价为300万元,使用年限为10年,会计上采用年限平均法计提折旧。净残值为0。假定税法规定环保用固定资产采用双倍余额递减法计提的折旧可予税前扣除,税法规定的预计使用年限和净残值与会计规定一致。2×21年12月31日,该固定资产出现减值迹象,企业估计其可收回金额为220万元。税法规定,计提的减值准备不得税前抵扣。
(5)存货年初和年末的账面余额均为1 000万元。本年转回存货跌价准备70万元,使存货跌价准备由年初余额90万元减少到年末的20万元。税法规定,计提的减值准备不得税前抵扣。
(6)年末计提产品保修支出40万元,计入主营业务成本,本年实际发生保修支出60万元,预计负债余额为80万元。税法规定,产品保修支出在实际发生时可以税前抵扣。
(7)至2×20年年末尚有60万元亏损没有弥补。税法规定当年发生亏损的,可以在以后5年内用税前利润弥补。
(8)甲公司于2×21年1月1 日将其某自用房屋用于对外出租,该房屋的成本为1 000万元,预计使用年限为20年。转为投资性房地产之前,已使用10年,企业按照年限平均法计提折旧,预计净残值为0。转换日该房屋的公允价值为450万元,账面价值为500万元。转为投资性房地产核算后,甲公司采用公允价值模式对该投资性房地产进行后续计量。假定税法规定的折旧方法、折旧年限及净残值与原会计规定相同;同时,税法规定资产在持有期间公允价值的变动不计入应纳税所得额,待处置时一并计算确定应计入应纳税所得额的金额。该项投资性房地产在2×21年12月31日的公允价值为600万元。
(9)假设除上述事项外,没有发生其他纳税调整事项。甲公司在未来期间有足够的应纳税所得额用于抵扣可抵扣暂时性差异,不考虑其他因素。
要求:
(1)计算2×21年债权投资的利息收入。
(2)计算2×21年年末递延所得税资产余额、递延所得税负债余额。
(3)计算2×21年应交所得税。
(4)计算2×21年递延所得税费用。
(5)计算2×21年所得税费用。
(6)编制甲公司所得税的相关会计分录。
2 (本小题9分。)甲公司因到期无法偿还所欠乙公司货款1 500万元,于2×22年1月1日与乙公司协商,达成了一项债务重组协议。协议约定甲公司以一项其他债权投资、一项尚未研发完成的新技术和一项固定资产(设备)抵偿所欠乙公司的债务。有关资料如下:
(1)甲公司用于抵债的其他债权投资在债务重组日的账面价值为105万元,公允价值为111万元。
(2)甲公司用于抵债的新技术于2×20年4月1日开始研发,该技术专门用于生产A产品。截至2×22年1月1日,已发生研究阶段支出300万元,开发阶段符合资本化条件前发生的支出为200万元,符合资本化条件后发生的支出为500万元,符合资本化条件的部分在债务重组日的公允价值为600万元。
(3)甲公司用于抵债的固定资产的原价为1 000万元,预计使用年限为5年,采用年限平均法计提折旧。预计净残值为零。2×22年1月1日,固定资产的账面价值为600万元,已经计提折旧400万元,未计提减值准备。该项固定资产在2×22年1月1日的公允价值为500万元,假定不考虑处置费用。
(4)假定有关资产的所有权转移手续已于2×22年1月1日办妥,双方的债权债务于当日结清。
(5)乙公司收到抵债资产后,将其中的金融资产划分为其他债权投资,将其中的设备作为固定资产核算,为取得该设备另发生运输费、保险费等3万元。乙公司将取得的尚未研发成功的新技术继续进行开发,2×22年10月1日,该项新技术研发完成,达到预定用途。研发过程中乙公司共支付人员工资、材料、劳务成本等各项支出400万元,均符合资本化条件,另支付注册费16万元、发生员工培训费3万元。2×22年10月1日,该项新技术立即投入生产,预计使用10年,采用直线法计提摊销,预计净残值为0。
其他资料:乙公司在债务重组前已对该项债权确认坏账准备200万元。该项债权在重组日的公允价值为1 200万元。不考虑其他因素。
要求:
(1)根据上述资料,确定债务重组日并说明理由。
(2)根据上述资料,分别计算乙公司在债务重组日应确认的损益金额、受让的各项抵债资产在债务重组日的入账价值,并编制乙公司在债务重组日的会计分录。
(3)根据资料(5),确定新技术开发完成后无形资产的入账成本、2×22年的摊销金额,并编制其在2×22年计提摊销的会计分录。
3 甲公司为境内上市公司,其在2×22年发生的部分交易或事项如下:
(1)2×22年5月1日,甲公司对外发行200万份认股权证,每份认股权证可在2×23年3月1日以每股4元的价格购入甲公司一股普通股。
甲公司股票2×22年的平均市价为每股7元,自2×22年5月1日至12月31日的平均市价为每股8元。2×22年12月31日,每份认股权证的公允价值为3元。
(2)2×22年4月30日,甲公司按照期初发行在外的普通股为基础发放股票股利,每10股送1股。
(3)2×22年7月1日,甲公司按面值发行5年期可转换公司债券200万份.每份面值100元,票面年利率4%,利息从发行次年开始于每年的6月30日支付。可转换债券持有人有权在持有债券1年以后按照每份债券兑换10股甲公司普通股股票的比例转股。发行时二级市场上与之类似的没有附带转换权的债券市场利率为6%。
(4)2×22年8月1日甲公司以银行存款313万元自二级市场上购入乙公司普通股100万股,甲公司将其作为交易性金融资产核算。所付价款中包含乙公司已宣告但尚未发放的现金股利每股0.1元以及交易费用3万元。有关现金股利于2×22年8月20日收到。2×22年12月31日,乙公司股票的收盘价为每股4元。
(5)甲公司2×21年全年发行在外的普通股均为1 000万股,不存在具有稀释性的潜在普通股。甲公司2×21年归属于普通股股东的净利润为2 000万元,2×22年归属于普通股股东的净利润为2 200万元。
其他资料:(P/A,4%,5)=4.451 8;(P/A,6%,5)=4.212 4;(P/F,4%,5)=0.821 9;(P/F,6%,5)=0.747 3。不考虑所得税费用等相关税费及其他因素的影响。
要求:
(1)根据资料(3),说明甲公司对可转换公司债券应进行的会计处理,编制甲公司2×22年与可转换公司债券相关的会计分录,计算2×22年12月31日可转换公司债券负债成分的账面价值。
(2)根据资料(4),说明甲公司取得乙公司股票的后续计量原则,计算交易性金融资产的初始入账金额并编制甲公司2×22年与交易性金融资产相关的会计分录。
(3)根据资料(1)至资料(5),确定甲公司2×22年在计算稀释每股收益时应考虑的稀释性潜在普通股并说明理由:计算甲公司2×22年度财务报表中应列报的本年度和上年度的基本每股收益、稀释每股收益。
找试题 · 找答案 · 找资料 在线模考