简答题
税法
题号 #7138317
某个体工商户李某.2023年发生以下事项:
(1)营业收入480万元,营业成本费用等共计220万元(含李某的工资8万元及为其缴纳的社会保险1.8万元,李某从其工资中缴纳社会保险0.6万元;与家庭生活混用难以分清的营业费用15万元,税收滞纳金0.5万元)。
(2)李某有2个孩子,1个2岁,1个正在上初中,李某的父母年龄均为62岁,李某是其父母的独生子。
(3)2023年10月,李某开始参加大学函授课程。
(4)2023年12月,李某购买了12000元的个人养老金。
(其他相关资料:由于李某收入较高,夫妻约定,相关专项附加扣除由李某扣除;李某所办的个体工商户位于北京,属于个人养老金试点地区。)
附列资料:经营所得的个人所得税税率表
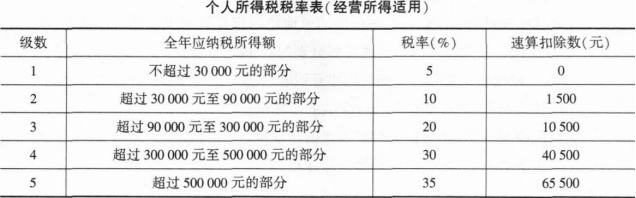
要求:根据上述资料,按照下列序号回答问题,如有计算需计算出合计数。
(1)说明李某参加学历继续教育在个人所得税前如何扣除。
(2)说明在计算经营所得的应纳税所得额时.与家庭生活混用难以分清的营业费用应该如何处理?
(3)假设李某只有经营所得,无综合所得,说明应如何扣除李某个人的各项费用和扣除项目。
(4)假设李某无综合所得,请计算李某经营所得的应纳税所得额。
(5)根据第(4)的计算结果,计算李某经营所得应缴纳的个人所得税。
参考答案
暂无
答案解析
(1)纳税人在中国境内接受学历(学位)继续教育的支出,在学历(学位)教育期间按照每月400元定额扣除。同一学历继续教育的扣除期限不能超过48个月。[1分]
(2)个体工商户生产经营活动中,应当分别核算生产经营费用和个人、家庭费用。对于因生产经营与个人、家庭生活混用难以分清的费用.其40%视为与生产经营有关费用,准予扣除。
可扣除的营业费用=150000×40%=60000(元)。[1分]
(3)由于李某只有经营所得,无综合所得,因此可以在经营所得中申报减除费用6万元、专项扣除、专项附加扣除以及依法确定的其他扣除。专项附加扣除在办理汇算清缴时减除。[1分]
(4)李某的工资不得扣除,个体工商户为其缴纳的社会保险18000元允许扣除:其基本费用60000元、专项扣除6000元、专项附加扣除85200元(赡养老人36000元、3岁以下婴幼儿照护24000元、子女教育24000元,继续教育支出1200元)、依法确定的其他扣除12000元(个人养老金12000元)允许扣除。
营业费用允许扣除60000元,其余的90000元不得扣除;税收滞纳金5000元不得扣除。
李某经营所得的应纳税所得额=4800000一(2200000—80000—90000—5000)—(60000+6000+85200+12000)=2611800(元)。[1分]
(5)应纳个人所得税=2611800×35%一65500=848630(元)。
减免税额=(2000000×35%-65500)×50%=317250(元)。
【应试思路】2023年1月1日起至2027年12月31日,对个体工商户经营所得年应
纳税所得额不超过200万元的部分。减半征收个人所得税。
实际缴纳个人所得税=848630—317250=531380(元)。[1分]
(2)个体工商户生产经营活动中,应当分别核算生产经营费用和个人、家庭费用。对于因生产经营与个人、家庭生活混用难以分清的费用.其40%视为与生产经营有关费用,准予扣除。
可扣除的营业费用=150000×40%=60000(元)。[1分]
(3)由于李某只有经营所得,无综合所得,因此可以在经营所得中申报减除费用6万元、专项扣除、专项附加扣除以及依法确定的其他扣除。专项附加扣除在办理汇算清缴时减除。[1分]
(4)李某的工资不得扣除,个体工商户为其缴纳的社会保险18000元允许扣除:其基本费用60000元、专项扣除6000元、专项附加扣除85200元(赡养老人36000元、3岁以下婴幼儿照护24000元、子女教育24000元,继续教育支出1200元)、依法确定的其他扣除12000元(个人养老金12000元)允许扣除。
营业费用允许扣除60000元,其余的90000元不得扣除;税收滞纳金5000元不得扣除。
李某经营所得的应纳税所得额=4800000一(2200000—80000—90000—5000)—(60000+6000+85200+12000)=2611800(元)。[1分]
(5)应纳个人所得税=2611800×35%一65500=848630(元)。
减免税额=(2000000×35%-65500)×50%=317250(元)。
【应试思路】2023年1月1日起至2027年12月31日,对个体工商户经营所得年应
纳税所得额不超过200万元的部分。减半征收个人所得税。
实际缴纳个人所得税=848630—317250=531380(元)。[1分]