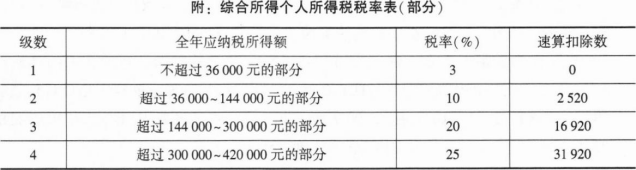
简答题
税法
题号 #7138367
某房地产开发企业,以18000万元竞得市区国有土地一宗,并按规定缴纳契税。将土地投入建造商品房,开发成本中的建筑安装工程费为5500万元,只支付了90%,另外10%留下作为质量保证金,建筑公司开具了90%款项的发票,其他相关的开发成本3200万元。此外金融机构借款利息600万元,能按项目分摊且能提供金融机构贷款证明,其中含超过贷款期限的利息100万元,其他房地产开发费用扣除比例5%。目前已经销售95%的房屋,取得含增值税的收入88250万元。
(其他相关资料:①当地契税税率3%;②该房地产项目采用一般计税方式计算缴纳增值税;③企业无法按照项目准确确定缴纳的城市维护建设税、教育费附加及地方教育附加。)
要求:根据上述资料,按照下列序号回答问题,如有计算需计算出合计数。
(1)计算土地增值税时允许扣除的取得土地使用权支付的金额。
(2)说明未开具发票的扣留质保金是否可以在计算土地增值税时扣除并计算土地增值税时允许扣除的开发成本。
(3)计算土地增值税时允许扣除的开发费用。
(4)计算土地增值税时允许扣除项目金额的合计数。
(5)计算该房地产开发项目应缴纳的土地增值税额。
参考答案
暂无
答案解析
(1)取得土地使用权支付的全部金额=18000+18000×3%=18540(万元)。
可以扣除的土地金额=18540×95%=17613(万元)。[1分]
(2)未开具发票的,扣留的质保金不得计算扣除。[0.25分]
允许扣除的开发成本=5500×90%×95%+3200×95%=7742.5(万元)。[0.75分]
(3)允许扣除的开发费用=(600—100)×95%+(17613+7742.5)×5%≈1742.78(万元)。[1分]
【应试思路】据实扣除的利息支出也要考虑销售比例。
(4)差额纳税抵减后的销项税额=(88250—18000×95%)÷(1+9%)×9%≈5874.77(万元)。
土地增值税的应税收入=88250—5874.77=82375.23(万元)。
与转让房地产有关的税金=88250+(1+9%)×3%×(7%+3%+2%)≈291.47(万元)。
【应试思路】凡不能按清算项目准确计算的,则按该清算项目预缴增值税时实际缴纳的城市维护建设税、教育费附加及地方教育附加扣除。
扣除项目合计=17613+7742.5+1742.78+291.47+(17613+7742.5)×20%=32460.85(万元)。[1分]
(5)增值额=82375.23—32460.85=49914.38(万元)。
增值率=49914.38+32460.85×100%≈153.77%.适用的税率为50%,速算扣除系数为15%。
应缴纳的土地增值税=49914.38×50%-32460.85×15%≈20088.06(万元)。[1分]
可以扣除的土地金额=18540×95%=17613(万元)。[1分]
(2)未开具发票的,扣留的质保金不得计算扣除。[0.25分]
允许扣除的开发成本=5500×90%×95%+3200×95%=7742.5(万元)。[0.75分]
(3)允许扣除的开发费用=(600—100)×95%+(17613+7742.5)×5%≈1742.78(万元)。[1分]
【应试思路】据实扣除的利息支出也要考虑销售比例。
(4)差额纳税抵减后的销项税额=(88250—18000×95%)÷(1+9%)×9%≈5874.77(万元)。
土地增值税的应税收入=88250—5874.77=82375.23(万元)。
与转让房地产有关的税金=88250+(1+9%)×3%×(7%+3%+2%)≈291.47(万元)。
【应试思路】凡不能按清算项目准确计算的,则按该清算项目预缴增值税时实际缴纳的城市维护建设税、教育费附加及地方教育附加扣除。
扣除项目合计=17613+7742.5+1742.78+291.47+(17613+7742.5)×20%=32460.85(万元)。[1分]
(5)增值额=82375.23—32460.85=49914.38(万元)。
增值率=49914.38+32460.85×100%≈153.77%.适用的税率为50%,速算扣除系数为15%。
应缴纳的土地增值税=49914.38×50%-32460.85×15%≈20088.06(万元)。[1分]