简答题
审计
题号 #7140771
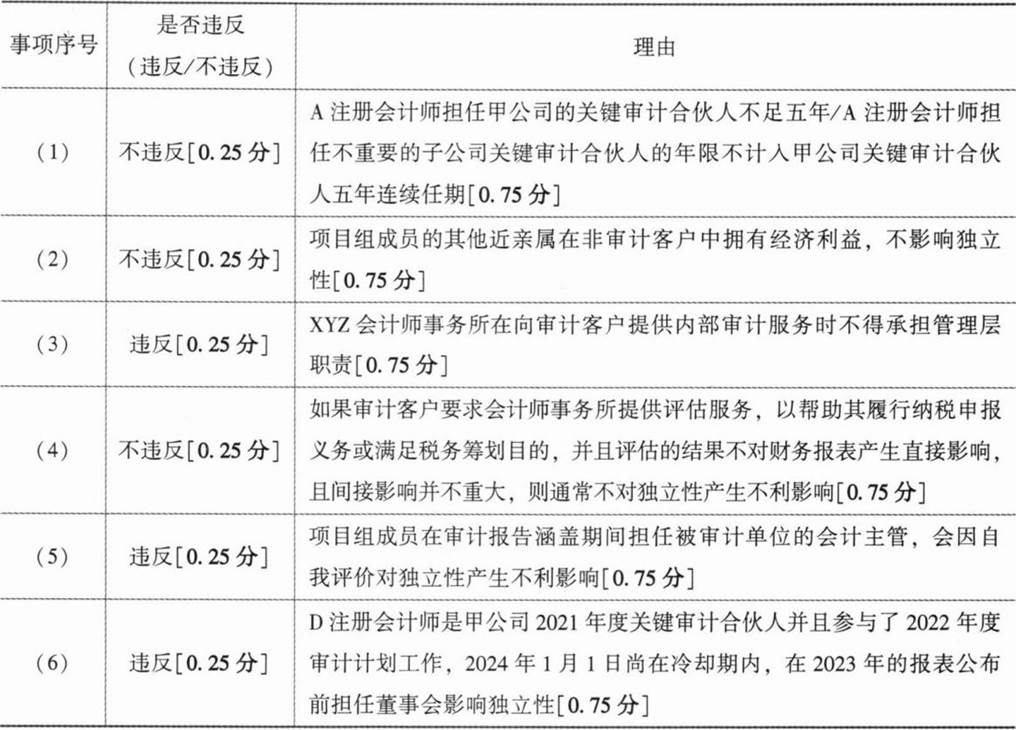
(本小题6分。)上市公司甲公司系ABC会计师事务所的常年审计客户,XYZ咨询公司和ABC会计师事务所处于同一网络。A注册会计师负责审计甲公司2023年度财务报表。审计过程中存在下列事项:
(1)A注册会计师曾担任甲公司的不重要的子公司2018年至2021年的财务报表审计的项目合伙人。ABC会计师事务所委派A注册会计师担任甲公司2023年财务报表审计的项目合伙人。已知A注册会计师于2022年未参与任何项目的审计业务。
(2)丙公司是甲公司的不重要的联营企业,项目组成员B的姐姐在丙公司拥有重大经济利益。已知丙不是ABC会计师事务所的审计客户。
(3)为加强内部控制管理工作,甲公司提出委托XYZ会计师事务所为其提供内部审计服务(与财务报告、财务会计系统不相关的内部审计服务),合同中约定由XYZ会计师事务所对该内审服务承担最终责任。
(4)ABC会计师事务所应甲公司要求为其提供评估服务,以帮助其履行纳税申报义务.评估的结果不对财务报表产生直接影响.且间接影响不重大。
(5)审计项目组成员C注册会计师曾在甲公司担任会计主管,于2023年1月20日离开甲公司,加入ABC会计师事务所。
(6)审计项目组成员D注册会计师曾担任甲公司2021年度财务报表审计的项目质量复核人员,并参与了甲公司2022年度审计计划工作,2022年11月退休,2024年1月1日起担任甲公司独立董事。
要求:针对上述第(1)至(6)项,逐项指出是否可能存在违反中国注册会计师职业道德守则有关独立性规定的情况,并简要说明理由。将答案直接填入答题区的相应表格内。
参考答案
暂无
答案解析
你可能感兴趣的试题
A.注册会计师可以根据经济形势和行业状况的变化对采用的基准作出调整
B.注册会计师选择的基准在各年度中通常会保持稳定
C.在选择基准时,注册会计师需要考虑基准的相对波动性
D.在选择基准时。注册会计师无需考虑是否存在特定会计主体的财务报表使用者特别关注的项目