简答题
审计
题号 #7140855
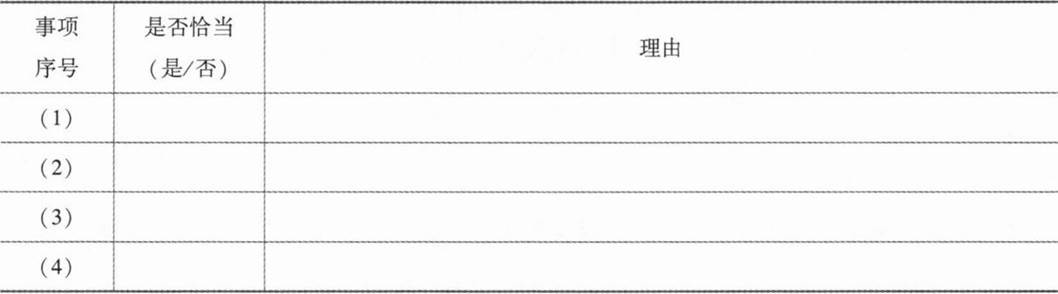
(本小题5分。)ABC会计师事务所是一家新成立的会计师事务所,其质量管理体系部分内容摘录如下:
(1)合伙人的晋升与考核以执行业务的收入作为首要考核指标,同时综合考虑质量和职业道德规范的相关情况。
(2)会计师事务所承接的上市实体财务报表审计业务应当安排审计项目合伙人进行项目质量复核。
(3)会计师事务所应当至少每年一次向所有需要按照相关职业道德要求保持独立性的人员获取其遵守独立性要求的书面确认。
(4)会计师事务所的主要负责人应当对管理和实现审计项目的高质量承担总体责任。
(5)对承接上市实体审计业务的每个项目合伙人,以三年为周期,选取每一位合伙人已完成的一个项目进行检查。如果合伙人在连续两次的检查中被评为优秀,以后可每隔五年检查一次。
要求:针对上述第(1)至(5)项,逐项指出ABE会计师事务所的质量管理体系的内容是否恰当。如不恰当,简要说明理由。
参考答案
暂无
答案解析
(1)不恰当[0.25分]。事务所应当建立以质量为导向的晋升机制,不得以承接和执行业务的收入或利润作为晋升合伙人的首要指标[0.75分]。
(2)不恰当[0.25分]。项目质量复核人员应独立于执行业务的项目组,审计项目合伙人不得成为本项目的项目质量复核人员[0.75分]。
(3)恰当[1分]。
(4)不恰当[0.25分]。审计项目合伙人应当对管理和实现审计项目的高质量承担总体责任[0.75分]。
(5)不恰当[0.25分]。对承接上市实体审计业务的每个项目合伙人,业务检查的周期不得超过3年[0.75分]。
(2)不恰当[0.25分]。项目质量复核人员应独立于执行业务的项目组,审计项目合伙人不得成为本项目的项目质量复核人员[0.75分]。
(3)恰当[1分]。
(4)不恰当[0.25分]。审计项目合伙人应当对管理和实现审计项目的高质量承担总体责任[0.75分]。
(5)不恰当[0.25分]。对承接上市实体审计业务的每个项目合伙人,业务检查的周期不得超过3年[0.75分]。
你可能感兴趣的试题
A.审计的目的是改善财务报表的质量,增强管理层等预期使用者对财务报表的信赖程度
B.注册会计师应当获取充分、适当的审计证据将重大错报风险降至可接受的低水平
C.审计的最终产品是审计报告,并且涉及为如何利用信息提供建议
D.审计应以积极方式提出意见
A.如果注册会计师认为管理层和治理层是正直、诚实的,可以适当降低保持职业怀疑的要求
B.职业怀疑是保证审计质量的关键要素
C.保持职业怀疑可以提高审计程序设计和执行的有效性
D.职业怀疑要求注册会计师质疑相互矛盾的审计证据的可靠性