简答题
财务成本管理
题号 #7140970
(本小题14分。)甲上市公司是一家电气设备制造企业,目前正处在高速增长期。为判断公司股票是否被低估,正进行价值评估。相关资料如下:
(1)甲公司2021年末发行在外普通股5亿股,每股市价100元,没有优先股。未来不打算增发和回购股票。2021年相关报表项目如下:
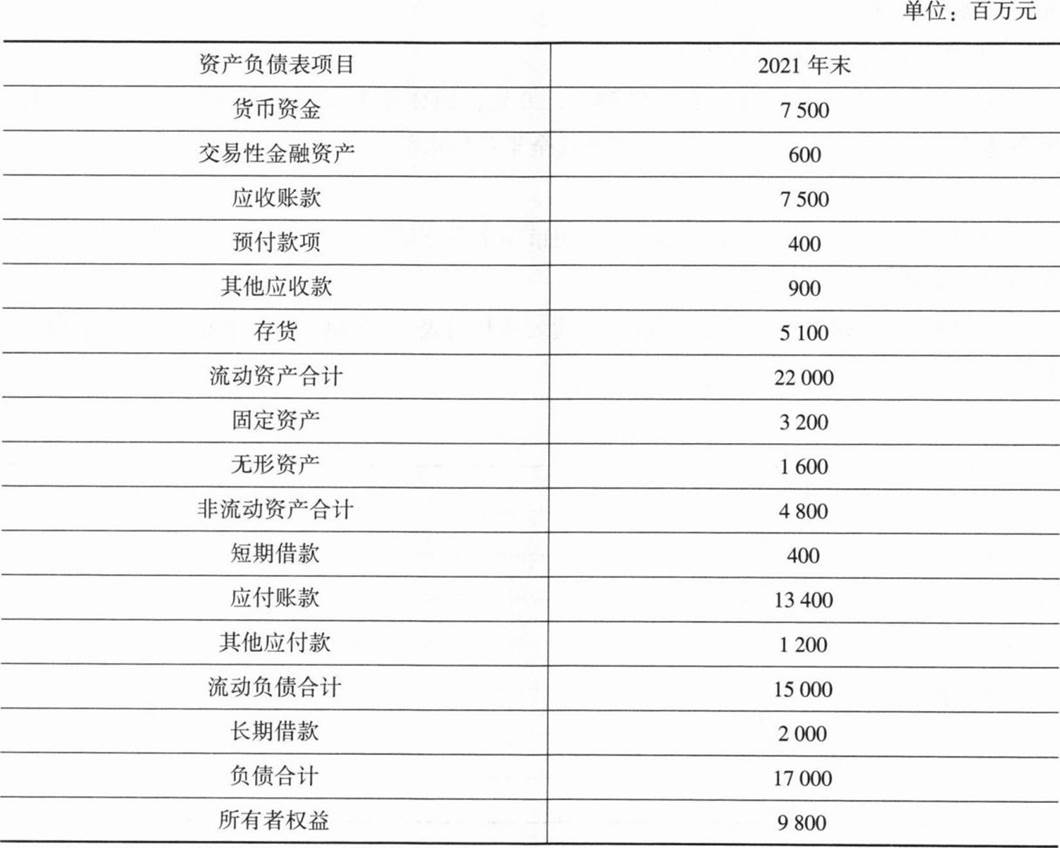
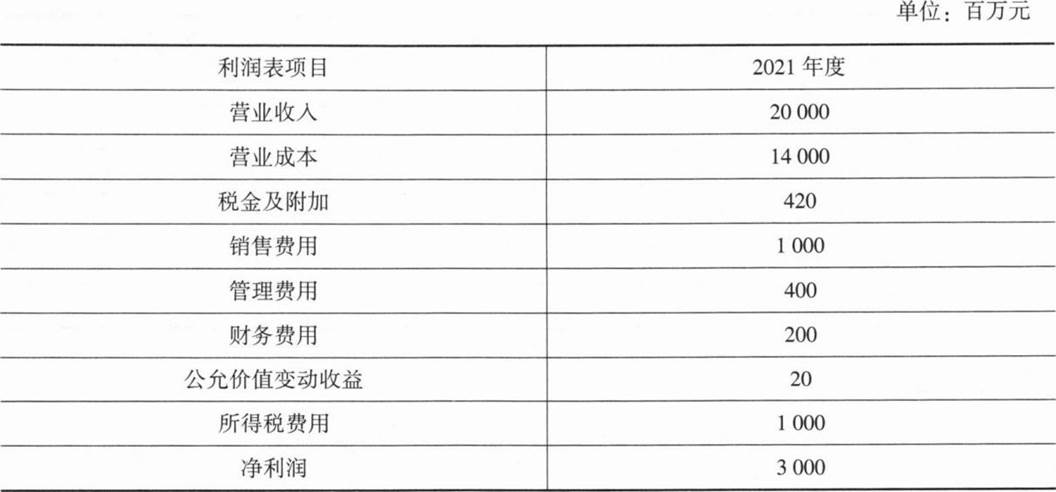
货币资金全部为经营活动所需,其他应收款、其他应付款均为经营活动产生,财务费用均为利息费用,2021年没有资本化利息支出。企业所得税税率25%。
(2)甲公司预测2022年、2023年营业收入增长率20%,2024年及以后保持6%的永续增长:税后经营净利率、净经营资产周转次数、净财务杠杆和净负债利息率一直维持2021年水平不变。
(3)甲公司普通股资本成本12%。
(4)可比公司乙公司2021年每股净资产20元,2021年末每股市价96元。为简化计算,财务指标涉及平均值的,均以年末余额替代全年平均水平。
要求:
(1)计算甲公司2021年每股净资产,用市净率模型估算2021年末甲公司股权价值,并判断甲公司股价是否被低估。
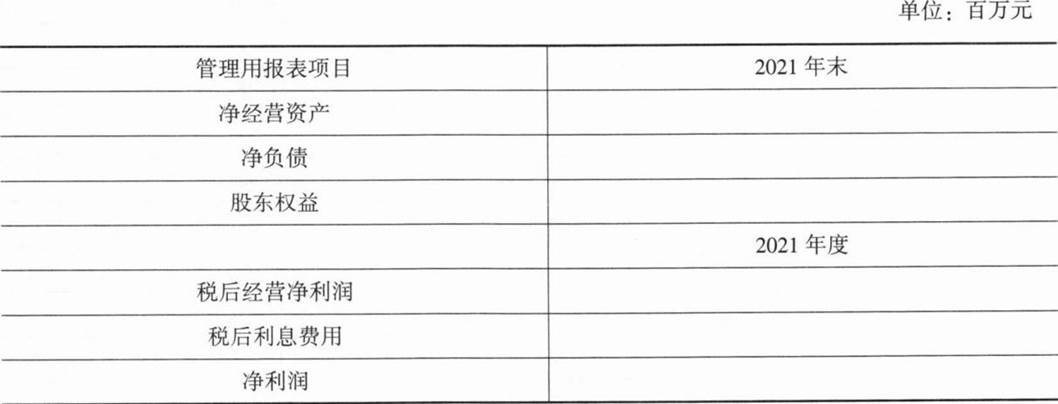
(2)编制甲公司2021年管理用资产负债表和利润表(结果填入下方表格中,不用列出计算过程)。
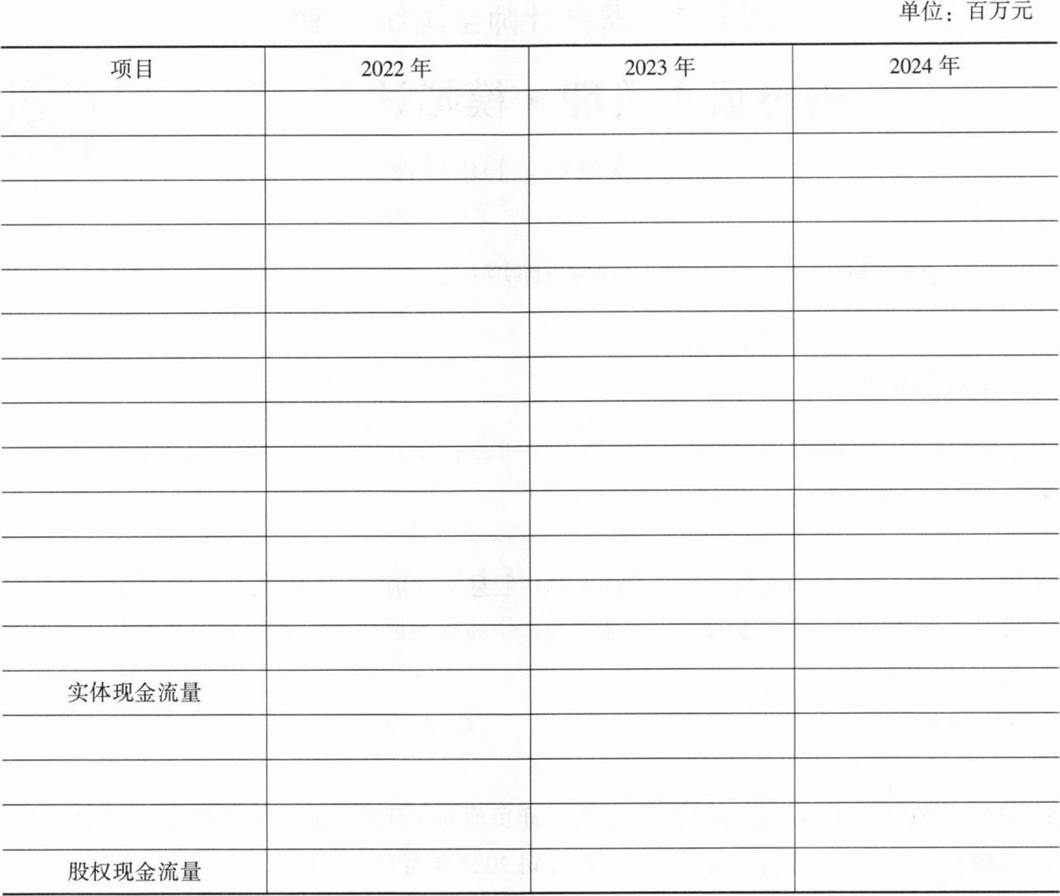
(3)预测甲公司2022年、2023年和2024年的实体现金流量和股权现金流量(结果填入
下方表格中,不用列出计算过程)。
(4)用股权现金流量折现模型估算2021年末甲公司每股股权价值,并判断甲公司股价是否被低估。
(5)与现金流量折现模型相比,市净率模型有哪些优点和局限性?
参考答案
暂无
答案解析
(1)5亿股=50000万股=500(百万股)
甲公司2021年每股净资产=9800/500=19.6(元/股)
可比公司2021年末市净率=96/20=4.8
2021年末甲公司每股价值=19.6×4.8=94.08(元/股)
由于2021年末甲公司的每股市价为100元,高于每股价值,所以,甲公司股价没有被低估(或者:甲公司股价被高估)。[3分]
(2)
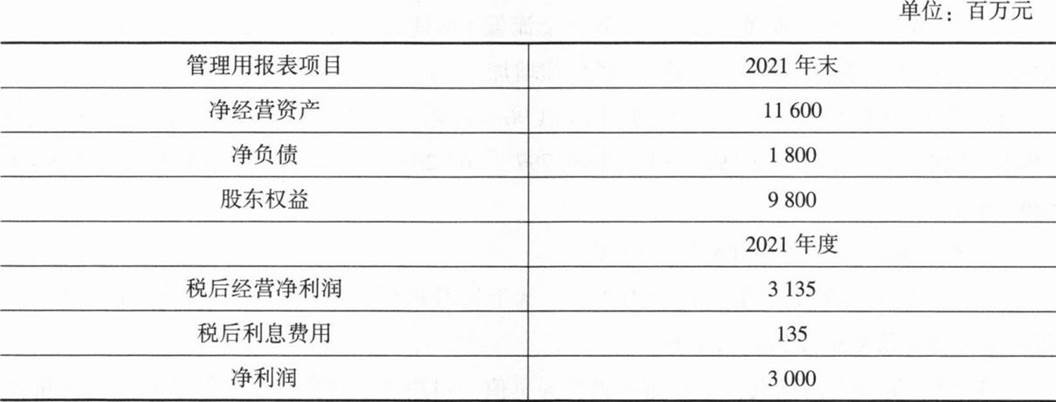
[3分]
计算说明:
净经营资产=(22000-600+4800)一(13400+1200)=11600(百万元)
净负债=(2000+400)-600=1800(百万元)
税后利息费用=(财务费用一公允价值变动收益)×(1-25%)=(200-20)×(1-25%)=135(百万元)
税后经营净利润=净利润+税后利息费用=3000+135=3135(百万元)
(3)
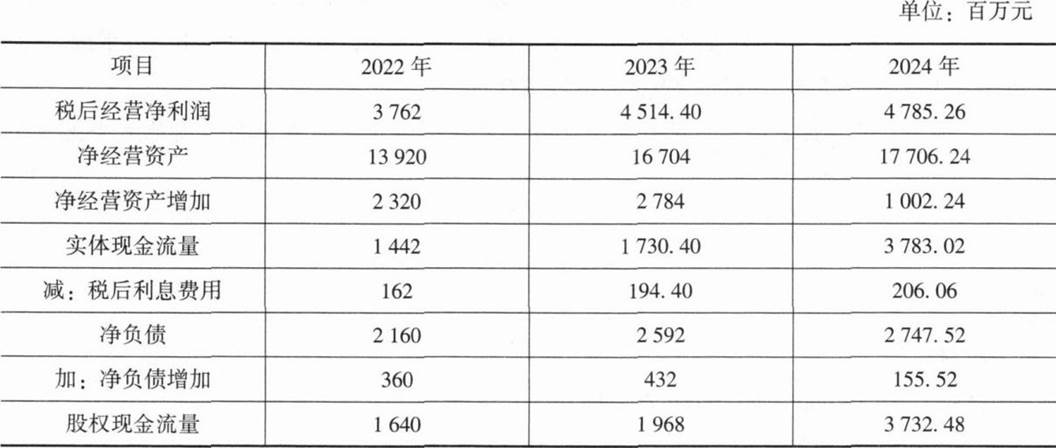
[4分]
计算说明:
根据“税后经营净利率、净经营资产周转次数、净财务杠杆和净负债利息率一直维持2021年水平不变”可知,营业收入增长率=税后经营净利润增长率=净经营资产增长率=净负债增长率=税后利息费用增长率。
实体现金流量=税后经营净利润一净经营资产增加
股权现金流量=实体现金流量一债务现金流量=实体现金流量一(税后利息费用一净负债增加)=实体现金流量一税后利息费用+净负债增加
(4)股权价值=1640×(P/F,12%,1)+1968×(P/F,12%,2)+3732.48/(12%-6%)×
(P/F,12%,2)=1640×0.8929+1968×0.7972+62208×0.7972=52625.46(百万元)=526.25(亿元)
每股价值=526.25/5=105.25(元/股)
由于2021年末甲公司的股价为100元,低于每股价值,所以,甲公司股价被低估(或者:甲公司股价未被高估)。[2分]
(5)市净率模型的优点:①市净率极少为负值,可用于大多数企业;②净资产账面价值的数据容易取得,并且容易理解;③净资产账面价值比净利润稳定并且不容易被人为操纵;④如果会计标准合理并且各企业会计政策一致,净资产的变化可以反映企业价值的变化。局限性:①如果各企业执行不同会计标准或会计政策,市净率失去可比性;②固定资产很少的服务性企业和高科技企业,净资产与企业价值的关系不大,比较市净率没有什么实际意义;③少数企业的净资产是0或负值,市净率没有意义。[2分]
甲公司2021年每股净资产=9800/500=19.6(元/股)
可比公司2021年末市净率=96/20=4.8
2021年末甲公司每股价值=19.6×4.8=94.08(元/股)
由于2021年末甲公司的每股市价为100元,高于每股价值,所以,甲公司股价没有被低估(或者:甲公司股价被高估)。[3分]
(2)
[3分]
计算说明:
净经营资产=(22000-600+4800)一(13400+1200)=11600(百万元)
净负债=(2000+400)-600=1800(百万元)
税后利息费用=(财务费用一公允价值变动收益)×(1-25%)=(200-20)×(1-25%)=135(百万元)
税后经营净利润=净利润+税后利息费用=3000+135=3135(百万元)
(3)
[4分]
计算说明:
根据“税后经营净利率、净经营资产周转次数、净财务杠杆和净负债利息率一直维持2021年水平不变”可知,营业收入增长率=税后经营净利润增长率=净经营资产增长率=净负债增长率=税后利息费用增长率。
实体现金流量=税后经营净利润一净经营资产增加
股权现金流量=实体现金流量一债务现金流量=实体现金流量一(税后利息费用一净负债增加)=实体现金流量一税后利息费用+净负债增加
(4)股权价值=1640×(P/F,12%,1)+1968×(P/F,12%,2)+3732.48/(12%-6%)×
(P/F,12%,2)=1640×0.8929+1968×0.7972+62208×0.7972=52625.46(百万元)=526.25(亿元)
每股价值=526.25/5=105.25(元/股)
由于2021年末甲公司的股价为100元,低于每股价值,所以,甲公司股价被低估(或者:甲公司股价未被高估)。[2分]
(5)市净率模型的优点:①市净率极少为负值,可用于大多数企业;②净资产账面价值的数据容易取得,并且容易理解;③净资产账面价值比净利润稳定并且不容易被人为操纵;④如果会计标准合理并且各企业会计政策一致,净资产的变化可以反映企业价值的变化。局限性:①如果各企业执行不同会计标准或会计政策,市净率失去可比性;②固定资产很少的服务性企业和高科技企业,净资产与企业价值的关系不大,比较市净率没有什么实际意义;③少数企业的净资产是0或负值,市净率没有意义。[2分]
你可能感兴趣的试题
A.7.76%
B.8%
C.8.24%
D.8.50%
A.6.5%
B.10%
C.9.1%
D.6.1%
A.产品销售市场是非完全竞争的市场
B.产销关系是平衡的
C.总成本可以用y=a+bx来表示(a与b是常数)
D.在一个多品种生产和销售的企业中,各种产品的销售收入在总收人中所占的比重不会发生变化