简答题 财务成本管理
题号 #7141027

(本小题9分。)甲公司是一家制造业企业,产品市场需求处于上升阶段。为提高产能,公司拟新建一个生产车间。该车间运营期5年。有两个方案可供选择:
方案一:设备购置。预计购置成本800万元,首年年初支付;设备维护费用每年10万元,年末支付。
方案二:设备租赁。租赁期5年,租赁费每年140万元,年初支付。租赁公司负责设备的维护,不再另外收费。租赁期内不得撤租,租赁期满时租赁资产所有权以140万元转让。
5年后该设备可按180万元出售,但需支付处置费用20万元。根据税法相关规定,设备折旧年限6年,净残值率10%,按直线法计提折旧。
税前有担保借款利率8%,企业所得税税率25%。
要求:
(1)回答本题的租赁费是否可以在税前扣除,并说明理由。
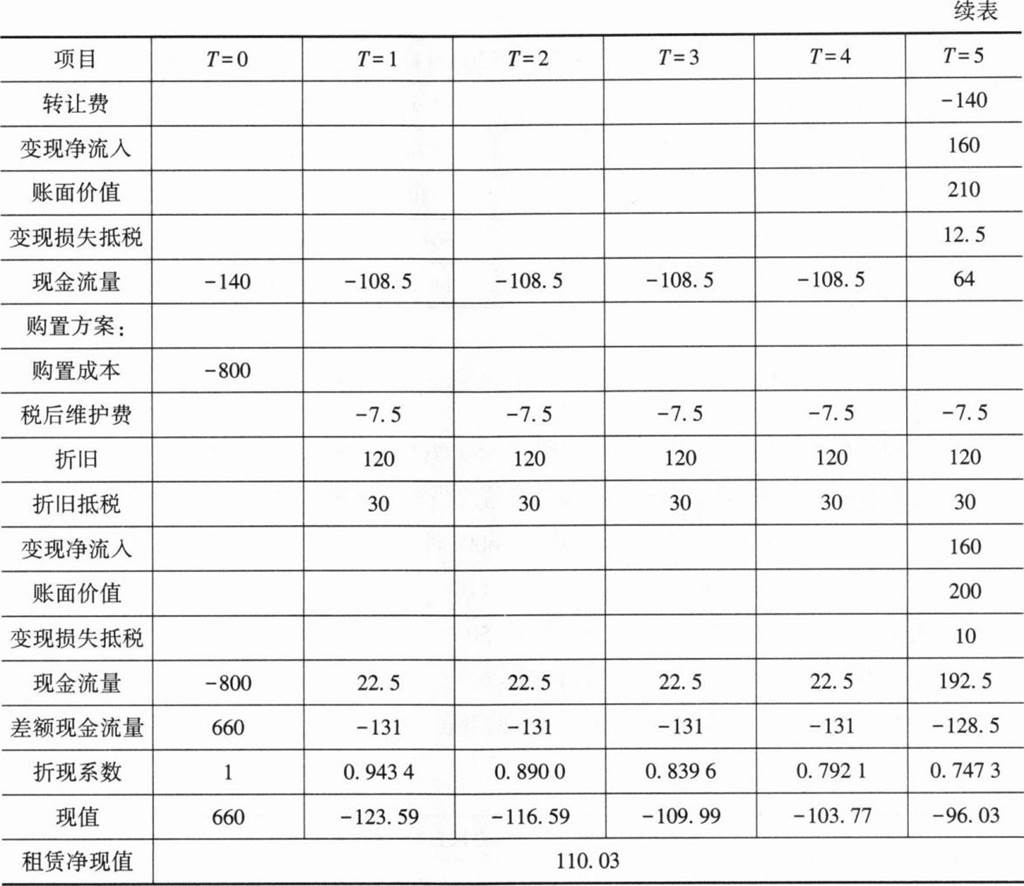
(2)计算设备租赁相对于购置的差额现金流量及其租赁净现值(计算过程和结果填入下列表格中)。
(3)判断企业应该选择何种方案,简要说明理由。

进入在线模考

参考答案

暂无

答案解析

(1)本题的租赁费不可以在税前扣除。理由:该租赁不属于采用简化处理的短期租赁和低价值资产租赁,属于融资租赁。[2分]
(2)
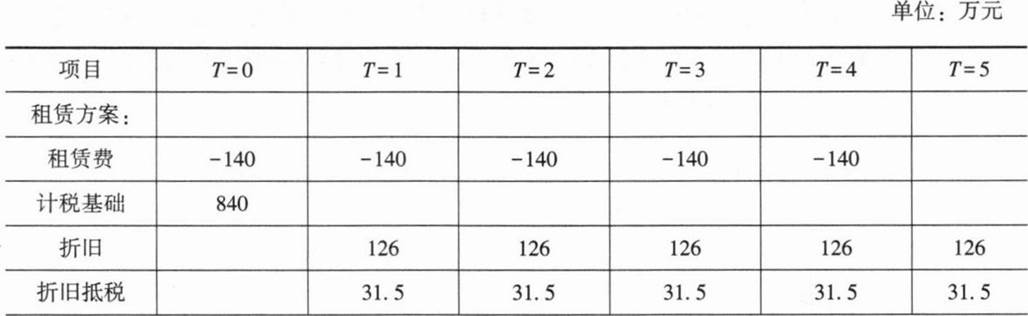

[6分]
计算说明:
租赁设备的计税基础=140×5+140=840(万元),租赁方案年折旧额=840×(1—10%)/6=126(万元),年折旧抵税=126×25%=31.5(万元)。第5年末账面价值=840—126×5=210(万元),变现损失抵税=(210-160)×25%=12.5(万元)。
自行购置方案年折旧额=800×(1-10%)/6=120(万元),年折旧抵税=120×25%=30(万元)。第5年末账面价值=800-120×5=200(万元),变现损失抵税=(200-160)×25%=10(万元),由于是流入,用正数表示。
(3)企业应该选择租赁方案。理由:租赁净现值为110.03万元,大于0。[1分]
你可能感兴趣的试题

2 (本小题9分。)甲公司下属乙部门生产A产品,全年生产能力为1200000机器工时,单位产品标准工时为120小时/件。2023年实际产量为11000件。实际耗用机器工时1331000小时。
2023年标准成本资料如下:
(1)直接材料标准消耗10千克/件,标准价格22元/千克。
(2)变动制造费用预算额为3600000元。
(3)固定制造费用预算额为2160000元。
2023年完全成本法下的实际成本资料如下:
(1)直接材料实际耗用121000千克,实际价格24元/千克。
(2)变动制造费用实际额为4126100元。
(3)固定制造费用实际额为2528900元。
该部门作为成本中心,一直采用标准成本法控制和考核业绩,最近,新任部门经理提出,按完全成本法下的标准成本考核业绩不合理,建议公司调整组织结构,将销售部门和生产部门合并为事业部,采用部门可控边际贡献考核经理业绩。目前,该产品年销售10000件,每件售价1000元。经分析,40%的固定制造费用为部门可控成本,60%的固定制造费用为部门不可控成本。
要求:
(1)计算A产品的单位标准成本和单位实际成本。
(2)分别计算A产品总成本的直接材料的价格差异和数量差异、变动制造费用的价格差异和数量差异.用三因素分析法计算固定制造费用的耗费差异、闲置能力差异和效率差异,并指出各项差异是有利差异还是不利差异。
(3)计算乙部门实际的部门可控边际贡献。
3 (本小题14分。)甲公司是一家移动通讯产品制造企业,主营业务是移动通讯产品的生产和销售,为了扩大市场份额,准备投产智能型手机产品(简称智能产品)。目前相关技术研发已经完成,正在进行该项目的可行性研究。资料如下:
如果可行,该项目拟在20×6年初投产,预计该智能产品3年后(即20×8年末)停产。即项目预期持续3年。智能产品单位售价3000元,20×6年销售10万部,销量以后每年按10%增长,单位变动制造成本为2000元,每年付现固定制造费用400万元,每年付现销售和管理费用与销售收入的比例为10%。
为生产该智能产品.需添置一条生产线,预计购置成本12000万元。生产线可在20×5年末前安装完毕。按税法规定,该生产线折旧年限4年,预计净残值率为5%,采用直线法计提折旧,预计20×8年末该生产线变现价值为2400万元。
公司现有一栋闲置厂房对外出租,每年年末收取租金80万元,该厂房可用于生产该智能产品,因生产线安装期较短,安装期间租金不受影响。由于智能产品对当前产品的替代效应,当前产品20×6年销量下降1.5万部,下降的销量以后按每年10%增长,20×8年末智能产品停产,替代效应消失,20×9年当前产品销量恢复至智能产品投产前水平。当前产品的单位售价1600元,单位变动成本为1200元。
营运资本为销售收入的20%.智能产品项目垫支的营运资本在各年年初投入,在项目结束时全部收回,减少的当前产品的垫支的营运资本在各年年初收回,智能产品项目结束时重新投入。
项目加权平均资本成本为9%。公司适用的企业所得税税率为25%.假设该项目的初始现金流量发生在20×5年年末,营业现金流量均发生在以后各年末。
要求:
(1)计算项目的初始现金流量(20×5年年末增量现金净流量)、20×6~20×8年的增量现金净流量及项目的净现值、折现回收期和现值指数,并判断项目可行性(计算过程和结果填入下方表格中)。

(2)为分析未来不确定性对该项目净现值的影响,应用最大最小法计算单位变动制造成本的最大值,应用敏感程度法计算单位变动制造成本上升5%时,净现值对单位变动制造成本的敏感系数。
找试题 · 找答案 · 找资料 在线模考