简答题
中级财务管理
题号 #7144652
(2017年)戊化工公司拟进行一项固定资产投资,以扩充生产能力,现有X、Y、Z三个方案备选,相关资料如下:
资料一:戊公司现有长期资本10 000万元,其中,普通股股本为5 500万元,长期借款为4 000万元,留存收益为500万元,长期借款利率为8%。该公司股票的系统风险是整个股票市场风险的2倍。目前整个股票市场平均收益率为8%,无风险收益率为5%。假设该投资项目的风险与公司整体风险一致,且投资项目的筹资结构与公司资本结构相同,新增债务利率不变。
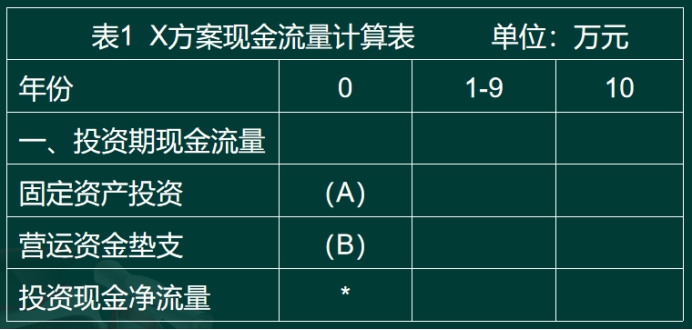
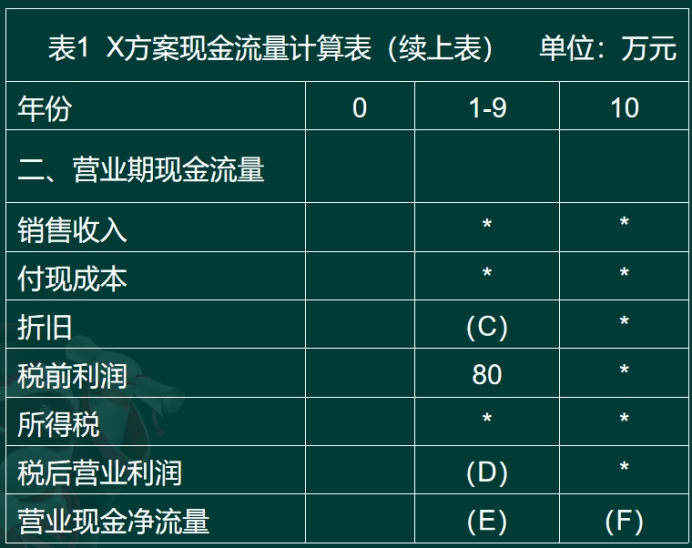
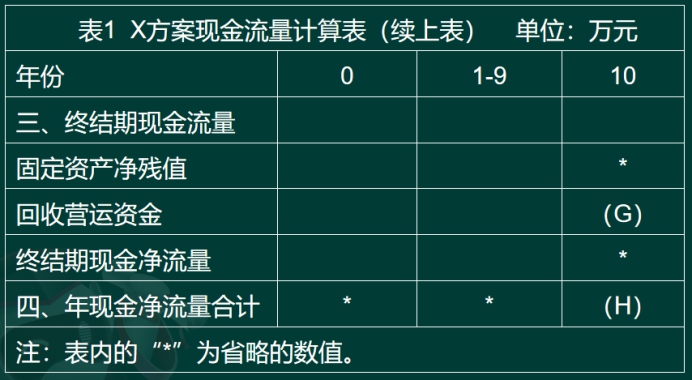
资料二:X方案需要投资固定资产500万元,不需要安装就可以使用,预计使用寿命为10年,期满无残值,采用直线法计算折旧。该项目投产后预计会使公司的存货和应收账款共增加20万元,应付账款增加5万元,假设不会增加其他流动资产和流动负债。在项目运营的10年中,预计每年为公司增加税前利润80万元。X方案的现金流量如表1所示:
资料三:Y方案需要投资固定资产300万元,不需要安装就可以使用,预计使用寿命为8年,期满无残值。预计每年营业现金净流量为50万元,经测算,当折现率为6%时,该方案的净现值为10.49万元;当折现率为8%时,该方案的净现值为-12.67万元。
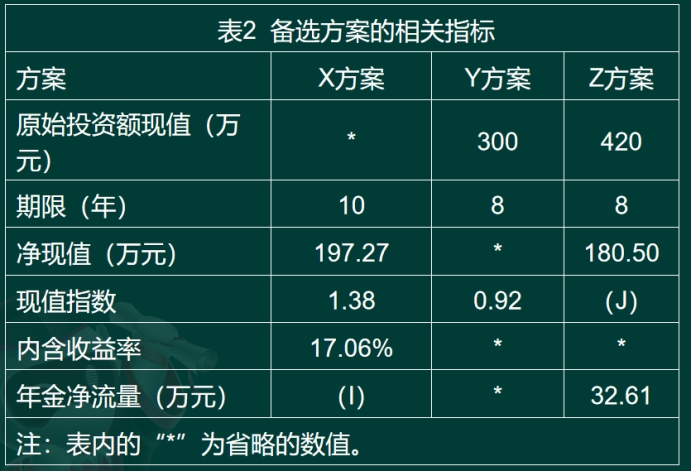
资料四:Z方案与X方案、Y方案的相关指标如表2所示:
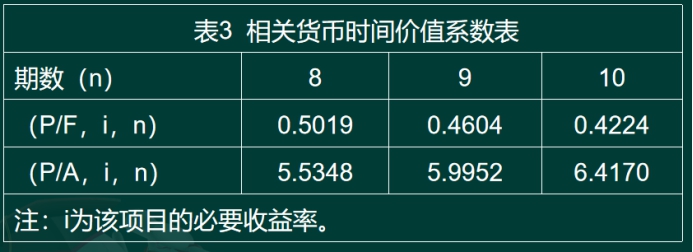
资料五:公司适用的所得税税率为25%,相关货币时间价值系数如表3所示:
 要求:
(1)根据资料一,利用资本资产定价模型计算戊公司普通股资本成本。
(2)根据资料一和资料五,计算戊公司的加权平均资本成本。
(3)根据资料二和资料五,确定表1中字母所代表的数值(不需要列示计算过程)。
(4)根据以上计算的结果和资料三,完成下列要求:
①计算Y方案的静态投资回收期和内含收益率;
②判断Y方案是否可行,并说明理由。
(5)根据资料四和资料五,确定表2中字母所代表的数值(不需要列示计算过程)。
(6)判断戊公司应当选择哪个投资方案,并说明理由。
参考答案
暂无
答案解析
(1)戊公司普通股资本成本
=5%+2×(8%-5%)=11%
(2)戊公司的加权平均资本成本
=11%×(500+5500)/10000+8%×(1-25%)×4000/10000=9%
(3)A=-500;B=-(20-5)=-15;
C=500/10=50;D=80×(1-25%)=60;
E=60+50=110;F=E=110;
G=15;H=110+15=125。
(4)
①Y方案的静态投资回收期=300/50=6(年)
内含收益率是净现值为0时的折现率,设Y方案的内含收益率为IRR,采用内插法:(IRR-6%)/(8%-6%)=(0-10.49)/(-12.67-10.49),解得:IRR=6.91%。
②Y方案的内含收益率6.91%小于戊公司的加权平均资本成本9%,因此,Y方案不可行。
(5)
I=197.27/6.4170=30.74;
J=(180.50+420)/420=1.43;
(6)戊公司应当选择Z方案。理由:Y方案不可行,X方案与Z方案年限不同,应该采用年金净流量进行决策,Z方案的年金净流量大于X方案的年金净流量,因此应当选择Z方案。
=5%+2×(8%-5%)=11%
(2)戊公司的加权平均资本成本
=11%×(500+5500)/10000+8%×(1-25%)×4000/10000=9%
(3)A=-500;B=-(20-5)=-15;
C=500/10=50;D=80×(1-25%)=60;
E=60+50=110;F=E=110;
G=15;H=110+15=125。
(4)
①Y方案的静态投资回收期=300/50=6(年)
内含收益率是净现值为0时的折现率,设Y方案的内含收益率为IRR,采用内插法:(IRR-6%)/(8%-6%)=(0-10.49)/(-12.67-10.49),解得:IRR=6.91%。
②Y方案的内含收益率6.91%小于戊公司的加权平均资本成本9%,因此,Y方案不可行。
(5)
I=197.27/6.4170=30.74;
J=(180.50+420)/420=1.43;
(6)戊公司应当选择Z方案。理由:Y方案不可行,X方案与Z方案年限不同,应该采用年金净流量进行决策,Z方案的年金净流量大于X方案的年金净流量,因此应当选择Z方案。