单选题
中级风险管理
题号 #7149258
10、假设违约损失率(LGD)为14%,商业银行估计预期损失率最大值(BEEL)为10%,违约风险暴露(EAD)为20亿元,则根据《巴塞尔新资本协议》,风险加权资产(RWA)为()亿元。
参考答案
A
答案解析
【233网校独家解析,禁止转载】资本要求K=Ma×[0,(LGD-BEEL)]
=Ma×[0,(14%-10%)]
=4%
风险加权资产(RWA)=K×12.5×EAD
=4%×12.5×EAD
=4%×12.5×20=10(亿元)
=Ma×[0,(14%-10%)]
=4%
风险加权资产(RWA)=K×12.5×EAD
=4%×12.5×EAD
=4%×12.5×20=10(亿元)
你可能感兴趣的试题
A.增加26亿元
A.增加26亿元
A.增加26亿元
B.减少22亿元
B.减少22亿元
B.减少22亿元
C.减少26亿元
C.减少26亿元
C.减少26亿元
D.增加22亿元
D.增加22亿元
D.增加22亿元
A.事后识别
A.事后识别
A.事后识别
B.事前识别
B.事前识别
B.事前识别
C.关键风险指标
C.关键风险指标
C.关键风险指标
D.因果分析模型
D.因果分析模型
D.因果分析模型
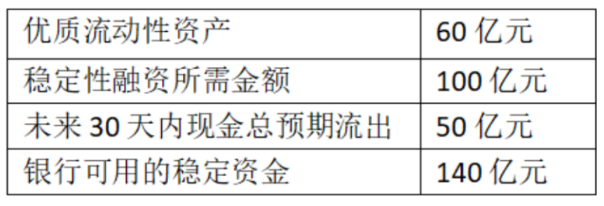
A.120%
A.120%
A.120%
B.140%
B.140%
B.140%
C.220%
C.220%
C.220%
D.166%
D.166%
D.166%