简答题 案例分析
题号 #7149622

【背景资料】
某建设单位通过招标与某施工单位签订了施工合同,该合同中部分条款如下:
1. 合同总价为5880万元,其中基础工程1600万元,上部结构工程2880万元,装饰装修工程1400万元;
2. 合同工期为15个月,其中基础工程工期为4个月,上部结构工程工期为9个月,装饰装修工程工期为5个月;上部结构工程与装饰装修工程工期搭接3个月;
3. 工期提前奖为30万元/月,误期损害赔偿金为50万元/月,均在最后1个月结算时一次性结清;
4. 每月工程款于次月初提交工程款支付申请表,经工程师审核后于第3个月末支付。
施工企业在签订合同后,经企业管理层和项目管理层分析和计算,基础工程和上部结构工程均可压缩工期1个月,但需分别在相应分部工程开始前增加技术措施费25万元和40万元。
假定月利率按1%考虑,各分部工程每月完成的工作量相同且能及时收到工程款。
【问题】
1. 若不考虑资金的时间价值,施工单位应选择什么施工方案组织施工?说明理由。
2.从施工单位的角度绘制只加快基础工程施工方案的现金流量图,并计算该图例下施工单位工程款的现值。
3. 从施工单位的角度绘制基础工程和上部结构工程均加快的施工方案现金流量图。
进入在线模考

参考答案

暂无

答案解析

【解析】
问题1:
若不考虑资金时间价值,施工单位应选择只加快基础工程的施工方案。
因为基础工程加快1个月,增加的措施费为25万元,小于工期提前奖30万元/月,而上部结构工程加快1个月增加的措施费为40万元,大于工期提前奖30万元/月。
问题2:
A1=1600/3=533.33(万元/月)
A2=2880/9=320(万元/月)
A3=1400/5=280(万元/月)
从施工单位的角度绘制只加快基础工程施工方案的现金流量图,见图2-15。
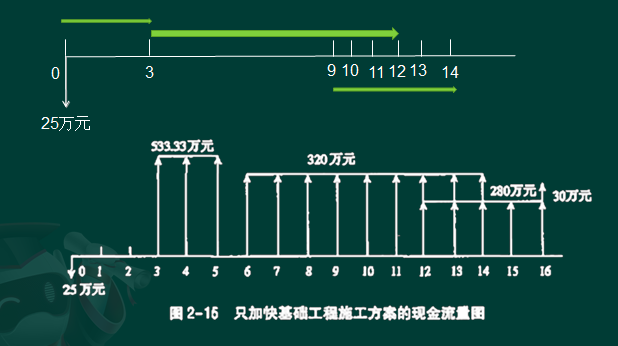
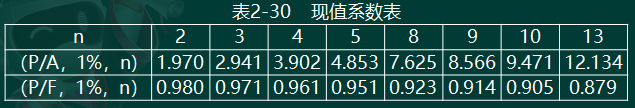
现值=-25+A1(P/A,i,3)(P/F,i,2)+A2(P/A,i,9)×(P/F,i,5)+A3(P/A,i,5)(P/F,i,11)+30(P/F,i,16)
=-25+533.33×2.941×0.980+320×8.566×0.951+ 280×4.853×(1+1%)-11+30×(1+1%)-16
=5362.50(万元)
问题3:
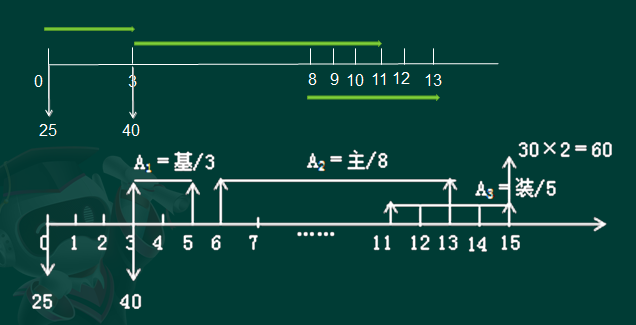
从施工单位角度绘制基础工程和上部结构工程均加快的施工方案现金流量图,如下图所示。
你可能感兴趣的试题

1 【背景资料】
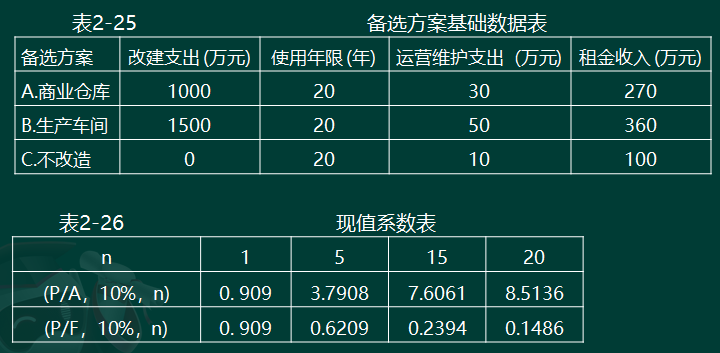
某工程拟加固改造为商业仓库或生产车间后出租,由业主方负责改建支出和运营维护,或不改造直接出租,此三个方案的基础数据见表 2-25 。折现率为 10% ,现值系数见表 2-26 ,不考虑残值和改建所需工期。

【问题】
1. 若比较三个方案的净年值,应选择哪个方案? A、B方案的静态投资回收期哪个更短?
2. 若考虑改建为B方案生产车间带来噪声等污染的环境成本折合为20万元/年,带动高新技术发展应用的潜在社会收益折合为10万元/年,A方案的环境成本折合为1万元/年,无社会收益。采用费用效率法比较A、B两个方案,哪个方案更好一些?
3. 若考虑未来租金收入的不确定性因素,A方案租金收入为 300 万元、270 万元、240 万元的概率分别为: 0.20、0.70、0.10; B方案租金收入为390 万元、360 万元、300万元的概率分别为 0.15,0.60,0.25; C方案租金收入为 120 万元、100 万元、80 万元的概率分别为 0.25,0.65,0.10;其他条件不变,不考虑环境、社会因素的成本及收益,比较三个方案的净年值,应选择哪个方案?
4. 若A、B方案不变,不考虑环境成本、社会收益。 C方案改为:前5年不改造,每年收取固定租金 100 万元,5年后,出租市场可能不稳定,再考虑改建为商业仓库或生产车间或不改造。5年后商业仓库、生产车间和不改建方案的租金收入与概率和问题3中设定的一致。画出决策树,比较三个方案的净现值,决定采用哪个方案更合适。
2
背景资料
  某生产性建设项目的工程费由以下内容构成:
  (1)主要生产项目1500万元:建筑工程费300万元,设备购置费1050万元,安装工程费150万元。
  (2)辅助生产项目300万元:建筑工程费150万元,设备购置费110万元,安装工程费40万元。
  (3)厂区内公用工程150万元:建筑工程费100万元,设备购置费40万元,安装工程费10万元。
  项目其他基础数据如下:
(1)项目建设前期年限为1年,项目建设期第1年完成投资40%,第2年完成投资60%。工程建设其他费为250万元,基本预备费率为10%,年均投资价格上涨为6%。
(2)项目建设期2年,运营期8年。建设期贷款1200万元,贷款年利率为6%,在建设期第1年投入40%,第2年投入60%。贷款在运营期前4年按照等额还本、利息照付。
(3)项目固定资产投资预计全部形成固定资产(不考虑建设期可抵扣进项税),使用年限为8年,残值率为5%,采用直线法折旧。运营期第1年投入资本金200万元作为流动资金。
(4)项目运营期正常年份的含税营业收入为1300万元,含税经营成本为500万元(进项税50万元)。运营期第1年的含税营业收入和含税经营成本均为正常年份的70%,自运营期第2年起进入正常年份。
(5)所得税税率为25%,增值税为13%,增值税附加为10%。
【问题】
1.列式计算项目的基本预备费和涨价预备费。
2.列式计算项目的建设期贷款利息,并完成表1建设项目固定资产投资估算表。

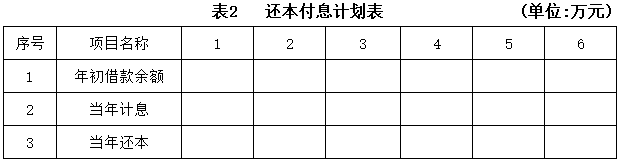
3.计算项目各年还本付息额,填入表2还本付息计划表。

4.列式计算项目运营期第1年的总成本费用。
5.列式计算项目资本金现金流量分析中运营期第1年的净现金流量。
(填表及计算结果均保留2位小数)
3 背景资料
  某国有资金投资办公楼建设项目,业主委托某具有相应招标代理和造价咨询资质的招标代理机构编制该项目的招标控制价,并采取公开招标方式进行项目施工招标。
  招标过程中发生以下事件:
事件1:招标代理人确定的自招标文件出售之日起至停止出售之日止的时间为10个工作日;投标有效期自开始发售招标文件之日起计算,招标文件确定的投标有效期为30天。
事件2:为了加大竞争,减少可能的废标而导致竞争不足,招标人(业主)要求招标代理人对已根据计价规范、行业主管部门颁布的计价定额、工程量清单、工程造价管理机构发布的招标信息或市场造价信息等资料编制好的招标控制价再下浮10%,并仅公布了招标控制价总价。
事件3:招标人(业主)要求招标代理人在编制招标文件中的合同条款时不得有针对市场价格波动的调价条款,以便减少未来施工过程中的变更,控制工程造价。
事件4:应潜在投标人的请求,招标人组织最具竞争力的一个潜在投标人踏勘项目现场,并在现场口头解答了该潜在投标人提出的疑问。
事件5:评标中,评标委员会发现某投标人的报价明显低于其他投标人的报价。
【问题】
1.指出事件1中的不妥之处,并说明理由。
2.指出事件2中招标人行为的不妥之处,并说明理由。
3.指出事件3中招标人行为的不妥之处,并说明理由。
4.指出事件4中招标人行为的不妥之处,并说明理由。
5.针对事件5,评标委员会应如何处理?
找试题 · 找答案 · 找资料 在线模考