简答题
中级财务管理
题号 #7158372
某企业2023年12月31日的资产负债表(简表)如下:
资产负债表(简表)
2023年12月31日 单位:万元
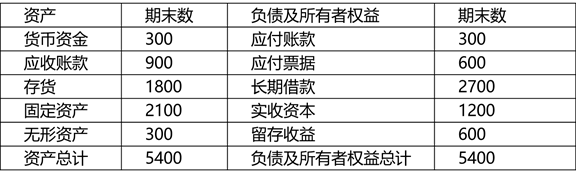
该企业2023年的销售收入为6000万元,营业净利率为10%,净利润的50%分配给投资者。预计2024年销售收入比上年增长25%,为此需要增加固定资产200万元,增加无形资产100万元,根据有关情况分析,企业流动资产项目和流动负债项目将随销售收入同比例增减。
假定该企业2024年的营业净利率和利润分配政策与上年保持一致,该年度长期借款不发生变化;2024年年末固定资产和无形资产合计为2700万元。2024年企业需要增加对外筹集的资金由股东增加投入解决。(假设不考虑折旧与摊销的影响)。
要求:
(1)预测2024年需要增加的营运资金额。
(2)预测2024年需要增加对外筹集的资金额。
(3)预测2024年年末的流动资产、流动负债、资产总额。
(4)预测2024年年末的速动比率、产权比率。
(5)预测2024年流动资产周转次数、总资产周转次数。
参考答案
暂无
答案解析
(1)流动资产销售百分比=(300+900+1800)/6000=50%
流动负债销售百分比=(300+600)/6000 =15%
2024年需要增加的营运资金额=6000×25%×(50%-15%)=525(万元)
或者:2024年需要增加的流动资产额=(300+900+1800)×25%=750(万元)
2024年需要增加的流动负债额=(300+600)×25%=225(万元)
2024年需要增加的营运资金额=750-225=525(万元)
(2)2024年需要增加对外筹集的资金额=525+200+100-6000×(1+25%)×10%×(1-50%)=450(万元)
(3)2024年年末的流动资产=(300+900+1800)×(1+25%)=3750(万元)
2024年年末的流动负债=(300+600)×(1+25%)=1125(万元)
2024年年末的资产总额=5400+200+100+(300+900+1800)×25% =6450(万元)
(4)2024年的速动比率=(300+900)×(1+25%)/[(300+600)×(1+25%)]=1.33
2024年的留存收益=6000×(1+25%)×10%×(1-50%)=375(万元)
2024的股权筹资额=450(万元)
2024年的产权比率=(1125+2700)/(1800+375+450)×100%=1.46
(5)2024年年初的流动资产=300+900+1800=3000(万元)
2024年的流动资产周转次数=6000×(1+25%)/[(3000+3750)/2]=2.22(次)
2024年的总资产周转次数=6000×(1+25%)/[(5400+6450)/2]=1.27(次)
流动负债销售百分比=(300+600)/6000 =15%
2024年需要增加的营运资金额=6000×25%×(50%-15%)=525(万元)
或者:2024年需要增加的流动资产额=(300+900+1800)×25%=750(万元)
2024年需要增加的流动负债额=(300+600)×25%=225(万元)
2024年需要增加的营运资金额=750-225=525(万元)
(2)2024年需要增加对外筹集的资金额=525+200+100-6000×(1+25%)×10%×(1-50%)=450(万元)
(3)2024年年末的流动资产=(300+900+1800)×(1+25%)=3750(万元)
2024年年末的流动负债=(300+600)×(1+25%)=1125(万元)
2024年年末的资产总额=5400+200+100+(300+900+1800)×25% =6450(万元)
(4)2024年的速动比率=(300+900)×(1+25%)/[(300+600)×(1+25%)]=1.33
2024年的留存收益=6000×(1+25%)×10%×(1-50%)=375(万元)
2024的股权筹资额=450(万元)
2024年的产权比率=(1125+2700)/(1800+375+450)×100%=1.46
(5)2024年年初的流动资产=300+900+1800=3000(万元)
2024年的流动资产周转次数=6000×(1+25%)/[(3000+3750)/2]=2.22(次)
2024年的总资产周转次数=6000×(1+25%)/[(5400+6450)/2]=1.27(次)
你可能感兴趣的试题
A.股票基金
B.混合基金
C.债券基金
D.货币市场基金