简答题
中级会计实务
题号 #7159587
2×21年12月1日,甲公司与乙公司签订了一份租赁合同,从乙公司租入生产设备一台。租赁合同主要条款如下:
(1)租赁资产:全新生产设备。
(2)租赁期开始日:2×22年1月1日。
(3)租赁期:2×22年1月1日―2×25年12月31日,共48个月。
(4)固定租金支付:自2×22年1月1日,每年年末支付租金2100000元。如果甲公司能够在每年年末的最后一天及时付款,则给予减少租金100000元的奖励。
(5)租赁开始日租赁资产的公允价值:该设备在2×22年1月1日的公允价值为6900000元,账面价值为5200000元。
(6)初始直接费用:签订租赁合同过程中乙公司发生可归属于租赁项目的手续费、佣金30211元。
(7)担保余值和未担保余值均为0。
(8)全新生产设备的使用寿命为5年。
假定租赁内含利率为6%,且甲公司均在每年年末付款,不考虑其他因素。(本题金额单位以元表示)
要求:
(1)判断乙公司的租赁类型,并说明理由。
(2)计算租赁收款额。
(3)计算租赁投资净额和未实现融资收益。
(4)编制租赁期开始日乙公司的会计分录。
(5)填列下表,并编制乙公司2×22年12月31日收到第一期租金时的会计分录。(计算结果保留两位小数)
参考答案
暂无
答案解析
(1)【答案】乙公司该项租赁为融资租赁。
理由:租赁期4年,占租赁开始日租赁资产使用寿命5年的80%(占租赁资产使用寿命的大部分),该租赁实质上转移了与该项设备所有权有关的几乎全部风险和报酬,应将这项租赁认定为融资租赁。
(2)【答案】租赁收款额=(2100000-100000)×4 =8000000(元)。
(3)【答案】
租赁投资净额=租赁资产在租赁期开始日公允价值6900000+出租人发生的租赁初始直接费用30211=6930211(元);
未实现融资收益=租赁投资总额-租赁投资净额=8000000-6930211=1069789(元)。
(4)
【答案】2×22年1月1日
借:应收融资租赁款一租赁收款额 8 000 000
贷:银行存款 30 211
融资租赁资产 5 200 000
资产处置损益 1 700 000
应收融资租赁款——未实现融资收益 1 069 789
(5)【答案】
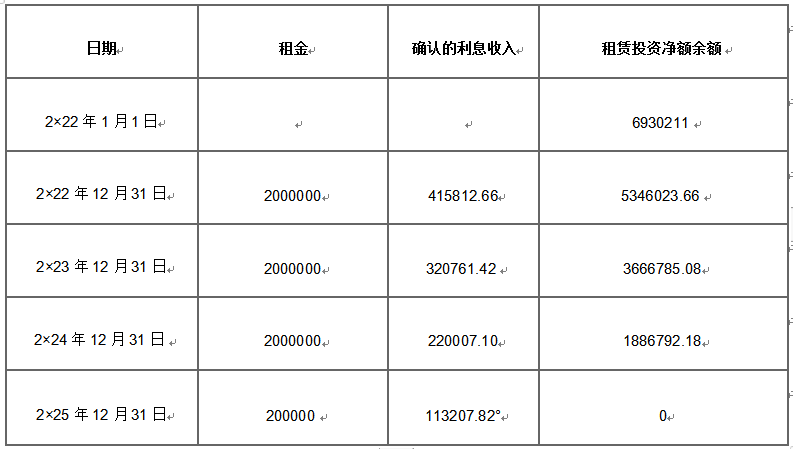 *113207.82=1069789-415812.66-320761.42-220007.10
②会计分录:
2×22年12月31日收到第一期租金时
借:银行存款 2 000 000
贷:应收融资租赁款——租赁收款额 2 000 000
借:应收融资租赁款——未实现融资收益 415 812.66
贷:租赁收入 415 812.66
理由:租赁期4年,占租赁开始日租赁资产使用寿命5年的80%(占租赁资产使用寿命的大部分),该租赁实质上转移了与该项设备所有权有关的几乎全部风险和报酬,应将这项租赁认定为融资租赁。
(2)【答案】租赁收款额=(2100000-100000)×4 =8000000(元)。
(3)【答案】
租赁投资净额=租赁资产在租赁期开始日公允价值6900000+出租人发生的租赁初始直接费用30211=6930211(元);
未实现融资收益=租赁投资总额-租赁投资净额=8000000-6930211=1069789(元)。
(4)
【答案】2×22年1月1日
借:应收融资租赁款一租赁收款额 8 000 000
贷:银行存款 30 211
融资租赁资产 5 200 000
资产处置损益 1 700 000
应收融资租赁款——未实现融资收益 1 069 789
(5)【答案】
*113207.82=1069789-415812.66-320761.42-220007.10②会计分录:
2×22年12月31日收到第一期租金时
借:银行存款 2 000 000
贷:应收融资租赁款——租赁收款额 2 000 000
借:应收融资租赁款——未实现融资收益 415 812.66
贷:租赁收入 415 812.66