简答题
建筑工程
题号 #7174451
【背景资料】
新建一图书馆工程,建设单位自行组织招标。招标文件规定:合格投标人为本省企业;自招标文件发出之日起15d后投标截止;投标人对招标人提出的疑问分别以书面形式回复给相应的提出疑问的投标人。建设行政主管部门评审招标文件时,认为个别条款不符合规定,经整改后进行招标。
某施工总承包单位中标,参照《建设工程施工合同(示范文本)》与建设单位签订总承包施工合同。总承包施工合同中约定当A分项工程、B分项工程实际工程量与清单工程量差异幅度在±8%以内的按清单价结算,超出幅度大于8%时按清单价的0.9倍结算,减少幅度大于8%时按清单价的1.1倍结算。合同中还约定C分项工程为建设单位指定专业分包项目。
施工总承包单位按自己企业的成本管理规定,首先进行该项目成本预测(其中:人工费305.64万元,材料费489.76万元,机械使用费233.35万元,施工措施费96.80万元,施工管理费88.60万元,税金52.45万元),然后将成本预测结果下达给项目经理部进行具体施工成本管理。
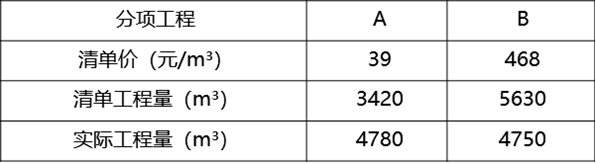
分项工程A、B施工完成后,其相关参数统计如下表所示,造价工程师对此两项进行价款计算。
在C分项工程施工过程中发生了如下事件:
事件一:由于建设单位原因,导致C分项工程停工7d,专业分包单位就停工造成的损失向总承包单位提出索赔。总承包单位认为由于建设单位原因造成的损失,专业分包单位应直接向建设单位提出索赔。
事件二:甲方指定专业分包单位现场管理混乱、安全管理薄弱,建设单位责令总承包单位加强管理并提出整改,总承包单位认为C分项工程施工安全管理属专业分包单位责任,非总承包单位责任范围。
事件三:C分项工程施工完毕并通过验收,专业分包单位向建设单位上报C分项工程施工档案,建设单位通知总承包单位接收。总承包单位认为C分项工程属甲方指定专业分包项目,其工程档案应直接上报建设单位。
【问题】
1.指出招标文件中的不妥之处,并分别写出理由。
2.根据成本预测资料,计算该项目的直接成本(保留两位小数)。施工成本管理内容还应包括哪些?
3.A分项工程、B分项工程单价是否需要调整?分别列式计算A分项工程、B分项工程结算的工程价款(单位:元,并保留两位小数)。
4.指出C分项工程施工过程中发生的事件一、二、三中总承包单位说法的不妥之处,并分别写出理由。
参考答案
暂无
答案解析
1.招标文件中的不妥之处和理由分别如下:
不妥之一:合格投标人为本省企业;
理由:不得排斥潜在投标人。
不妥之二:自招标文件发出之日起15d后投标截止;
理由:自招标文件发出之日起至投标文件截止时间至少20d。
不妥之三:投标人对招标人提出的疑问分别以书面形式回复给相应的提出疑问的投标人;
理由:招标人应将所有投标人提出的疑问以书面形式回复给所有的投标人。
2.
1)直接成本=人工费+材料费+施工机械使用费+施工措施费
=305.64+489.76+233.35+96.80=1125.55万元。
2)施工成本管理包括落实项目施工责任成本、制订成本计划、分解成本指标、进行成本控制、成本核算、成本分析和考核、成本监督的全过程管理。
3.A分项工程工程量增减幅度:(4780-3420)/3420×100%=39.77%,增加幅度大于8%,故需要调整。
单价不可调部分工程量:3420×(1+8%)=3693.60m³;
单价可调部分工程量:4780-3693.60=1086.40m³;
调整后的价款为:3693.60×39+1086.40×(39×0.9)=182183.04元。
B分项工程工程量增减幅度:(5630-4750)/5630×100%=15.63%,减少幅度大于8%,故需要调整。
调整后的价款为:4750×(468×1.1)=2445300.00元。
4.事件一中不妥之处:专业分包单位应直接向建设单位提出索赔。
理由:专业分包单位与建设单位无合同关系,专业分包单位只能向总承包单位提出索赔,总承包单位再向建设单位索赔。
事件二中不妥之处:专业分包单位安全管理责任非总承包单位责任范围。
理由:总承包单位为施工现场安全管理的总负责人,应对专业分包单位的安全管理承担连带责任(或专业分包单位项目安全管理应纳入总承包单位统一管理)。
事件三中不妥之处:专业分包单位的工程档案应直接上报建设单位。
正确做法:专业分包工程的档案应由专业分包单位编制整理,由总承包单位汇总归档后,一并上报建设单位(或总承包单位应接收专业分包单位的工程档案)。
不妥之一:合格投标人为本省企业;
理由:不得排斥潜在投标人。
不妥之二:自招标文件发出之日起15d后投标截止;
理由:自招标文件发出之日起至投标文件截止时间至少20d。
不妥之三:投标人对招标人提出的疑问分别以书面形式回复给相应的提出疑问的投标人;
理由:招标人应将所有投标人提出的疑问以书面形式回复给所有的投标人。
2.
1)直接成本=人工费+材料费+施工机械使用费+施工措施费
=305.64+489.76+233.35+96.80=1125.55万元。
2)施工成本管理包括落实项目施工责任成本、制订成本计划、分解成本指标、进行成本控制、成本核算、成本分析和考核、成本监督的全过程管理。
3.A分项工程工程量增减幅度:(4780-3420)/3420×100%=39.77%,增加幅度大于8%,故需要调整。
单价不可调部分工程量:3420×(1+8%)=3693.60m³;
单价可调部分工程量:4780-3693.60=1086.40m³;
调整后的价款为:3693.60×39+1086.40×(39×0.9)=182183.04元。
B分项工程工程量增减幅度:(5630-4750)/5630×100%=15.63%,减少幅度大于8%,故需要调整。
调整后的价款为:4750×(468×1.1)=2445300.00元。
4.事件一中不妥之处:专业分包单位应直接向建设单位提出索赔。
理由:专业分包单位与建设单位无合同关系,专业分包单位只能向总承包单位提出索赔,总承包单位再向建设单位索赔。
事件二中不妥之处:专业分包单位安全管理责任非总承包单位责任范围。
理由:总承包单位为施工现场安全管理的总负责人,应对专业分包单位的安全管理承担连带责任(或专业分包单位项目安全管理应纳入总承包单位统一管理)。
事件三中不妥之处:专业分包单位的工程档案应直接上报建设单位。
正确做法:专业分包工程的档案应由专业分包单位编制整理,由总承包单位汇总归档后,一并上报建设单位(或总承包单位应接收专业分包单位的工程档案)。
你可能感兴趣的试题
A.办公科研建筑
A.办公科研建筑
B. 民政建筑
B. 民政建筑
C. 社会民生服务建筑
C. 社会民生服务建筑
D.公众活动建筑
D.公众活动建筑
E.宿舍类建筑
E.宿舍类建筑