单选题
中级风险管理
题号 #7286256
表4—1是某商业银行当期贷款五级分类的迁徙矩阵。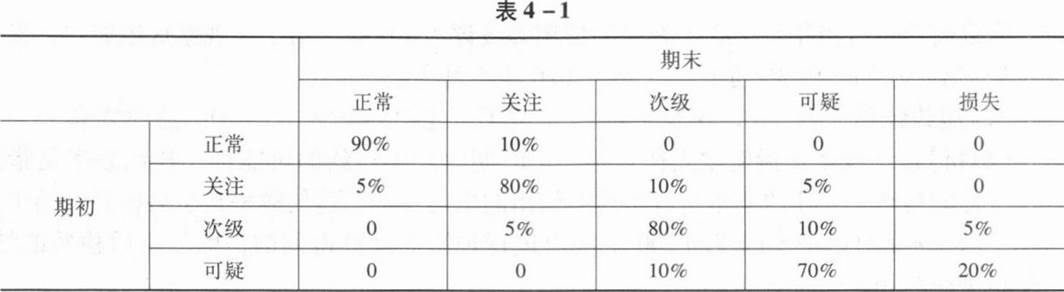
已知期初正常类贷款余额500亿,关注类贷款余额40亿,次级类贷款余额20亿,可疑类贷款余额10亿,损失类贷款余额0,则该商业银行当期期末的不良贷款余额是( )亿。
参考答案
C
答案解析
贷款可分为正常、关注、次级、可疑和损失五类,后三类合称为不良贷款。该商业银行期末的损失类贷款数量=500×0+40×0+20×5%+10×20%=3(亿)。期末的可疑类贷款数量=500×0+40×5%+20×10%+10×70%=11(亿)。期末的次级类贷款数量=500×0+40×10%+20×80%+10×10%=21(亿)。则该商业银行当期期末的不良贷款余额=3+11+21=35(亿)。
你可能感兴趣的试题
A.200
B.300
C.600
D.800
A.某组合风险越小,其资本转换因子越高
B.同样的资本,风险高的组合计划的授信额就越高
C.设定组合限额步骤的第五步是根据资本转换因子,将以计划授信额表示的组合限额转换为以资本表示的组合限额
D.资本转换因子表示需要多少比例的资本来覆盖在该组合的计划授信的风险