不定项选择题
期货投资分析
题号 #7294459
根据以下材料,回答题。
为分析纽约原油价格(WTI)、黄金ETF持仓(吨)和美国标准普尔500指数对黄金价格的影响,收集了2004年11月21日至2013年11月24日每周末的周度数据,样本容量为471,试对其进行多元线性回归分析。建立多元线性回归模型为:
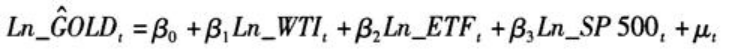 其中,变量依次分别为黄金期货价格(GOLD)(美元/盎司)、纽约原油价格(WTI)、黄金ETF持有量(吨)和美国标准普尔500指数各自取对数。回归结果如下:
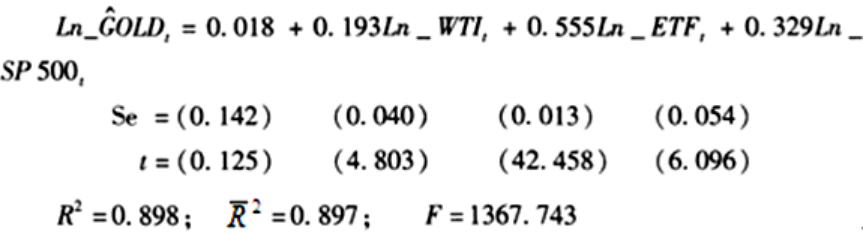
模型F检验的假设为()。
参考答案
D
答案解析
多元线性回归模型的F检验,又称为回归方程的显著性检验或回归模型的整体性检验,反映的是多元线性回归模型中被解释变量与所有解释变量之间线性关系在总体上是否显著。原假设为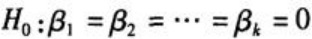 ,备择假设为
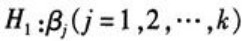 不全为零。
,备择假设为不全为零。你可能感兴趣的试题
A.978
B.968
C.989
D.990
A.702
B.752
C.802
D.852
A.8113.1
B.8357.4
C.8524.8
D.8651.3